Great British Railways quiere cambiar quién compra, quién financia, quién mantiene y quién captura el valor durante los treinta años de vida (o más) de un tren
Hay algo bastante más interesante en la nueva estrategia ferroviaria británica que la anunciada intención de comprar trenes “de otra manera”. Great British Railways (GBR) quiere cambiar la unidad de decisión del ferrocarril: que el material rodante, la infraestructura, la electrificación, la energía de tracción, los depósitos y el mantenimiento dejen de ser decisiones separadas y pasen a planificarse como un único sistema.
La Rolling Stock & Infrastructure Strategy del Department for Transport, publicada el 28 de septiembre, establece precisamente ese principio. GBR pretende gestionar las flotas como una cartera nacional, agrupándolas en un número menor de familias de material rodante (fleet families), y coordinar su adquisición, renovación, sustitución y redistribución con las necesidades de infraestructura y explotación. También quiere decidir caso por caso entre compra directa, leasing y otras fórmulas de financiación, en lugar de asumir que el arrendamiento es la solución por defecto.
Hasta aquí podría parecer una reorganización administrativa. No lo es.
Debajo hay una cuestión bastante más interesante: quién captura el valor económico de un tren durante toda su vida útil.
Porque un tren no es sólo lo que cuesta cuando sale de fábrica. Puede estar en servicio durante treinta años, y durante esos treinta años necesita mantenimiento, revisiones, repuestos, software, diagnóstico, ingeniería, modificaciones, herramientas, datos y talleres. El fabricante que vende el tren puede, por tanto, aspirar a algo bastante más interesante que cobrar por construirlo: puede quedarse con una parte creciente del negocio que el tren genera durante toda su vida.
Y GBR pretende sentarse en el otro lado de esa mesa.
El tren se vende una vez; el negocio continúa treinta años
En 2016 McKinsey publicó Huge value pool shifts ahead: How rolling-stock manufacturers can lay track for profitable growth. El punto de partida era sencillo: la industria mundial del material rodante estaba dejando de ser un negocio fundamentalmente basado en fabricar vehículos para convertirse en un negocio de ciclo de vida.
McKinsey estimaba que el value pool (valor económico del mercado) de los fabricantes de material rodante nuevo podía alcanzar unos 38.000 millones de euros en 2025, pero advertía de que la venta de vehículos nuevos crecería poco. La mayor parte del crecimiento procedería del after-sales (posventa) y los servicios, impulsados por nuevos modelos de negocio y soluciones digitales.
No era una simple defensa del mantenimiento tradicional. La digitalización permitía al fabricante vender algo diferente: monitorización remota, mantenimiento basado en condición, mantenimiento predictivo, análisis de datos y contratos vinculados al coste total de vida o incluso a la disponibilidad del tren.
El fabricante que conoce en profundidad el producto que ha diseñado posee una ventaja evidente. Sabe qué componentes fallan, qué datos son relevantes, qué mantenimiento necesita el vehículo y cómo interpretar sus diagnósticos. Si además controla el software, las herramientas, determinados repuestos y la información técnica, su relación económica con el operador puede prolongarse mucho después de que haya terminado la venta.
Dos años después, McKinsey desarrolló específicamente esta cuestión en The rail sector’s changing maintenance game. El argumento era todavía más claro: a medida que el valor aportado por el vehículo nuevo se estabiliza, el crecimiento para los fabricantes (OEM, original equipment manufacturers) se desplaza hacia los servicios y el mantenimiento durante todo el ciclo de vida. Las capacidades de análisis de datos y mantenimiento predictivo permiten ofrecer nuevos modelos de servicio, incluso compromisos de disponibilidad de flota.
La conclusión desde el punto de vista industrial es bastante evidente: si fabricar el tren proporciona una puerta de entrada a treinta años de servicios, el verdadero negocio no termina cuando se entrega el tren.
Esta historia empieza precisamente ahí.
La privatización creó una arquitectura peculiar
Para entender qué está intentando cambiar GBR hay que recordar cómo quedó organizado el ferrocarril después de la privatización.
El modelo británico separó infraestructura, explotación y material rodante. La infraestructura quedó inicialmente en Railtrack y posteriormente en Network Rail; la explotación de los servicios quedó en manos de las Train Operating Companies (TOC), mientras el material rodante quedó en manos de sociedades especializadas de leasing: las ROSCO (Rolling Stock Companies).
La House of Commons Library explicaba en su briefing sobre material rodante que la mayor parte de los trenes británicos estaba en manos de tres compañías: Angel Trains, Eversholt y Porterbrook, que los alquilaban a las TOC. El sistema convirtió al leasing en la arquitectura financiera dominante del ferrocarril británico.
El propio briefing permite ver el sistema desde dentro. Las ROSCO eran propietarias de los vehículos; las TOC los utilizaban para prestar los servicios; y, en muchos casos, el material era adquirido por las ROSCO a los fabricantes.
Entre quien fabrica el tren y quien lo utiliza apareció, por tanto, un nuevo actor: quien financia y posee el activo.
La propiedad financiera del tren y su explotación dejaron de estar necesariamente en las mismas manos. Y sobre esa arquitectura financiera se desarrolló después otra relación contractual todavía más interesante: la que une al operador y al fabricante durante la vida útil del material.
Las TOC no sólo compraban trenes: compraban décadas de relación con el fabricante
Durante las renovaciones de flota tras la privatización aparecieron operaciones en las que la decisión de incorporar una nueva serie de trenes llevaba asociada una relación de mantenimiento de veinte, veinticinco o incluso treinta años. En algunos casos, el fabricante no se limitaba a mantener los vehículos: participaba en la definición, construcción o equipamiento del taller (depot) específicamente destinado a esa flota.
No estamos hablando, por tanto, de una hipótesis de coste de ciclo de vida (life-cycle cost). Hay contratos británicos en los que el tren, su mantenimiento, su financiación y las instalaciones necesarias para mantenerlo forman parte de una misma arquitectura comercial.
| Programa / operador | Fabricante | Flota | Relación de mantenimiento / servicio | Depot o instalaciones |
| Intercity Express Programme — GWR / East Coast | Hitachi / Agility Trains | Class 800/801 | 27,5 años; diseño, construcción, financiación y mantenimiento | Nuevos depots, entre ellos Stoke Gifford y Doncaster, además de actuaciones en otros depots |
| Thameslink — GTR | Siemens | Class 700 | 20 años de compromiso contractual | Nuevos depots de Three Bridges y Hornsey |
| Crossrail — TfL / Rail for London | Bombardier | 65 trenes | Mantenimiento incluido hasta 32 años | Nuevo depot de Old Oak Common |
El caso del Intercity Express Programme es especialmente ilustrativo. El contrato con Agility Trains, consorcio de Hitachi y John Laing, agrupaba el diseño, construcción, financiación y mantenimiento de los trenes durante 27,5 años. El programa incluía además nuevos depots e infraestructura asociada. El Gobierno describió expresamente el modelo como una operación en la que Agility entregaría y mantendría tanto el material como las instalaciones de mantenimiento.
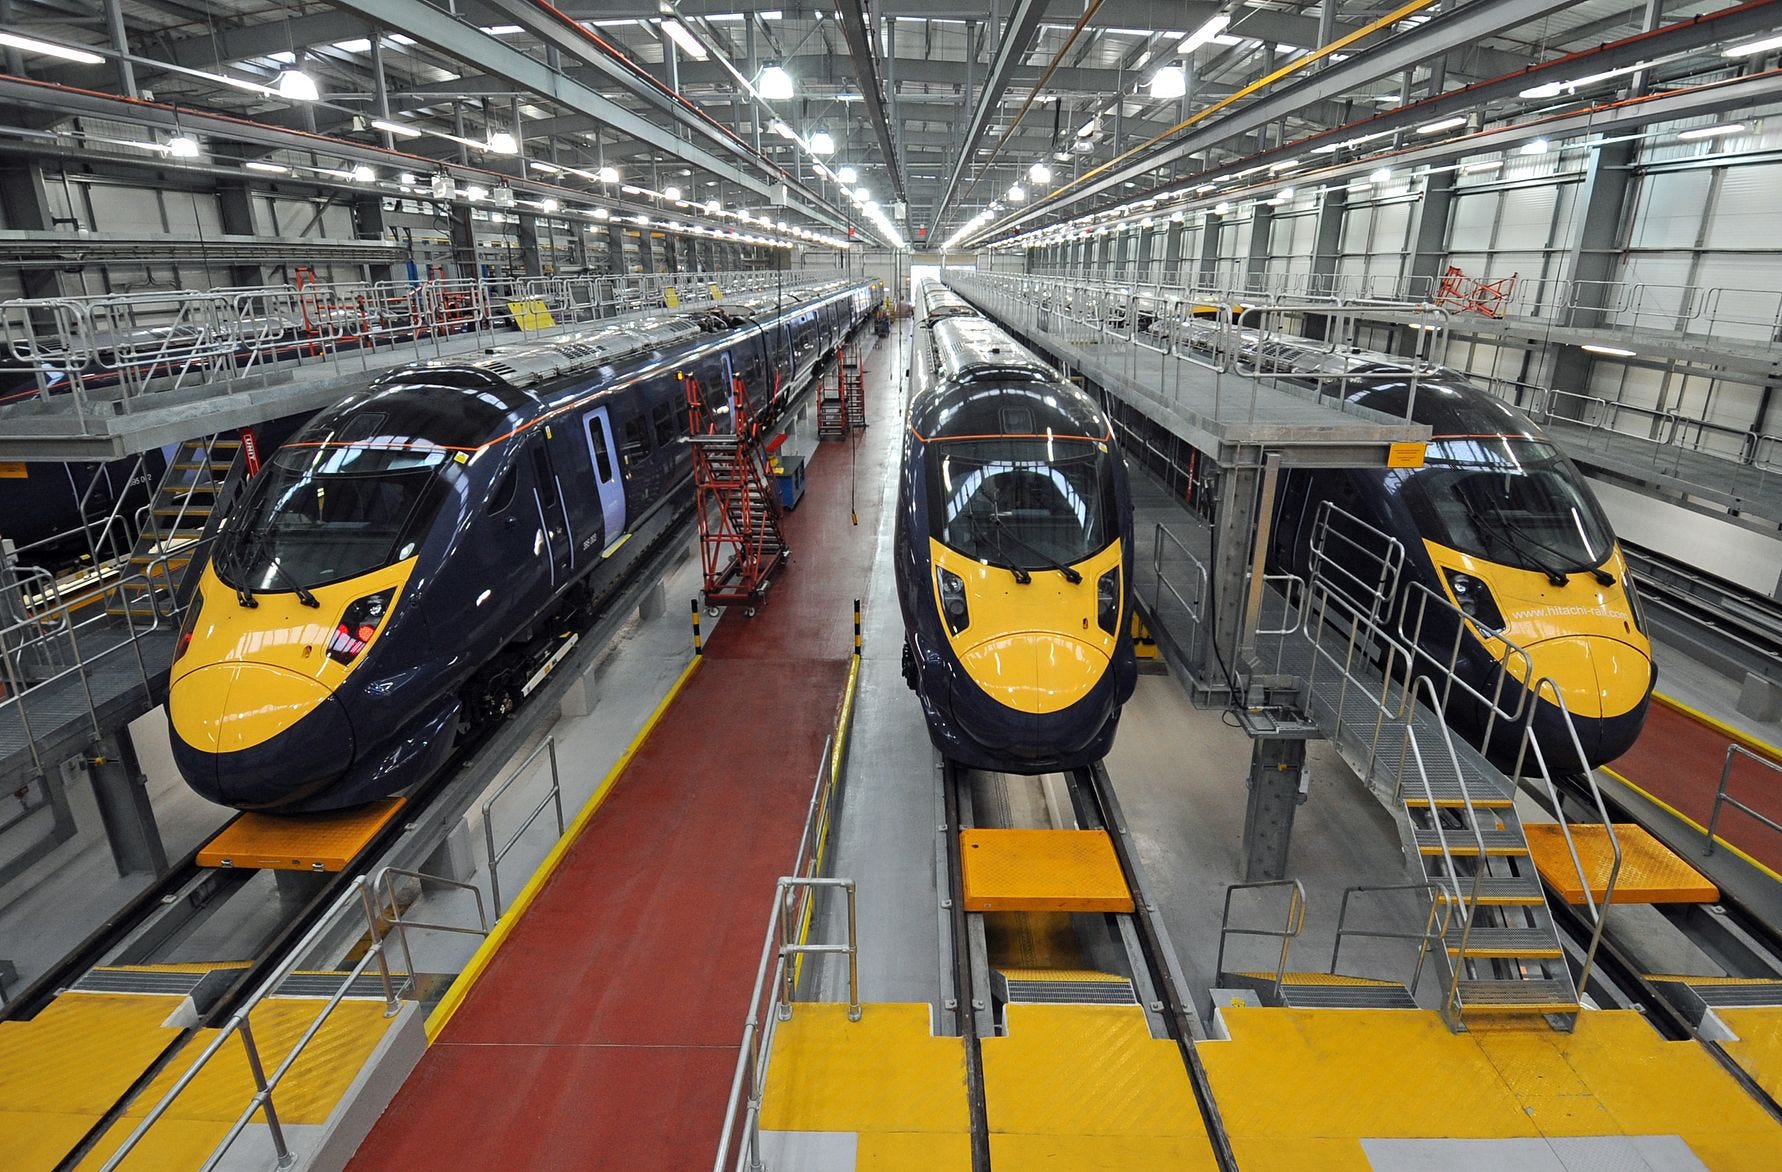
El taller de Stoke Gifford (en la foto) convierte estas cifras en algo tangible: un depot nuevo construido para esa flota, con una relación prevista de al menos 27,5 años con mantenimiento por Hitachi.
En Thameslink, el propio Department for Transport publicó versiones redactadas de los contratos. El paquete incluía suministro de trenes, financiación, mantenimiento y los acuerdos correspondientes a los nuevos depots de Hornsey y Three Bridges. El compromiso de utilización de los trenes era de veinte años y el valor nominal agregado de los contratos alcanzaba unos 5.700 millones de libras.
Crossrail siguió una lógica semejante: el contrato con Bombardier comprendía 65 trenes, mantenimiento y el depot de Old Oak Common, con una duración que podía alcanzar los 32 años.
La arquitectura contractual es potente. El operador no compra simplemente cien trenes. Compra algo parecido a:
- cien trenes;
- mantenimiento durante décadas;
- disponibilidad;
- repuestos;
- ingeniería;
- instalaciones especializadas.
Y el fabricante no vende simplemente cien trenes. Obtiene acceso a una relación económica que puede durar prácticamente toda la vida comercial del activo.
Los contratos de mantenimiento integral (full service) o life-cycle cost son, por tanto, una forma de convertir la venta inicial en una posición dentro de la cadena de valor durante décadas.
Pero aparece un problema económico evidente: cuanto más específico es el tren, el mantenimiento y el depot, más difícil resulta cambiar posteriormente de proveedor.
La ajustada palabra inglesa para eso es lock-in (dependencia del proveedor).
Los ROSCO: el otro lado del modelo
Las ROSCO introducen una segunda relación de largo plazo.
El operador puede no ser propietario del tren. Paga un alquiler a quien posee el activo. El propietario, por su parte, tiene que decidir cuánto tiempo conservarlo, cuándo renovarlo, cómo financiar la siguiente generación de material y qué valor tendrá el vehículo en el mercado secundario.
El sistema tiene ventajas. Permite financiar grandes inversiones sin que cada operador tenga que comprar directamente todo su parque y proporciona un mercado secundario para los trenes. La propia estrategia de GBR reconoce que las ROSCO han aportado capital privado, conocimiento especializado de gestión de activos y gestión a largo plazo de las flotas.
Pero también significa que una decisión sobre una flota puede generar compromisos económicos de muchos años entre fabricante, ROSCO y operador.
La House of Commons Library ha documentado también la privatización de las ROSCO y las sucesivas discusiones sobre la estructura del mercado. El punto interesante para nuestra historia no es presentar a las ROSCO como una anomalía, sino entender que fueron una pieza central de la arquitectura que convirtió el leasing en el modelo británico dominante.
GBR introduce ahora una modificación significativa: la propiedad pública del tren deja de ser una excepción conceptual.
Pero tampoco establece que todos los trenes tengan que ser públicos.
Dice algo bastante más interesante: propiedad directa, leasing y otras formas de financiación deberán analizarse caso por caso, considerando coste y valor durante toda la vida del activo, riesgo, flexibilidad operativa y capacidad de GBR para gestionarlo. Para las flotas existentes, además, la estrategia prevé que las ROSCO y otros financiadores sigan desempeñando un papel importante.
No es una guerra contra las ROSCO. Es el abandono de la presunción de que el leasing debe ser la arquitectura financiera predeterminada.
Cuando el propietario deja de apostar por el valor residual
Tampoco existe un único modelo de leasing.
En un arrendamiento con servicio integral (full-service lease), el propietario puede tener un interés directo en conservar el valor residual del vehículo: un tren que pueda volver a alquilarse después necesita mantenimiento, reconstrucción y, en ocasiones, modernización.
La lógica cambia cuando el material está llegando al final de su vida económica y no se espera una verdadera recomercialización posterior. En ese caso puede aparecer un arrendamiento sin servicios (dry o net lease) en el que el arrendatario asume una parte mucho mayor del mantenimiento y de las inversiones necesarias para seguir explotando el vehículo.
Si el propietario ya no necesita proteger la capacidad del tren para volver al mercado, tiene menos incentivos para poner dinero en una reforma que beneficiará principalmente al operador. El operador puede asumir la inversión (CAPEX) porque es quien obtiene el beneficio operativo: más disponibilidad, menos averías, mejor explotación.
Es una lógica diferente de la tradicional de una ROSCO activa sobre el valor residual.
Y tiene una consecuencia contractual interesante: el operador puede invertir dinero en mejorar un activo que sigue siendo propiedad de otro. Las mejoras pueden convertirse en parte del propio vehículo y, dependiendo del contrato, quedar finalmente incorporadas al activo del arrendador.
Esto no significa que el dry lease sea extraño en Reino Unido. Significa algo más preciso: un material envejecido entregado sin una transformación significativa, con el CAPEX de adaptación trasladado al arrendatario (lessee), responde a una lógica económica distinta de la que sostiene buena parte del modelo ROSCO tradicional.
La pregunta vuelve a ser la misma: ¿quién paga la inversión y quién captura el valor que genera?
El fabricante ya no tendrá el mantenimiento por defecto
Llegamos al corazón económico de la estrategia.
GBR no dice que los fabricantes deban abandonar el mantenimiento. Reconoce que pueden desempeñar un papel importante, especialmente durante la entrada en servicio de una flota nueva.
Pero tampoco quiere que la firma del contrato de suministro entregue automáticamente al fabricante veinte o treinta años de mantenimiento.
La estrategia establece que el mantenimiento a largo plazo por el fabricante no será la opción por defecto. Y para conseguirlo GBR quiere algo más que capacidad contractual. Quiere capacidad técnica.
La primera etapa de vida de una flota puede requerir una fuerte participación del fabricante para facilitar la entrada en servicio y resolver los problemas iniciales. Pero GBR quiere evitar que esa dependencia se convierta automáticamente en una relación cautiva durante toda la vida del tren.
La diferencia es importante. No significa: «GBR mantendrá los trenes». Significa: «GBR quiere poder elegir quién mantiene los trenes». Y esa posibilidad tiene valor económico.
El taller es un activo estratégico
Un tren necesita un lugar donde inspeccionarse, repararse, limpiarse, recibir mantenimiento pesado y, cada vez más, intercambiar información con los sistemas digitales que monitorizan su estado.
Pero no todos los depots sirven para todos los trenes.
Una instalación puede estar diseñada para una familia concreta de material. Puede tener herramientas específicas, equipos de elevación, tornos, alimentación eléctrica, software, repuestos y personal especializado. Puede estar en el lugar geográfico adecuado para una determinada explotación y ser inútil para otra.
Por tanto, controlar el depot puede significar controlar una parte de la cadena de valor.
Eso explica que GBR quiera aumentar su control sobre estas instalaciones y evitar comprometerse con exclusividades o relaciones de largo plazo que le impidan utilizarlas de otra manera en el futuro.
Stoke Gifford es la fotografía perfecta de este fenómeno: tres trenes nuevos (aún llevaban la librea de las pruebas, no la del operador) dentro de un taller nuevo, construido para ellos y ligado a su mantenimiento durante décadas. El tren y el edificio forman parte de la misma decisión económica.
Pero hay un caso todavía más extremo.
Temple Mills: cuando el depot condiciona la entrada al mercado
Temple Mills International Depot, en Londres, es gestionado por Eurostar como titular de la instalación, y constituye un activo estratégico para los servicios internacionales a través del Channel Tunnel.
En 2025 varias empresas solicitaron acceso al depósito para desarrollar servicios internacionales. La Office of Rail and Road (ORR), el regulador de competencia y de seguridad ferroviarias del Reino Unido, tuvo que decidir cómo repartir una capacidad que no era suficiente para todos.
La decisión de octubre de 2025 aprobó la solicitud de Virgin Trains y rechazó las de Evolyn, Gemini y Trenitalia, concluyendo que la capacidad disponible no permitía acomodarlas conjuntamente con Virgin y el propio uso de Eurostar.
La resolución demuestra que un taller puede convertirse en una auténtica infraestructura crítica para la entrada de un operador en el mercado.
No basta con conseguir trenes.
No basta con conseguir financiación.
No basta con conseguir acceso a la línea.
Hay que poder mantenerlos.
Y si sólo existe actualmente instalación adecuada y su capacidad es limitada, el acceso al taller se convierte en una cuestión regulatoria y competitiva.
Temple Mills es, por tanto, un pequeño laboratorio de lo que GBR está intentando resolver a escala nacional: quién controla las instalaciones que hacen posible que una flota funcione y que un operador pueda cambiar de proveedor o entrar en el mercado.
GBR quiere jugar en la liga de los grandes compradores de trenes
La segunda gran transformación es la concentración de la demanda.
El sistema fragmentado permitía que distintas TOC tomaran decisiones diferentes sobre sus flotas. GBR pretende convertirse en un comprador mucho más coordinado y gestionar el parque nacional como una cartera.
La estrategia habla de un número menor de fleet families, alineadas con las principales necesidades operativas y con plataformas que ya existen en el mercado. La compra, renovación, sustitución y redistribución se coordinarán con la infraestructura y las necesidades de explotación.
Esto genera algo que en economía tiene un nombre bastante claro: poder de compra.
No hace falta afirmar que GBR será un monopsonio puro. Pero la concentración de la demanda le proporcionará una capacidad de negociación que las antiguas TOC, comprando separadamente, no podían tener.
Y GBR quiere utilizarla.
No sólo para negociar el precio del tren, sino para negociar:
- garantías;
- mantenimiento;
- transferencia de conocimiento;
- datos;
- repuestos;
- obsolescencia;
- condiciones de los depósitos;
- software;
- soporte técnico;
- y, sobre todo, la posibilidad de cambiar de proveedor.
La estrategia define a GBR como un cliente nacional más fuerte y coordinado, buscando mayor valor durante toda la vida del activo.
GBR quiere, en otras palabras, jugar en una liga más próxima a la de los grandes compradores ferroviarios europeos: no comportarse como una TOC más que necesita una flota para su siguiente y único contrato, sino concentrar la demanda del sistema británico y utilizar esa escala para negociar las condiciones de todo el ciclo de vida.
Eso cambia también la posición de los fabricantes.
GBR puede contrarrestar el poder de mercado de los fabricantes utilizando su propio poder de mercado como comprador.
Pero eso también puede beneficiar a la industria. El fabricante obtiene a cambio algo que las TOC fragmentadas no podían garantizar con la misma claridad: una demanda más previsible.
El Fleet & Infrastructure Plan: comprar poder de negociación a cambio de dar estabilidad
El documento anuncia un futuro Fleet & Infrastructure Plan, (FIP) que deberá crear una cartera de largo plazo de pedidos de material rodante e inversiones relacionadas.
La Railway Industry Association ha identificado precisamente esto como una de las grandes ventajas potenciales de la estrategia: terminar con el tradicional ciclo británico de boom and bust, en el que los fabricantes reciben grandes volúmenes de trabajo durante unos años y después atraviesan largos períodos sin pedidos.
Es una especie de intercambio. GBR ofrece visibilidad de demanda. A cambio quiere capacidad industrial, competencia y mejores condiciones de compra.
Pero habrá que esperar. La estrategia todavía no es un programa financiado de adquisiciones. El propio documento deja claro que el FIP proporcionará una visión de futuro y ayudará a ordenar las decisiones de financiación, pero no garantizará por sí mismo las inversiones.
El próximo Fleet & Infrastructure Plan será, por tanto, bastante más importante para saber si todo esto funciona que el documento estratégico que acaba de publicarse.
La electrificación demuestra por qué GBR quiere integrar las decisiones
Hay otra parte de la estrategia que parece alejada de la discusión sobre mantenimiento y poder de compra: la electrificación.
Reino Unido tiene una red relativamente poco electrificada. En 2025 sólo el 39% de los kilómetros de ruta de Great Britain estaban electrificados: unos 6.200 km frente a 9.547 km sin electrificar. Ese porcentaje permaneció prácticamente estable respecto al año anterior.
La historia de las últimas décadas es irregular. La electrificación avanzó con fuerza en los grandes corredores durante los años sesenta, setenta, ochenta y principios de los noventa, pero después permaneció prácticamente congelada durante años. Los datos del ORR muestran 3.809 km electrificados en 1985-86, 4.912 km en 1990-91 y 5.176 km en 1996-97; entre 1997-98 y 2002-03 la cifra permaneció alrededor de 5.167 km.
ORR — datos históricos de electrificación
Después llegaron nuevos programas. La House of Commons Library describía en 2017 el problema de forma bastante gráfica: desde 1997 se habían electrificado sólo unas 60 millas de infraestructura existente, aproximadamente 50 de ellas desde 2010, mientras se acumulaban anuncios, modificaciones, retrasos y cancelaciones.
House of Commons Library — Rail electrification
El resultado fue una solución muy británica: en lugar de esperar a electrificar toda la red, se compraron trenes capaces de funcionar con electricidad y diésel.
Ahora la tecnología está empezando a cambiar otra vez.
¿Hay que electrificar toda la línea?
No necesariamente.
East West Rail estudió una solución denominada discontinuous electrification: catenaria sólo en determinados tramos y trenes híbridos batería-eléctricos capaces de recorrer los tramos restantes con sus baterías. La compañía ha confirmado su decisión de utilizarla en noviembre de 2025 y continúa trabajando sobre el diseño y la cantidad exacta de electrificación necesaria.
La consecuencia conceptual es importante. La pregunta ya no tiene por qué ser: «¿Electrificamos esta línea?». Puede convertirse en: «¿Qué parte de esta línea necesitamos electrificar para que un tren adecuado haga el resto con batería?»
Y eso vuelve a llevarnos exactamente al punto de partida.
No se puede decidir la electrificación sin pensar en el tren.
No se puede decidir el tren sin pensar en el depot.
No se puede decidir el depot sin pensar en el mantenimiento.
Y no se puede decidir el mantenimiento sin pensar en los datos, el software, los repuestos y el ciclo de vida del vehículo.
Tren e infraestructura vuelven a ser un único problema económico.
De Life Cycle Cost a Value Capture
Los dos estudios de McKinsey adquieren todo su sentido en este punto.
La primera pregunta fue: ¿Cuánto cuesta comprar el tren?
La segunda: ¿Cuánto cuesta durante toda su vida?
El Life Cycle Cost obligó a considerar mantenimiento, energía, fiabilidad, disponibilidad y valor residual.
Pero McKinsey introduce una pregunta todavía más interesante:
¿Quién captura el valor generado durante esa vida?
Para un fabricante, la respuesta es clara. Si puede utilizar sensores, datos y conocimiento técnico para reducir averías y mejorar la disponibilidad, está creando valor. Tiene sentido económico que aspire a cobrar por ello.
De ahí el movimiento de los fabricantes hacia contratos de mantenimiento de largo plazo, disponibilidad garantizada, diagnóstico remoto, mantenimiento predictivo y servicios digitales.
GBR no niega esa lógica. La observa desde el otro lado.
Si el fabricante puede capturar más valor porque controla el conocimiento, los datos y la relación de mantenimiento, el comprador también puede intentar conservar una parte mayor de ese valor y, sobre todo, evitar quedar cautivo del proveedor.
Eso explica por qué la estrategia insiste tanto en la posibilidad de elegir.
- Elección de financiación.
- Elección de fabricante.
- Elección de mantenedor.
- Elección de depot.
- Elección de familia de tren.
- Elección de cuándo sustituir.
- Y capacidad de cambiar de elección.
El comprador frente al value capture
Aquí se cruzan las dos visiones.
McKinsey mira desde el fabricante. El vehículo nuevo tiene un crecimiento limitado. El verdadero potencial está en mantenimiento, servicios, datos, digitalización y contratos de ciclo de vida.
GBR mira desde el comprador. Precisamente porque esos servicios generan tanto valor, no conviene entregar automáticamente al fabricante el control de todo el ciclo de vida.
No es una contradicción. Es una negociación.
El fabricante quiere maximizar su value capture. GBR quiere maximizar el valor obtenido para el sistema ferroviario y conservar suficiente control para decidir cómo se captura.
Y entre ambos aparecen las ROSCO, las TOC que hicieron posibles los contratos de largo plazo, los fabricantes, los depósitos, los datos y la infraestructura.
La estrategia británica está intentando cambiar la posición de GBR dentro de ese tablero.
De comprar trenes a comprar capacidad de decisión
Ésa es, en realidad, la novedad más interesante del documento.
Después de treinta años de fragmentación, Great British Railways quiere volver a ser suficientemente grande como comprador para que la industria ferroviaria tenga que negociar con ella como un sistema, no como una colección de operadores independientes.
Pero también suficientemente informada para no confundir precio de compra con valor económico.
Un tren barato puede salir caro si obliga durante treinta años a utilizar un determinado mantenedor.
Un tren aparentemente caro puede ser barato si reduce mantenimiento, aumenta disponibilidad y permite utilizar instalaciones comunes.
Una línea completamente electrificada puede ser económicamente innecesaria si una combinación de catenaria y batería proporciona las mismas prestaciones con menor inversión.
Un depot puede ser una simple instalación de mantenimiento o convertirse en una barrera de entrada para un nuevo operador.
Y un contrato de treinta años puede ser una garantía de estabilidad o una prisión contractual, dependiendo de quién conserve la capacidad de cambiar las condiciones.
Por eso el documento de GBR no debería leerse como un simple plan de compra de trenes. Es un intento de recuperar la arquitectura económica del ferrocarril.
El fabricante quiere vender un tren y, cada vez más, todo lo que viene después.
El ROSCO quiere financiar y poseer el activo.
El operador quiere explotarlo con fiabilidad y al menor coste posible.
El mantenedor quiere asegurar décadas de trabajo.
El propietario del depot controla una infraestructura que puede resultar imprescindible.
Y GBR quiere sentarse en medio de todos ellos con suficiente volumen de demanda, conocimiento técnico y control de infraestructura para poder decir: el tren lo compro yo; el ciclo de vida lo decido yo; y si alguien quiere capturar valor durante los próximos treinta años tendrá que competir por ello.
La cuestión interesante, por tanto, ya no es si Gran Bretaña va a comprar sus próximos trenes. Es quién se quedará con el valor de esos trenes cuando hayan dejado de ser nuevos.