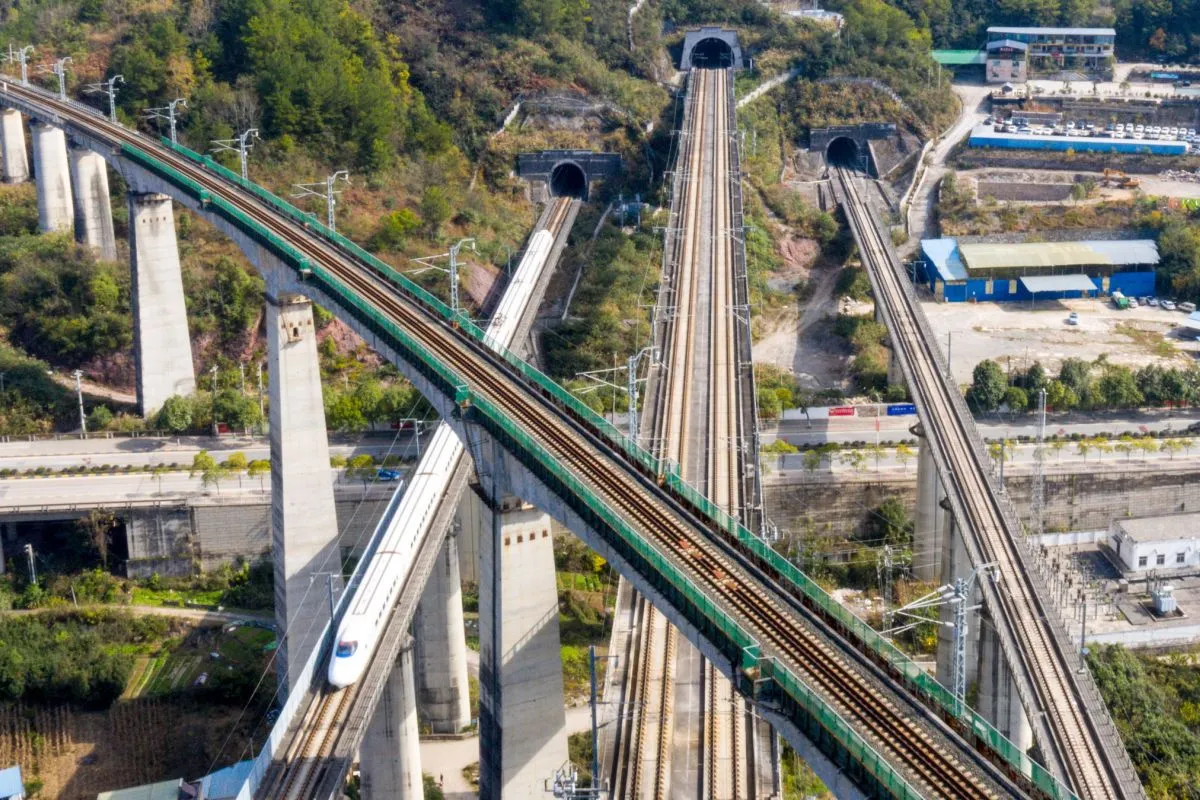
El problema ya no es construir ferrocarriles, sino saber qué retorno produce cada kilómetro
7 de octubre de 2026
China ha construido la mayor red ferroviaria de alta velocidad del mundo. A finales de 2025 había superado los 50.000 kilómetros de líneas de alta velocidad, dentro de una red ferroviaria nacional de unos 165.000 kilómetros, y el objetivo para 2030 es alcanzar 60.000 kilómetros de alta velocidad y 180.000 de ferrocarril en total. Solo en 2025 la inversión en activos fijos ferroviarios nacionales alcanzó los 901.500 millones de yuanes y entraron en servicio 3.109 kilómetros de nuevas líneas, de los que 2.862 correspondieron a alta velocidad. Es difícil encontrar en la historia de los transportes una transformación semejante por su escala, velocidad de ejecución y continuidad. También es difícil encontrar una infraestructura cuyo éxito físico plantee una pregunta económica tan incómoda: ¿qué ocurre cuando una red deja de crecer al mismo ritmo que la demanda que debe justificarla?
| Métrica de la Red Ferroviaria (China) | Cierre 2025 | Objetivo 2030 | Objetivo 2035 (Estimado) |
| Red Ferroviaria Nacional Total | ~165.000 km | 180.000 km | — |
| Líneas de Alta Velocidad (LAV) | >50.000 km | 60.000 km | 70.000 km |
| Inversión Anual en Activos Fijos (2025) | 901.500 millones RMB | — | — |
| Nuevas líneas abiertas (Solo en 2025) | 3.109 km (2.862 km LAV) | — | — |
La pregunta empezó a adquirir otra dimensión cuando The Wall Street Journal puso el foco en algunas de las líneas construidas en regiones menos densas. Su imagen de partida era casi demasiado buena para un periodista: estaciones preparadas para recibir grandes volúmenes de viajeros en lugares donde apenas aparecían pasajeros, proyectos que acortaban tiempos de viaje pero atravesaban territorios con población decreciente y una red que seguía creciendo mientras China se enfrentaba simultáneamente a una crisis demográfica y a una montaña de deuda ferroviaria. En un condado como Fushun, la existencia de numerosas estaciones de alta velocidad en un radio reducido contrastaba con salas de espera prácticamente vacías. La comparación con corredores densos como Shanghai-Hangzhou hacía visible el problema: la misma infraestructura tecnológica puede producir resultados económicos radicalmente diferentes según la densidad de población, la estructura urbana y el volumen de viajes que tenga detrás.
Pero de ahí no se desprende que China haya construido 50.000 kilómetros de ferrocarril inútil. Y ese matiz es importante. La alta velocidad china ha transformado realmente la movilidad, ha integrado grandes áreas metropolitanas, ha reducido tiempos de viaje, ha ampliado mercados laborales y ha facilitado el turismo y la actividad empresarial. La propia Cheung Kong Graduate School of Business, una fuente poco sospechosa de querer desmontar el modelo chino, reconoce que la rentabilidad financiera no puede ser el único criterio con el que Pekín evalúa la red. Su explicación es precisamente que, en determinadas regiones, el ferrocarril se ha convertido en instrumento de integración económica y desarrollo territorial: la pregunta ya no sería cuánto dinero deja la venta de billetes, sino qué actividad económica adicional permite generar.
Aquí empieza el verdadero problema. Porque una cosa es decir que una infraestructura produce beneficios económicos que no aparecen en la cuenta de resultados de su operador y otra muy distinta utilizar esos beneficios como justificación universal para cualquier infraestructura. Entre ambos extremos existe un terreno mucho más interesante: medir qué parte del retorno es financiero, cuál es económico o social, cuál es estratégico y, sobre todo, quién soporta el coste cuando esos retornos no aparecen como ingresos suficientes para pagar la inversión y la deuda.
El primer error: tratar a China State Railway como si fuera una compañía de alta velocidad
La primera dificultad para responder a la pregunta es que China no tiene una empresa llamada «China High-Speed Rail» cuyo balance permita saber cuánto gana o pierde la alta velocidad. El operador nacional es China State Railway Group, una gigantesca empresa estatal que integra transporte de viajeros, mercancías, infraestructura, mantenimiento y una larga serie de actividades complementarias. El material corporativo chino muestra además una organización mucho más amplia: logística, servicios vinculados a las estaciones, turismo, hoteles, explotación inmobiliaria, servicios financieros relacionados con el transporte y distintas actividades comerciales.
La propia estructura empresarial es, por tanto, parte del problema. China State Railway no es solamente el operador de los trenes que aparecen en los vídeos de la alta velocidad china. Es el corazón empresarial de un sistema ferroviario nacional en el que conviven corredores extraordinariamente rentables, servicios de viajeros de carácter público, transporte de mercancías, infraestructura estratégica y líneas construidas con objetivos territoriales que no tienen por qué generar una rentabilidad financiera convencional. Su dimensión tampoco se mide en kilómetros de vía. Estamos hablando de alrededor de dos millones de empleados, una plantilla que por sí sola da una idea de hasta qué punto estamos ante una pieza de la estructura económica del Estado chino y no ante un operador ferroviario convencional. A eso se añade una red de unos 165.000 kilómetros, de los que más de 50.000 corresponden ya a alta velocidad, y un volumen de actividad que hace que sus cuentas sean necesariamente las de un conglomerado ferroviario nacional.
La magnitud financiera está a la altura de la física. A cierre de 2024, China State Railway declaraba 9,76 billones de yuanes de activos, 3,56 billones de patrimonio neto y 5,12 billones de deuda con coste financiero; sus ingresos alcanzaron 1,28 billones de yuanes y el beneficio neto fue de unos 3.880 millones de yuanes. Durante ese mismo año realizó inversiones en activos fijos y otros activos por unos 434.000 millones de yuanes, obtuvo 782.000 millones en nuevos préstamos y amortizó 768.000 millones de deuda. Es decir, incluso después de separar cuidadosamente deuda, pasivos y necesidades de inversión para no mezclar magnitudes contables diferentes, estamos ante un balance cuya escala ya no permite analizar la alta velocidad como si fuera un negocio aislado.
Eso significa que una compañía con más de nueve billones y medio de yuanes de activos y más de cinco billones de deuda terminó el ejercicio con un beneficio equivalente a apenas el 0,3 % de sus ingresos. El contraste no demuestra que la empresa sea insolvente ni que el ferrocarril chino sea un desastre económico; sí demuestra que el margen financiero agregado es extremadamente estrecho en relación con el tamaño del sistema.
Hay, además, una paradoja interesante. China State Railway tiene calificación crediticia AAA, con perspectiva estable, según China Chengxin International Credit Rating. A primera vista, podría parecer incompatible con una empresa que arrastra más de cinco billones de yuanes de deuda con coste financiero y cuyo beneficio neto apenas alcanza unas décimas de punto de sus ingresos. Pero no lo es: la calificación crediticia no está evaluando únicamente la capacidad de la compañía para generar beneficios con sus operaciones. El análisis incorpora su condición de empresa estatal íntegramente controlada por el Estado, el apoyo que puede recibir de las administraciones central y locales y, en determinados instrumentos, mecanismos específicos de garantía vinculados al sistema público de financiación ferroviaria. El riesgo de crédito de China State Railway no puede entenderse, por tanto, como el de una empresa privada que responde exclusivamente con su propia capacidad de generación de caja.
Pero queda una dificultad esencial. Si dentro de esa misma cuenta empresarial conviven la alta velocidad, los servicios convencionales de pasajeros, el transporte de mercancías, la infraestructura, la logística y otras actividades, conocer el beneficio o la pérdida del conjunto nos dice bastante menos de lo que parece sobre la rentabilidad de cada una de ellas. Para saber cuánto dinero gana o pierde realmente la alta velocidad necesitaríamos separar ingresos, costes, depreciaciones, financiación y necesidades de inversión por actividades y, en último término, por partes de la red
No le dicen la verdad ni al médico (ni a la empresa de rating)
Hemos encontrado un dato bastante más importante que cualquiera de esas cifras. El informe de China Chengxin International Credit Rating utilizado para evaluar la solvencia de China State Railway señala expresamente que la compañía no proporcionó el detalle de las partidas correspondientes de la cuenta de resultados. No estamos, por tanto, ante el caso habitual de que un periodista no haya encontrado el desglose adecuado: el propio analista de crédito dice que la empresa no se lo proporcionó. No es que no sepamos dónde está el dato; es que el informe nos dice que el dato desagregado no fue facilitado.
Eso limita radicalmente las preguntas que podemos contestar. Sabemos cuánto ingresa China State Railway. Sabemos cuánto debe. Sabemos cuánto beneficio declara. Sabemos cuánto dinero genera operativamente. Lo que no podemos reconstruir con la misma precisión es de dónde procede ese resultado, qué actividad lo genera y, sobre todo, cuánto cuesta realmente cada una de las grandes funciones que conviven dentro del sistema. Y esa última pregunta es precisamente la que necesitaríamos responder para saber qué parte de la gigantesca red ferroviaria china se sostiene por sí misma y cuál necesita que el resto del sistema —o, en última instancia, el Estado— soporte la diferencia.
Los números cuentan una historia mucho más compleja que «China pierde dinero»
En 2024 China State Railway generó alrededor de 393.600 millones de yuanes de flujo de caja operativo. Al mismo tiempo destinó unos 434.400 millones a inversión en activos fijos y otros activos. Obtuvo nuevos préstamos por unos 781.900 millones y amortizó principal por aproximadamente 767.600 millones. Entre dividendos e intereses pagó otros 127.600 millones.
Es una fotografía muy distinta de la que ofrecería una empresa privada que estuviera viviendo exclusivamente de los flujos de caja generados por sus operaciones. El sistema está permanentemente invirtiendo, refinanciando, captando nueva deuda y amortizando deuda antigua. El volumen de financiación nueva y de deuda amortizada es de un orden de magnitud muy superior al beneficio neto.
Tampoco significa que China State Railway esté haciendo una especie de «rueda de la deuda» destinada inevitablemente al colapso. Una empresa de infraestructuras puede endeudarse durante décadas para financiar activos que generan ingresos durante décadas. El problema es otro: cuánto crecimiento adicional de deuda necesita el sistema para seguir ampliando una red cuya utilización marginal parece disminuir.
En 2022, 2023 y 2024 el resultado neto pasó de una pérdida de aproximadamente 69.600 millones de yuanes a un beneficio de 3.300 millones y después a 3.880 millones. La recuperación es real. Pero un beneficio de 3.880 millones sobre unos ingresos de 1,283 billones es un margen neto de aproximadamente el 0,3 %. No estamos ante una empresa que haya descubierto de repente una máquina de generar beneficios extraordinarios. Estamos ante una organización gigantesca que ha conseguido volver a números negros después de las pérdidas de la pandemia, pero cuya rentabilidad sigue siendo muy reducida en relación con el capital que administra.
Y hay otra cuestión que conviene no perder de vista: las cifras de deuda que aparecen en las distintas fuentes no siempre significan exactamente lo mismo. En torno a 2025 aparecen cifras de unos 6,17 billones de yuanes para la deuda total u obligaciones de China State Railway, mientras que la deuda con interés se sitúa alrededor de 5,04 billones. No deben mezclarse ambas magnitudes como si fueran equivalentes. Precisamente porque estamos intentando averiguar dónde está el riesgo, la definición contable importa
China State Railway: radiografía financiera
| Magnitud | Importe 2024 (RMB) | Métrica derivada / lectura |
| Activos consolidados totales | 9,763 billones | Base patrimonial del sistema |
| Patrimonio neto | 3,56 billones | 36,5 % de los activos |
| Deuda financiera con interés | 5,121 billones | 52,5 % de los activos; 1,44 veces el patrimonio neto |
| Deuda total / obligaciones | 6,17 billones | ≈63,2 % de los activos* |
| Ingresos totales | 1,283 billones | 13,1 % de los activos |
| Beneficio neto declarado | 3.880 millones | Margen neto: 0,30 %; solo 0,04 % de los activos |
| Flujo de caja operativo | 393.564 millones | 30,7 % de los ingresos |
| Inversión en activos fijos y otros | 434.401 millones | 33,9 % de los ingresos; 111,9 veces el beneficio neto |
| Nuevos préstamos | 781.912 millones | 102 % de la deuda amortizada |
| Amortización de deuda | 767.581 millones | — |
| Dividendos e intereses | 127.577 millones | 32,4 % del flujo de caja operativo |
* la cifra de 6,17 billones corresponde a una magnitud de deuda/obligaciones publicada para 2025, no al cierre de 2024. No debe confundirse con los 5,121 billones de deuda financiera con interés de 2024. El 63,2 % es una referencia aproximada obtenida al relacionar esa magnitud con los activos de 2024; por tanto, no constituye un ratio contable de 2024.
El Estado como último absorbente del riesgo
Aquí es donde el análisis cambia completamente.
China State Railway no es una empresa privada gigantesca que casualmente tenga al Estado como accionista. Es una empresa estatal cuya solvencia está estrechamente vinculada a la capacidad y voluntad del Estado de sostenerla. El Estado posee la compañía a través del Ministerio de Finanzas en representación del Consejo de Estado, y el sistema de financiación ferroviaria incorpora fondos públicos, bonos ferroviarios, financiación bancaria y mecanismos de apoyo específicos.
El Railway Construction Fund, por ejemplo, se diseñó específicamente para financiar la construcción ferroviaria. Los Railway Construction Bonds están vinculados a ese mecanismo y cuentan con garantías públicas. Además, la financiación no se limita a construir líneas nuevas. En 2021, la Comisión Nacional de Desarrollo y Reforma autorizó una emisión de 300.000 millones de yuanes de bonos de construcción ferroviaria: según el material corporativo chino utilizado para reconstruir la operación, 130.000 millones se destinaron a proyectos de construcción y 170.000 millones a ajuste de la estructura de deuda. La distinción es reveladora: la deuda ferroviaria no sirve únicamente para crear activos nuevos; también forma parte del mecanismo mediante el cual se gestiona la deuda existente.
La financiación bancaria refuerza el mismo esquema. China State Railway ha establecido acuerdos estratégicos con las principales entidades financieras estatales y comerciales del país, mientras que el China Development Bank mantenía a comienzos de 2026 más de un billón de yuanes de préstamos ferroviarios pendientes y concedió más de 200.000 millones durante 2025.
Nada de esto significa que «el Estado pague todas las pérdidas». Sería una afirmación mucho más fuerte de lo que permiten los datos. Significa algo diferente y bastante más importante: el riesgo de crédito de China State Railway no es comparable con el de una compañía privada que tenga que convencer por sí misma al mercado de que puede devolver su deuda.
Un rating máximo no demuestra que el negocio ferroviario sea extraordinariamente rentable. Demuestra, entre otras cosas, que la probabilidad de impago atribuida al deudor es extraordinariamente baja porque detrás de él existe un Estado con capacidad y voluntad de sostener el sistema.
El mercado no hace desaparecer el riesgo; obliga a identificar dónde está. En el caso chino, una parte del riesgo puede quedar distribuida entre el balance de China State Railway, fondos públicos, bancos estatales, gobiernos locales, mecanismos presupuestarios y futuras decisiones de inversión. El coste económico sigue existiendo, aunque no aparezca como una subvención explícita en la cuenta de una determinada línea. Y esa es probablemente la cuestión financiera más interesante de todo el asunto.
Pero ¿qué pasa con las mercancías?
Hay una razón adicional para no convertir este artículo en una simple acusación contra la alta velocidad: China State Railway no vive exclusivamente de transportar viajeros.
En 2025 los ferrocarriles nacionales transportaron unos 4.255 millones de viajeros y alrededor de 4.066 millones de toneladas de mercancías. El transporte de mercancías ha seguido siendo una pieza fundamental del sistema, especialmente para carbón, minerales, cereales y otros productos estratégicos. En los datos más recientes, además, el crecimiento del tráfico de mercancías es modesto en toneladas pero bastante más fuerte cuando se mide en toneladas-kilómetro, mientras que el transporte intermodal ferroviario-marítimo y otras modalidades logísticas están creciendo con mucha mayor intensidad.
Eso cambia la interpretación del sistema. El ferrocarril chino es simultáneamente infraestructura de pasajeros, transporte de mercancías, red logística, instrumento de seguridad energética, conexión con puertos, soporte de cadenas industriales y mecanismo de integración territorial.
Y precisamente por eso no podemos responder a una pregunta como «¿la alta velocidad china gana dinero?» mirando solamente el resultado de China State Railway. Tampoco podemos responder a «¿el ferrocarril chino es rentable?» con los resultados de un corredor de alta velocidad.
Hay, además, una cuestión que merece quedar abierta porque los datos disponibles no permiten resolverla limpiamente: ¿hasta qué punto unas actividades están compensando financieramente a otras? Si el sistema consolida todo, no podemos saber con suficiente precisión si los corredores de alta velocidad con mucha demanda sostienen líneas de menor utilización, si el transporte de mercancías compensa determinados servicios de viajeros o si determinados ingresos no ferroviarios están ayudando a mejorar el resultado consolidado.
La ausencia de segmentación suficiente no demuestra que exista subsidio cruzado. Pero tampoco permite descartarlo.
Lu Dadao: el problema no es la alta velocidad, sino dónde se construye
La crítica interna china más interesante no consiste en negar el éxito tecnológico de la alta velocidad. Consiste en preguntarse cuándo deja de tener sentido seguir aplicando la misma solución.
Lu Dadao, académico de la Chinese Academy of Sciences y antiguo presidente de la Geographical Society of China, ya había cuestionado hace años la expansión de determinadas infraestructuras. Su crítica actual se dirige especialmente contra la extensión de la alta velocidad hacia territorios donde la densidad de población y la actividad económica no permiten reproducir las condiciones de los grandes corredores
costeros.
Su argumento tiene una lógica sencilla: una línea de alta velocidad no produce automáticamente desarrollo porque llegue a un territorio atrasado. El resultado depende de qué ciudades conecta, de dónde están las estaciones, de qué densidad urbana existe en los extremos, de qué actividad económica hay alrededor y de si el tiempo ahorrado en el trayecto se traduce realmente en mayor productividad o simplemente facilita que la población se marche hacia ciudades más dinámicas.
Ese último efecto es especialmente incómodo. Una infraestructura que facilita enormemente la movilidad puede integrar una región; pero también puede hacer más sencillo abandonarla. En territorios con pérdida demográfica, una estación de alta velocidad no necesariamente crea una nueva economía alrededor de sí misma.
Lu Dadao considera que una parte de las líneas habría debido construirse con estándares inferiores o mediante ferrocarril convencional y que el objetivo de alcanzar 70.000 kilómetros de alta velocidad hacia 2035 representa una apuesta extraordinariamente ambiciosa. Sus estimaciones sobre el porcentaje de la red que sufriría baja utilización y pérdidas operativas son mucho más contundentes y deben manejarse con prudencia porque la metodología no está publicada de forma que permita convertirlas en una estadística oficial. Lo importante para nuestro análisis no es aceptar su porcentaje como una verdad revelada, sino comprobar que la discusión sobre la rentabilidad marginal de la red existe dentro de la propia comunidad académica china.
Li Xunlei: de la línea concreta a la productividad marginal
Li Xunlei, el muy influyente economista jefe del banco de inversión y sociedad de valores Zhongtai Securities y asesor clave de Pekín, lleva el argumento un paso más lejos.
Su análisis no se limita a la alta velocidad. Examina conjuntamente ferrocarriles, autopistas, aeropuertos y transporte urbano y plantea que China está entrando en una fase de sobrecapacidad estructural de determinadas infraestructuras. En el ferrocarril, su punto de partida es especialmente interesante: entre 2015 y 2025 la red pasó de unos 121.000 a 165.000 kilómetros, pero la intensidad del transporte de mercancías por cada unidad de red cayó aproximadamente un 45 % respecto al máximo de 2010 y la intensidad del transporte de viajeros ha permanecido por debajo de los niveles anteriores a la pandemia.
Para la alta velocidad utiliza un indicador indirecto porque no existe una estadística nacional pública perfectamente equivalente a una cuenta de resultados de este sector. El volumen de pasajeros por cada 10.000 kilómetros de red alcanzó un máximo de unos 708 millones de viajes en 2018 y se situó en unos 682 millones en 2024. La red, entretanto, había aumentado aproximadamente un 65 %.
Esto no demuestra que las nuevas líneas pierdan dinero. Es importante decirlo así. El indicador no es una cuenta de explotación y no permite calcular el beneficio de una línea. Lo que sí muestra es otra cosa: cada unidad adicional de infraestructura no está consiguiendo mantener automáticamente la intensidad de uso que tenían las unidades anteriores.
| Indicador de Intensidad de Uso (Alta Velocidad) | Año Máximo (2018) | Año de Cierre (2024) | Tendencia Real |
| Volumen de pasajeros (Por cada 10.000 km de red) | 708 millones de viajes | 682 millones de viajes | Caída del 3,67% en intensidad de viajeros |
| Expansión de la Red Física (En el mismo periodo) | Base de referencia | + 65% de kilómetros | La infraestructura crece un 65% mientras el uso por km disminuye. |
| Intensidad de Mercancías (Red general 2015-2025) | Máximo (2010) | Cierre periodo (2025) | Caída de aprox. 45% por unidad de red respecto a 2010. |
Y esa puede ser una forma mucho más rigurosa de plantear el problema.
No es necesariamente que China haya construido «demasiado ferrocarril». Es que, después de construir tanto, cada kilómetro adicional empieza a producir menos. Eso es la ley productividad marginal decreciente aplicada a infraestructura.
Y cuando la infraestructura se financia fundamentalmente con deuda, la cuestión deja de ser solamente económica; se convierte en financiera: si el rendimiento marginal disminuye mientras el capital invertido sigue creciendo, alguien tiene que soportar la diferencia.
La defensa del modelo es más sólida de lo que parece
Aquí conviene volver a la Escuela de Negocios CKGSB porque su análisis sirve precisamente para impedir que el argumento se convierta en una caricatura.
La defensa de la alta velocidad china no consiste simplemente en decir que los trenes están llenos. Consiste en afirmar que el ferrocarril genera externalidades: reduce tiempos de viaje, amplía mercados laborales, conecta empresas, facilita el turismo, integra ciudades y puede contribuir a crear economías de aglomeración. El problema es que muchas de esas ganancias no aparecen en los ingresos de China State Railway.
Una empresa ferroviaria puede perder dinero transportando pasajeros que generan actividad económica en otros lugares. Una ciudad puede atraer empresas gracias a una conexión ferroviaria que nunca devolverá por sí sola el coste de la línea. Un corredor puede tener valor estratégico porque conecta un puerto, una región industrial o una zona fronteriza. Una línea puede ser útil para la movilidad de la población durante determinadas épocas del año aunque su utilización media no justifique una rentabilidad comercial convencional.
China ha explicitado esta filosofía con bastante claridad. Cuando se le ha preguntado por la sostenibilidad financiera de su red ferroviaria, la respuesta oficial ha insistido en que la alta velocidad no debe evaluarse exclusivamente mediante las cifras financieras y los indicadores económicos, sino también mediante el beneficio público y los «retornos integrales».
Es una defensa legítima. Pero tiene una consecuencia inevitable: si el retorno utilizado para justificar una inversión no aparece en la cuenta de resultados del operador, hay que identificar dónde aparece y quién lo recibe.
Si lo recibe una empresa que se instala en una nueva ciudad, tenemos una externalidad empresarial.
Si lo recibe una población que accede a un mercado laboral más amplio, tenemos un beneficio social.
Si lo recibe una región que queda integrada en un corredor nacional, tenemos un beneficio territorial.
Si lo recibe el conjunto del Estado por razones estratégicas, tenemos un retorno político o geoestratégico.
Pero ninguno de ellos paga automáticamente la deuda ferroviaria.
Ahí está la diferencia entre rentabilidad económica y rentabilidad financiera. Y también ahí está el límite de utilizar la primera para justificar indefinidamente la segunda.
El freno llegó, pero no llegó el final de la expansión
Lo más interesante es que el propio Estado chino parece haber reconocido parte del problema.
Las nuevas reglas para los ferrocarriles interurbanos aprobadas a finales de 2025 y desarrolladas en 2026 introducen criterios bastante más duros. Los proyectos nuevos deben justificar una demanda mínima; se establece como referencia un volumen de al menos 15 millones de viajes de ida y vuelta al año, se intenta evitar la duplicación de corredores existentes y se exige controlar el tamaño de las estaciones y los costes de construcción. Además, las regiones cuyos proyectos interurbanos no alcancen el 50 % de la demanda prevista después de cinco años quedan sujetas a restricciones para iniciar nuevos proyectos, y las que no consigan equilibrio de caja después de diez años tampoco podrán seguir ampliando libremente este tipo de red. El capital propio de los nuevos proyectos debe alcanzar al menos el 50 % y se prohíbe financiar irregularmente las obras mediante endeudamiento.
La frase política que acompaña a esta nueva orientación es bastante reveladora: «adelantarse moderadamente, pero no adelantarse excesivamente».
Eso no es una retirada del ferrocarril. China sigue construyendo. Sigue teniendo un objetivo de 60.000 kilómetros de alta velocidad para 2030 y mantiene inversiones gigantescas. En 2026 se siguen planificando más de 2.000 kilómetros de nuevas líneas.
Pero sí es un cambio importante en el criterio de selección. Ya no basta con decir que una infraestructura es deseable para el desarrollo regional. Hay que demostrar que la demanda existe, que el proyecto no duplica innecesariamente otra infraestructura, que existe una participación suficiente de capital y que la administración responsable podrá soportar sus obligaciones financieras.
El Estado que construyó primero y preguntó después parece estar intentando introducir ahora una pregunta que debería acompañar a cada proyecto desde el principio: ¿quién pagará si la demanda prevista no aparece?
El caso de Beijing-Shanghai demuestra que no todo es igual
Hay una manera sencilla de desmontar cualquier conclusión demasiado extrema: mirar Beijing-Shanghai.
La línea Beijing-Shanghai es precisamente el contraejemplo que impide afirmar que la alta velocidad china sea intrínsecamente deficitaria. Es uno de los corredores más densos y económicamente exitosos de la red y su sociedad operadora obtiene beneficios muy superiores a los de China State Railway en conjunto.
Pero incluso ahí está cambiando la lógica tarifaria. En mayo de 2026 la sociedad cotizada que gestiona Beijing-Shanghai aprobó elevar un 20 % las tarifas publicadas de sus servicios de alta velocidad en las distintas categorías de velocidad, aunque las tarifas efectivamente aplicadas pueden ser inferiores mediante descuentos variables. El argumento oficial fue avanzar hacia una política tarifaria más orientada al mercado y mejorar la asignación de recursos en función de la demanda.
Esto tampoco demuestra que la línea esté en problemas. Demuestra algo más interesante: incluso el corredor estrella está siendo utilizado como laboratorio para una mayor diferenciación de precios.
Después de décadas en las que el ferrocarril chino ha funcionado con una lógica fuertemente administrada, introducir precios más flexibles permite capturar parte de la disposición a pagar donde existe y mantener descuentos donde la demanda es más débil.
Eso puede mejorar la cuenta de resultados, pero no puede convertir mágicamente una línea de baja demanda en una línea rentable.
Y entretanto, la red sigue teniendo trabajo que hacer
Hay otro dato que obliga a moderar cualquier diagnóstico apocalíptico. El sistema ferroviario chino sigue teniendo una utilización masiva.
En 2025 transportó más de 4.200 millones de viajeros y más de 4.000 millones de toneladas de mercancías. En 2026 los datos nacionales siguen mostrando crecimiento de viajeros y, aunque mucho más moderado, también crecimiento del transporte de mercancías. Además, los servicios intermodales y logísticos están adquiriendo cada vez mayor importancia.
El problema, por tanto, no es que el ferrocarril chino esté vacío. Es la distribución de esa utilización.
Un corredor costero densamente poblado puede estar sometido a una presión enorme mientras una línea construida cientos de kilómetros más allá opera con una intensidad mucho menor. Una estación puede estar congestionada mientras otra permanece infrautilizada. Una línea puede generar beneficios extraordinarios y otra necesitar años para alcanzar una demanda razonable. El sistema puede ser simultáneamente extraordinariamente productivo y contener activos de productividad muy baja.
Y cuando todas esas actividades están dentro del mismo gran operador estatal, el resultado agregado puede ocultar esa dispersión.
El verdadero debate no es «¿China pierde dinero?»
La pregunta «¿China pierde dinero con la alta velocidad?» parece sencilla y probablemente es la pregunta equivocada.
No podemos demostrar con los datos disponibles que toda la alta velocidad china sea deficitaria. Tampoco podemos demostrar lo contrario. Sabemos que existen corredores claramente rentables y otros cuya demanda plantea dudas serias. Sabemos que el operador nacional obtiene beneficios muy pequeños en relación con su volumen de ingresos y activos. Sabemos que soporta una deuda gigantesca. Sabemos que continúa invirtiendo cientos de miles de millones de yuanes cada año. Sabemos que buena parte de su financiación está conectada con mecanismos públicos y con bancos estatales. Sabemos que el propio sistema chino admite que el retorno del ferrocarril no puede medirse exclusivamente mediante la cuenta de resultados.
Y sabemos algo especialmente importante: no disponemos de una segmentación financiera suficientemente transparente como para determinar con precisión dónde se genera el beneficio y dónde se genera el coste.
Esto no es una acusación de ocultación contable. No hace falta afirmar que China «esconde las pérdidas». Sería una conclusión que los datos no permiten sostener. El problema es más estructural: una empresa estatal integrada, con funciones comerciales, públicas y estratégicas, puede producir una cuenta de resultados perfectamente legítima y, al mismo tiempo, hacer imposible para un observador externo reconstruir la rentabilidad económica de cada pieza de la red.
Eso nos obliga a cambiar la pregunta. no deberíamos preguntar únicamente cuánto gana China State Railway. Deberíamos preguntar cuánto cuesta cada función que desempeña, qué ingresos genera cada una, qué beneficios externos produce, qué parte de esos beneficios captura el Estado y quién soporta la diferencia entre el coste financiero y el retorno que se considera suficiente para justificarla.
El ferrocarril como política económica
Hay además una cuestión de fondo que explica buena parte de la excepcionalidad china.
Durante décadas, la construcción ferroviaria no ha sido únicamente una política de transporte. Ha formado parte del modelo de crecimiento basado en inversión, construcción, urbanización e integración territorial. Una línea nueva significa acero, cemento, maquinaria, empleo, obra civil, estaciones, urbanización, actividad inmobiliaria y, finalmente, conectividad.
Eso genera una paradoja: Una infraestructura puede ser económicamente poco rentable para su operador y, al mismo tiempo, ser útil como instrumento de política económica durante su construcción. El gasto genera actividad inmediatamente; el retorno ferroviario llegará —si llega— durante décadas.
El problema aparece cuando la inversión deja de responder principalmente a necesidades de transporte y empieza a responder a la necesidad de mantener la inversión.
La productividad marginal vuelve a aparecer ahí. Si cada nuevo kilómetro conecta una gran concentración urbana con otra, probablemente exista una fuerte demanda que lo justifique.
Si el siguiente kilómetro conecta una ciudad menor con otra ciudad menor, el caso económico será más débil.
Si el siguiente conecta un territorio en declive demográfico con otro territorio en declive demográfico, la justificación tendrá que descansar cada vez más en externalidades, cohesión territorial o estrategia.
Y si, además, esa línea se financia mediante deuda pública o cuasi pública, la rentabilidad financiera deja de ser un detalle contable.
Se convierte en una obligación para las generaciones futuras.
La reforma pendiente no es construir menos: es saber qué se está construyendo
La gran paradoja de la experiencia china es que el país ha demostrado que sí se puede construir una red ferroviaria gigantesca. La cuestión que queda pendiente es demostrar que sabe detenerse exactamente dónde termina la rentabilidad marginal de cada nueva ampliación.
El cambio regulatorio de 2026 apunta en esa dirección. El requisito de demanda mínima, el límite para regiones con líneas que no alcanzan sus previsiones, la exigencia de equilibrio de caja a largo plazo y la obligación de aportar capital propio son, en esencia, mecanismos para devolver parte del riesgo al promotor del proyecto.
Es una diferencia importante respecto del modelo anterior. Porque si el Estado asume absolutamente todo el riesgo, la pregunta «¿merece la pena construir esta línea?» pierde fuerza. El promotor puede obtener los beneficios políticos, territoriales o macroeconómicos de la inversión mientras el coste financiero se reparte entre un sistema mucho más amplio.
Si, por el contrario, una parte sustancial del riesgo tiene que permanecer identificada en el proyecto y en la administración que lo promueve, la decisión cambia.
Por eso el debate chino sobre la alta velocidad no es realmente un debate sobre trenes. Es un debate sobre asignación de capital.
China ha llegado a un punto en el que ya no necesita demostrar que puede construir ferrocarriles. Lo que necesita demostrar es que puede decidir qué ferrocarriles merece la pena construir después de haber construido prácticamente todos los que quiso construir durante la fase anterior de expansión.
Y ahí los datos de Lu Dadao y Li Xunlei resultan especialmente incómodos. No porque demuestren que el sistema sea un fracaso —no lo hacen—, sino porque apuntan a algo mucho más difícil de resolver: cuando una red crece mucho más deprisa que la intensidad con la que se utiliza, el éxito de las primeras decenas de miles de kilómetros no garantiza que los siguientes miles produzcan el mismo retorno.
Ese es el verdadero significado de la productividad marginal decreciente.
Y explica también por qué el Estado chino puede seguir construyendo mientras endurece simultáneamente las condiciones para construir.
No hay contradicción. El objetivo ya no es demostrar que la alta velocidad funciona.
El objetivo es averiguar hasta dónde sigue funcionando.
Y para responder a esa pregunta habrá que mirar algo que durante mucho tiempo ha quedado en segundo plano detrás de las fotografías de los trenes Fuxing, las estaciones monumentales y los récords de kilómetros construidos: el balance.
Porque el mercado no hace desaparecer el riesgo. Obliga a identificar dónde está.
En China, la cuestión pendiente es precisamente esa: saber en qué balance, en qué fondo, en qué banco, en qué administración o en qué generación termina apareciendo.