
Cómo un campeón ferroviario europeo pasó de obsesionarse con ganar contratos a preguntarse cuáles merece realmente ganar
17 de octubre de 2026
Cuando Alstom decidió no presentar oferta a la última gran licitación de alta velocidad de Renfe, valorada en hasta 1.777 millones de euros, la noticia fue interpretada en España como una oportunidad perdida. Un fabricante líder europeo renunciaba a competir por el que probablemente era uno de los contratos ferroviarios más importantes del mercado español de los últimos años. Según las informaciones publicadas, los plazos de entrega y determinadas exigencias técnicas, especialmente el objetivo de alcanzar los 350 km/h, fueron considerados demasiado exigentes para asumir el riesgo asociado al proyecto.
Sin embargo, quizá la noticia importante no sea que Alstom dejó escapar un contrato.
Quizá la noticia sea que decidió no intentar ganarlo.
Porque observada aisladamente, la decisión parece extraña. Observada en el contexto de los últimos años de la compañía, empieza a parecer casi inevitable.
El matrimonio de conveniencia que nació tras un compromiso frustrado
Para entender la situación actual de Alstom hay que remontarse varios años atrás, a una operación que nunca llegó a culminar.
La historia reciente de Alstom no empieza realmente con Bombardier, sino con Siemens.
En 2017 se anunció la integración de Alstom y Siemens Mobility, el negocio ferroviario del conglomerado alemán. La operación fue presentada como la creación de un gran campeón ferroviario europeo, capaz de competir en igualdad de condiciones con los gigantes asiáticos y, en particular, con la china CRRC. Sin embargo, la estructura de la operación tenía más matices de los que suele recordarse.
No se trataba exactamente de una adquisición convencional ni de una fusión entre iguales. Jurídicamente, Alstom seguiría existiendo como sociedad cotizada y absorbería el negocio ferroviario de Siemens. Económicamente, sin embargo, Siemens obtendría el control efectivo de la nueva entidad mediante una participación mayoritaria. Era una solución típicamente francoalemana: Francia conservaba su campeón ferroviario nacional; Alemania obtenía una posición dominante en el grupo resultante.
Ambas partes renunciaban a algo, y obtenían algo. Era, en cierto modo, un compromiso cuidadosamente negociado, y precisamente por eso el veto posterior resultó tan doloroso.
En febrero de 2019, la Comisión Europea bloqueó la operación. La explicación política posterior se simplificó con frecuencia hasta reducirla a una discusión sobre China, pero el razonamiento de Bruselas fue mucho más concreto. A juicio de la Comisión, la entidad resultante concentraría demasiado poder de mercado en dos ámbitos especialmente sensibles: la señalización ferroviaria y la alta velocidad. La competencia potencial de CRRC en Europa seguía siendo limitada y relativamente lejana. La reducción de competencia entre Alstom y Siemens, en cambio, habría sido inmediata y perfectamente tangible para los operadores ferroviarios europeos.
París y Berlín interpretaron aquella decisión como una muestra de que las reglas europeas de competencia seguían pensadas para un mundo anterior a la emergencia de grandes grupos industriales respaldados por Estados con una visión estratégica de largo plazo. Bruselas respondió que proteger la competencia dentro del mercado europeo seguía siendo una prioridad fundamental. Fue uno de los debates industriales más importantes de la década.
El compromiso había fracasado. Pero las ambiciones que lo habían impulsado seguían presentes.
Alstom aspiraba a ampliar su presencia internacional, reforzar su cartera tecnológica y consolidar una ventaja significativa frente a la mayoría de fabricantes ferroviarios occidentales.
Conviene, sin embargo, introducir un matiz importante. Nada indica que la compañía se enfrentara a una amenaza existencial. Alstom ya era uno de los principales fabricantes ferroviarios del mundo, disponía de tecnologías punteras en señalización y alta velocidad, mantenía una importante presencia internacional y conservaba acceso a los principales mercados occidentales.
La cuestión no era sobrevivir, sino liderar.
O, si se prefiere una formulación menos amable, aumentar cuota de mercado, reforzar el poder negociador y abrir una distancia cada vez mayor respecto a la mayoría de competidores occidentales. También existía una expectativa menos confesable, pero perfectamente conocida: en mercados industriales concentrados, menos competidores suelen traducirse en una competencia menos intensa y, potencialmente, en mejores márgenes. Naturalmente, alguien termina pagando esa mejora de rentabilidad. Habitualmente, los clientes.
En otras palabras, la compra de Bombardier no fue una operación defensiva. Fue una apuesta ofensiva.
Nadie obligaba a Alstom a ejecutarla. La dirección consideró que las ventajas derivadas de una mayor escala, una cartera de productos más amplia y una posición competitiva reforzada compensaban sobradamente los riesgos de integración.
Vista con perspectiva, la pregunta verdaderamente interesante no es por qué Alstom compró Bombardier.
La pregunta es si subestimó la complejidad de aquello que estaba comprando.
Fue entonces cuando apareció Bombardier Transportation. Tampoco conviene imaginarla como una recién llegada al mercado ferroviario europeo. Buena parte de sus activos procedían de una larga cadena de fusiones y adquisiciones. La historia puede rastrearse desde Brown Boveri y ASEA, cuya unión dio origen a ABB. A mediados de los años noventa, ABB fusionó sus actividades ferroviarias con las de Daimler-Benz para crear Adtranz. En 2001, Bombardier adquirió Adtranz y heredó una parte sustancial de su tecnología, sus fábricas, sus plataformas y sus contratos. Cuando Alstom compró Bombardier Transportation dos décadas más tarde, estaba incorporando también una parte muy significativa de la historia industrial ferroviaria alemana, sueca y suiza.
Vista así, la operación era todavía más ambiciosa de lo que parecía. Alstom no adquiría únicamente una empresa canadiense en un matrimonio de conveniencia. Adquiría una superposición de culturas industriales, plataformas técnicas, contratos heredados y organizaciones procedentes de décadas de consolidación ferroviaria internacional.
La operación perseguía muchos de los mismos objetivos estratégicos que la integración con Siemens:
- ampliar la implantación internacional;
- reforzar la cartera tecnológica;
- aumentar la presencia industrial;
- mejorar el acceso a determinados mercados;
- consolidar una posición de liderazgo global.
Sin embargo, hay que evitar una exageración que apareció con frecuencia en aquellos años. La adquisición de Bombardier no convertía a Alstom en una empresa comparable, ni mucho menos, a CRRC. El gigante chino seguía jugando en otra dimensión.
Lo que sí conseguía era algo distinto y probablemente más importante desde una perspectiva competitiva inmediata: abrir una distancia muy considerable respecto al resto de fabricantes ferroviarios occidentales.
Alstom no se convertía en el equivalente europeo del grupo chino. Pero sí consolidaba una posición difícilmente alcanzable para la mayoría de sus rivales. Siemens Mobility, Hitachi Rail, Stadler, CAF, Talgo o el resto de fabricantes pasaban a contemplar un competidor aún más grande, más diversificado y con una implantación internacional mucho más extensa.
La bolsa compró aquella historia. Y, en realidad, resultaba difícil no hacerlo. La narrativa era extraordinariamente atractiva.
- Más tamaño.
- Más tecnología.
- Más contratos.
- Más presencia internacional.
- Más capacidad para competir.
- Más distancia frente a los rivales occidentales.
Sin embargo, hay otro elemento que raramente se recuerda y que resulta esencial para comprender la operación.
Bombardier no estaba vendiendo porque aquel negocio fuese irrelevante.
Estaba vendiendo porque se encontraba en pleno repliegue estratégico.
Durante años, el grupo canadiense había intentado mantener simultáneamente una gran división ferroviaria, un negocio de aviación comercial y una importante presencia en la aviación ejecutiva. Aquella estrategia acabó chocando con la realidad financiera. El enorme esfuerzo requerido para desarrollar la familia de aviones CSeries consumió cantidades extraordinarias de capital y obligó a replantear el conjunto del grupo.
La solución fue radical. Primero llegó la alianza con Airbus en torno al programa CSeries. Después, Airbus terminó integrando completamente aquellos aparatos en su catálogo bajo la denominación A220.
Más tarde llegó la venta de Bombardier Transportation a Alstom.
Finalmente, Bombardier quedó esencialmente concentrada en la aviación de negocios, un segmento mucho más rentable y mucho menos intensivo en capital que la aviación comercial.
Bombardier protagonizó uno de los mayores repliegues industriales de las últimas décadas. Renunció a la aviación comercial. Renunció al negocio ferroviario. Renunció a competir simultáneamente en varias industrias gigantescas. A cambio, conservó un negocio especializado en el que seguía siendo especialmente fuerte.
La paradoja es evidente. Mientras Bombardier intentaba simplificarse, Alstom intentaba crecer.
Mientras unos concluían que la complejidad estaba destruyendo valor, los otros apostaban por gestionarla mejor que nadie.
Y ahí aparece otro detalle especialmente interesante: La operación tampoco se produjo entre desconocidos.
Entre los actores institucionales más relevantes figuraba CDPQ, el poderoso gestor de pensiones y ahorro público de Quebec. CDPQ no sólo había sido un inversor importante en Bombardier Transportation; además era socio de SNCF en Keolis y llevaba años profundamente implicado en el sector ferroviario internacional. No se trataba de un fondo especulativo recién llegado al negocio. Conocía perfectamente los activos que estaban cambiando de manos.
Eso no demostraba que la integración fuese a resultar sencilla.
Pero sí indicaba que algunos de los participantes mejor informados del sector seguían viendo valor en aquellos activos ferroviarios.
Aun así, ni siquiera Bruselas estaba dispuesta a aprobar la operación sin condiciones.
Al igual que había ocurrido en el expediente Siemens-Alstom, la Comisión Europea exigió una serie de remedios destinados a preservar la competencia. Alstom tuvo que desprenderse de activos valiosos para obtener la autorización definitiva.
Entre ellos figuraba su participación en la plataforma de alta velocidad Zefiro V300, conocida en Italia como Frecciarossa 1000. El control terminó concentrándose en Hitachi, heredera a su vez de AnsaldoBreda, la otra gran participante en el proyecto. También se produjeron desinversiones que reforzaron indirectamente la presencia industrial de CAF en Francia y se impusieron compromisos relevantes en actividades de señalización, uno de los ámbitos que más preocupaban a la Comisión desde los tiempos de la frustrada fusión con Siemens.
La ironía resulta difícil de ignorar. La operación diseñada para reforzar a Alstom obligó simultáneamente a fortalecer a varios de sus competidores.
Bruselas no impedía crecer a Alstom, pero se aseguraba de que ese crecimiento no eliminara la competencia efectiva.
Y, aun después de todas esas concesiones, la compra seguía pareciendo suficientemente atractiva como para seguir adelante.
La conclusión parecía evidente. Alstom había encontrado por fin el sustituto del acuerdo frustrado con Siemens.
Reducir Bombardier Transportation a una simple colección de activos heredados sería injusto. Dos décadas después de la adquisición de Adtranz, la compañía, con fuerte presencia industrial en Alemania y el Reino Unido, había desarrollado una identidad propia y mantenía productos con posiciones muy sólidas en el mercado. El ejemplo más evidente era la familia de locomotoras TRAXX, que terminaría integrándose en la cartera de Alstom mientras algunas líneas históricas de locomotoras del fabricante francés fueron abandonadas. Bombardier estaba vendiendo activos valiosos. La cuestión era si Alstom sería capaz de integrarlos con éxito.
El espejismo del backlog: del contrato firmado al dinero cobrado
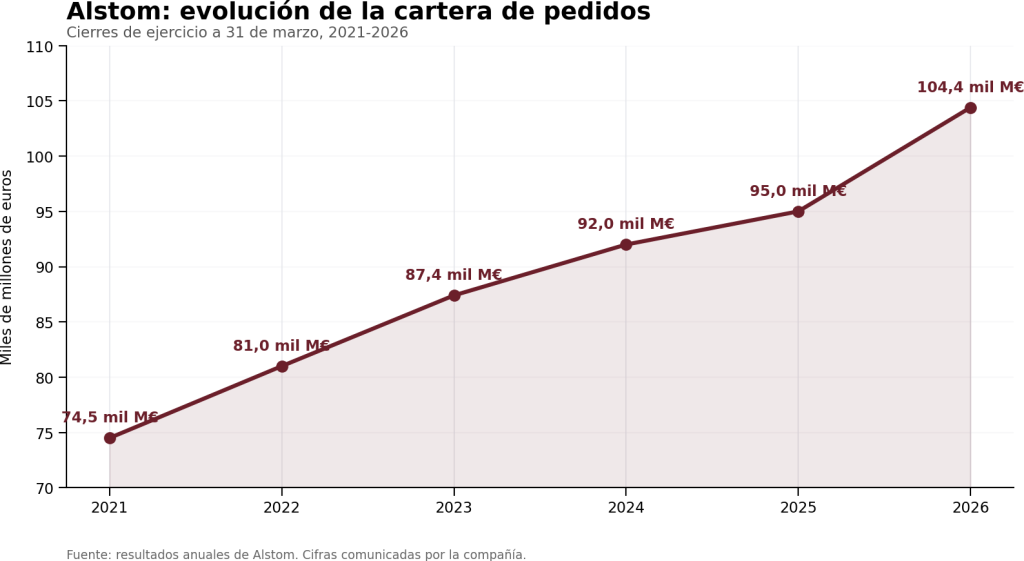
En industrias como el software, una cartera creciente de pedidos suele ser una excelente noticia. La dificultad es que los trenes no se parecen al software.
Un contrato ferroviario puede permanecer años en ejecución.
Durante ese tiempo hay que diseñar, industrializar, fabricar, homologar, entregar y mantener equipos extremadamente complejos.
Cada retraso tiene un coste.
Cada modificación puede consumir margen.
Y cada desviación en el calendario altera los flujos de caja previstos.
Una empresa puede anunciar miles de millones en nuevos pedidos y, al mismo tiempo, enfrentarse a tensiones financieras muy reales.
Porque el beneficio contable y la caja no siempre avanzan al mismo ritmo. En algunos casos, ni siquiera avanzan en la misma dirección.
La compra de Bombardier añadió una dificultad adicional.
- Más fábricas.
- Más plataformas.
- Más contratos heredados.
- Más programas en ejecución simultánea.
- Más países.
- Más clientes.
Y, por tanto, más puntos donde una desviación aparentemente menor podía terminar convirtiéndose en un problema relevante.
Vista desde fuera, la empresa parecía más fuerte que nunca. Desde dentro, la complejidad empezaba a aumentar más deprisa que los resultados.
Y esa diferencia acabaría haciéndose visible donde más duele: en la caja.
El shock de 2023
La crisis de confianza estalló realmente en otoño de 2023.
Alstom reveló un deterioro mucho más grave de lo esperado en generación de caja. El flujo de caja libre semestral se situó aproximadamente en torno a los -1.100 millones de euros y la deuda neta rondaba los 3.400 millones. Aquellas cifras provocaron una reacción devastadora en bolsa.
La acción sufrió uno de esos desplomes que dejan cicatriz.
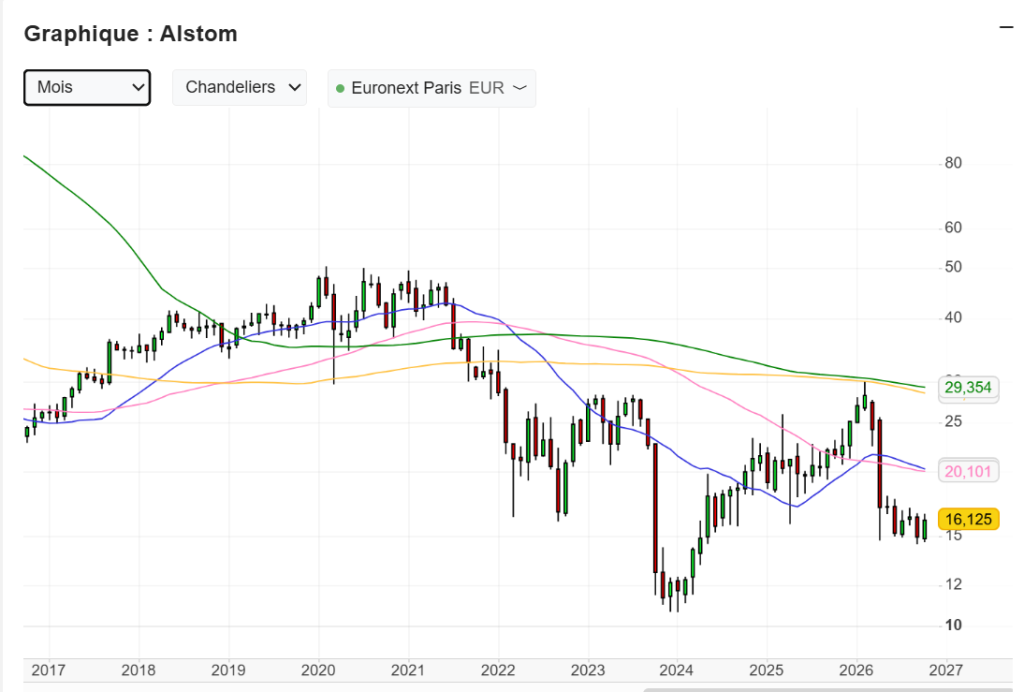
La cartera de pedidos crecía. La confianza de los accionistas, no. Evolución mensual de la cotización de Alstom en Euronext París, en euros, con medias móviles. Fuente: Zonebourse. Captura: 17 de octubre de 2026.
Y el mercado comenzó a sospechar que la integración de Bombardier era bastante más complicada de lo que se había contado.
Pero sería simplista atribuir todos los problemas a Bombardier.
Porque algunos de los proyectos más exigentes de Alstom eran completamente propios.
El ejemplo más visible es el TGV-M, el futuro buque insignia de la alta velocidad francesa para SNCF.
No era un legado de Bombardier. Era Alstom en estado puro: un proyecto desarrollado desde el principio junto al cliente y llamado a proporcionar estabilidad al negocio de alta velocidad durante las dos décadas siguientes.
Y, aun así, acumuló retrasos.
Eso lleva a una conclusión incómoda. Quizá el problema no fuera Bombardier, Quizá Bombardier solo amplificó un problema más profundo.
No era un problema comercial
Lo interesante es observar lo que ocurrió después.
Cuando una empresa entra en dificultades suele escucharse un discurso recurrente:
- el mercado es difícil;
- la competencia aprieta;
- faltan pedidos;
- el entorno económico se ha deteriorado.
Nada de eso parecía describir la situación de Alstom. De hecho, ocurría casi lo contrario.
El transporte ferroviario vivía uno de sus mejores momentos en décadas. La transición energética, las inversiones públicas y los programas de modernización de redes impulsaban la demanda en buena parte de Europa y de otros mercados internacionales.
La cartera seguía batiendo récords.
Los gobiernos seguían invirtiendo.
Los operadores seguían comprando.
Los contratos seguían llegando.
La empresa no sufría una crisis de demanda. Sufría una crisis de ejecución. O quizá más exactamente, una crisis de confianza en su capacidad de ejecución.
Porque los inversores no se preguntaban si Alstom tenía trabajo; podían verlo perfectamente en la cartera de pedidos.
La pregunta era otra: ¿será capaz de transformar todo ese trabajo en márgenes, beneficios y caja?
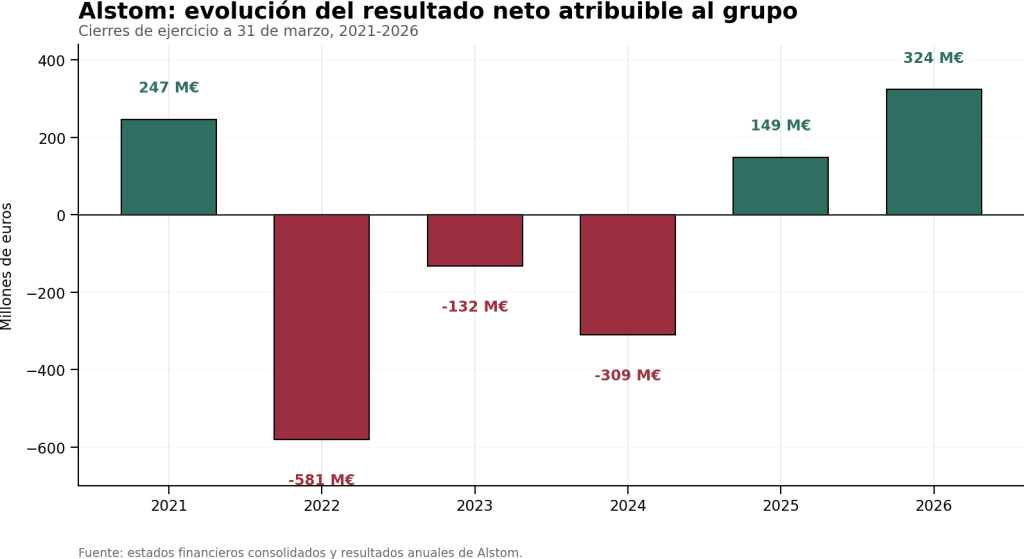
La diferencia parece sutil. No lo es. Es la diferencia entre una historia de crecimiento y una historia de rentabilidad. De profitabilité.
Y fue precisamente esa diferencia la que empezó a dominar la conversación sobre Alstom.
Cómo puede haber beneficio antes de entregar el tren
En los grandes contratos ferroviarios, Alstom no espera necesariamente a entregar los trenes para reconocer todos los ingresos y beneficios. En la mayoría de los contratos de construcción y servicios a largo plazo, los reconoce conforme avanza el proyecto mediante el método cost to cost.
La fórmula simplificada es: Porcentaje de avance = costes incurridos / costes totales estimados
Ese porcentaje se aplica al precio del contrato. Si un proyecto de 100 millones tiene un coste estimado de 80 millones y ya se han gastado 20, se considera ejecutado en un 25 %. La empresa puede reconocer acumuladamente 25 millones de ingresos, 20 de costes y 5 de margen.
Pero el cálculo depende de una estimación que se revisa durante toda la ejecución. Si aparecen retrasos, modificaciones técnicas, penalizaciones, problemas de industrialización o sobrecostes de proveedores, aumenta el coste previsto para terminar el contrato. En el ejemplo anterior, si ese coste pasa de 80 a 100 millones, los 20 millones gastados ya no representan un 25 %, sino un 20 %, y el margen esperado desaparece.
Si el contrato pasa a ser deficitario, la pérdida estimada no se reparte entre los ejercicios restantes: se reconoce inmediatamente. Por eso el resultado puede variar bruscamente sin que la empresa haya dejado de fabricar o entregar trenes. Basta con que cambie la estimación de cuánto costará terminar determinados proyectos.
La caja sigue otra lógica. Los cobros dependen de anticipos y de hitos contractuales como las pruebas, la homologación, la aceptación o la entrega. El ingreso contable puede reconocerse antes o después del cobro correspondiente. Alstom contempla expresamente que el calendario de cobros y el reconocimiento de ingresos por cost to cost pueden diferir significativamente.
En resumen:
- los ingresos reflejan el avance contable del proyecto;
- el margen depende de cuánto se espera ganar o perder al terminarlo;
- la caja depende de cuándo se cobra y cuándo se paga.
Un proyecto puede avanzar, generar ingresos contables y, al mismo tiempo, consumir caja.
Henri Poupart-Lafarge: el CEO constructor
Henri Poupart-Lafarge había llegado al puesto de consejero delegado en 2016.
Durante aproximadamente una década dirigió la transformación de Alstom. La propia compañía describe ese período como diez años de crecimiento y expansión, culminados con la integración de Bombardier Transportation.
Resulta llamativo que quien había construido el gigante acabara dedicando buena parte de sus últimos años a salvarlo de una crisis financiera.
Porque la respuesta de Poupart fue eminentemente financiera.
El plan de desapalancamiento se apoyó en tres grandes pilares:
- ampliación de capital de aproximadamente 1.000 millones de euros;
- emisión de 750 millones en bonos híbridos “profundamente subordinados”;
- venta de activos por varios cientos de millones de euros.
Todo ello acompañado de medidas destinadas a mejorar el capital circulante, reforzar controles financieros y reducir endeudamiento.
Visto desde la perspectiva de las finanzas corporativas, el plan fue bastante sofisticado, un traje a la medida. Y probablemente evitó problemas mucho mayores.
Ni deuda corriente ni capital: qué eran los híbridos
Los 750 millones de euros emitidos por Alstom no eran bonos ordinarios ni obligaciones convertibles en acciones. Eran bonos híbridos profundamente subordinados: jurídicamente se parecen a la deuda, pero algunas de sus características los acercan al capital.
Para un lector español, su pariente más reconocible serían las tristemente célebres participaciones preferentes de las cajas de ahorro. No eran exactamente el mismo instrumento, pero compartían la lógica esencial: perpetuidad, subordinación, rentabilidad elevada y una amortización que dependía más de la decisión del emisor que de un vencimiento exigible por el inversor. La diferencia decisiva estaba en la comercialización. Aquellas preferentes terminaron en manos de multitud de pequeños ahorradores; los híbridos de Alstom fueron colocados entre inversores institucionales que sabían, o debían saber, exactamente qué riesgo estaban comprando.
No tenían una fecha fija de vencimiento. Pagaban un cupón inicial del 5,868 % anual durante los primeros cinco años y tres meses, pero Alstom podía diferir su pago en determinadas condiciones. En caso de liquidación, sus titulares cobrarían después de los acreedores ordinarios y subordinados y solo antes que los accionistas, de ahí el calificativo de “profundamente subordinados”. Por eso asumían bastante más riesgo que quienes compraban deuda convencional.
A cambio, la estructura ofrecía a la empresa tres ventajas.
La primera era evitar una ampliación de capital todavía mayor y, con ella, una dilución adicional para los accionistas.
La segunda era proteger su calificación crediticia. Moody’s reconoció a la emisión un 50 % de contenido de capital, mientras que Alstom la contabilizó íntegramente como patrimonio neto conforme a las normas internacionales de información financiera.
La tercera ventaja era ganar tiempo. Al no existir un vencimiento obligatorio, Alstom no quedaba comprometida a devolver el principal en una fecha determinada. Podía amortizar la emisión durante la primera ventana abierta entre mayo y agosto de 2029 o mantenerla en circulación, aunque a partir de entonces el cupón pasaría a revisarse periódicamente y conservar el instrumento acabaría resultando más caro.
Esa flexibilidad tenía una contrapartida. El inversor no sabía durante cuánto tiempo conservaría la inversión. Si Alstom encontraba financiación más barata, podía amortizarla desde la primera fecha permitida; si las condiciones empeoraban, podía mantenerla viva. El comprador asumía así el riesgo de recuperar el dinero antes de lo deseado o de quedar ligado al instrumento durante más tiempo del previsto. A ello se añadían la subordinación y la posibilidad de diferir cupones.
De ahí la prima. El 5,868 % no remuneraba únicamente el riesgo Alstom. Remuneraba también una inversión perpetua, subordinada y cuya duración quedaba en buena medida en manos de la empresa.
No era financiación barata. Pero sí extraordinariamente flexible. Y, para una compañía que necesitaba reforzar su balance sin cargarlo con otros 750 millones de deuda ordinaria ni imponer una dilución todavía mayor a sus accionistas, era, como ya avanzábamos, un instrumento hecho casi a medida.
Un detalle que suele olvidarse: el mercado sí prestó dinero a Alstom
Se suele presentar el desapalancamiento como una huida desesperada hacia adelante, pero los hechos en el caso de Alstom apuntan más bien a otra cosa.
La ampliación de capital fue respaldada por grandes inversores institucionales y la emisión que acabamos de describir, pese a su subordinación, su carácter perpetuo y la posibilidad de diferir cupones, fue ampliamente sobresuscrita.
Es decir, los compradores estaban dispuestos a asumir el riesgo Alstom. No gratis, desde luego. El cupón inicial era elevado y el propio híbrido recibió de Moody’s una calificación Ba2, dos escalones por debajo de la deuda sénior de la compañía. Pero había demanda
El híbrido daba tiempo al balance. Pero no hacía que un tren saliera antes de fábrica ni que una homologación llegara a tiempo.
Eso sugiere algo muy interesante. Los mercados de crédito no parecían pensar que Alstom estuviera cerca de la insolvencia. Lo que cuestionaban los accionistas, vendiendo a precio casi de derribo, era otra cosa: su capacidad para cumplir lo prometido.
Acreedores y accionistas estaban viendo empresas distintas
El accionista veía:
- profit warning;
- ampliación de capital;
- retrasos;
- desviaciones;
- destrucción de valor.
El acreedor veía:
- líder mundial ferroviario;
- demanda estructural;
- cartera gigantesca;
- apoyo institucional;
- activos industriales valiosos.
Los primeros preguntaban: ¿Volveré a ganar dinero?
Los segundos preguntaban: ¿Me devolverán el dinero?
Son cuestiones diferentes. Y las respuestas también pueden serlo.
En casa del herrero…
Aquí aparece una paradoja especialmente interesante.
Poupart-Lafarge terminó utilizando herramientas financieras para solucionar las consecuencias de problemas industriales.
- Vendió activos.
- Amplió capital.
- Emitió híbridos.
- Redujo deuda.
- Refinanció.
Pero ninguna de esas medidas resolvía directamente:
- retrasos;
- homologaciones;
- desviaciones de planificación;
- problemas de industrialización;
- sobrecostes de ejecución.
En cierto modo, era la clásica historia del cuchillo de palo en casa del herrero.
El híbrido compraba tiempo. Pero no hacía que un tren saliera antes de fábrica ni que una homologación llegara a tiempo.
El problema visible estaba en el balance, pero el origen seguía estando en las fábricas y en los proyectos.
El relevo: llega Martin Sion
La historia se vuelve interesante, Porque Martin Sion llega desde un mundo distinto, pero no tanto.
Safran, fabricante de motores aeronáuticos, ArianeGroup, de propulsión espacial.
Sectores donde un retraso de meses puede alterar la economía completa de un programa industrial.
Su nombramiento fue anunciado en octubre de 2025, aunque la transición llevaba preparándose desde meses antes. Poupart había comunicado ya que no buscaría una nueva renovación. La sucesión se desarrolló durante casi medio año antes de hacerse efectiva el 1 de abril de 2026.
Aquí aparece un matiz muy importante. La bolsa no reaccionó violentamente al nombramiento. La gran caída llegó después.
El mercado no discutió el diagnóstico. Lo descontó.
Cuando Sion presentó sus primeras conclusiones, el mensaje fue extraordinariamente duro.
Reconoció lo siguiente:
- que una empresa con una cartera superior a 100.000 millones de euros debería generar bastante más caja y mejores márgenes.
- problemas de planificación.
- desalineaciones entre desarrollo, industrialización y fabricación.
- dificultades en grandes proyectos.
- que la empresa no estaba ejecutando al nivel que cabría esperar de un líder mundial.
La reacción fue inmediata. La acción cayó alrededor de un 28% tras aquellas declaraciones y la retirada de objetivos financieros.
Conviene formularlo correctamente. No fue que el mercado discutiera el diagnóstico, sino que no le gustó nada. Y lo descontó inmediatamente en la cotización.
Seleccionar antes de ejecutar
Pero el diagnóstico de Martin Sion no terminaba en las fábricas.
También afectaba al modo en que Alstom debía decidir qué contratos incorporar a su cartera.
En sus primeras declaraciones fue muy claro sobre las consecuencias de los retrasos:
«Cuando llegamos tarde, se produce un efecto dominó con consecuencias importantes».
No hablaba únicamente de entregar un tren unos meses después. En un negocio de proyectos, un retraso puede alterar la secuencia completa: prolonga el trabajo de ingeniería, desordena la fabricación, inmoviliza capital circulante, desplaza cobros y puede activar penalizaciones contractuales. Por eso insistía en que respetar la planificación era esencial y señalaba como prioridad una mejora profunda de la ejecución.
Pero mejorar la ejecución de los contratos existentes era solo la mitad del problema. La otra mitad consistía en evitar que los nuevos contratos reprodujeran los mismos riesgos.
Meses después, Martin Sion explicaría que Alstom revisaría con mayor rigor las ofertas antes de acudir a una licitación. Cada proyecto tendría que examinarse atendiendo a su encaje con la estrategia de producto y de país, pero también a sus riesgos industriales y económicos. La compañía sería más selectiva al decidir qué pedidos incorporaba a su cartera.
La idea suponía un cambio relevante. Durante años, el tamaño de la cartera había funcionado como demostración de fortaleza. Bajo la nueva lógica, no bastaba con añadir pedidos. Había que preguntarse si podían ejecutarse con los medios disponibles, dentro del plazo comprometido y con una rentabilidad suficiente.
No se trataba de vender menos trenes por principio. Se trataba de no ganar contratos que, una vez firmados, pudieran destruir mediante retrasos, costes adicionales y penalizaciones el margen que parecían ofrecer sobre el papel.
La propia compañía hablaba ya de mejorar la «calidad» de los pedidos y vinculaba expresamente la disciplina del plan operativo con una recuperación progresiva del margen y de la generación de caja. Martin Sion reconocía que determinados grandes contratos de material rodante continuaban pesando sobre ambas magnitudes.
La secuencia estratégica quedaba así bastante clara:
- seleccionar mejor antes de licitar;
- evaluar el riesgo antes de comprometerse;
- planificar de forma realista;
- coordinar desarrollo, homologación, industrialización y fabricación;
- ejecutar mejor lo ya contratado;
- transformar la cartera en margen y caja.
Alstom seguía queriendo crecer. Pero ya no a cualquier precio. Y esta vez la expresión podía entenderse literalmente.
Dos directivos, dos prioridades
La comparación entre Poupart y Sion resulta casi irresistible.
| Henri Poupart-Lafarge | Martin Sion |
| Construir el campeón europeo | Hacer rentable el campeón europeo |
| Comprar Bombardier | Digerir Bombardier |
| Resolver la deuda | Resolver la ejecución |
| Proteger el balance | Mejorar la productividad |
| Herramientas financieras | Herramientas industriales |
| Supervivencia financiera | Credibilidad operativa |
Probablemente sea la mejor forma de entender la transición.
Poupart intentó arreglar las consecuencias financieras de problemas industriales. Sion intenta arreglar los problemas industriales que generan consecuencias financieras.
Parece una diferencia pequeña. No lo es.
¿Por qué Alstom no ha concurrido al concurso de Renfe?
Volvemos al punto de partida de nuestro análisis.
No parece probable que Martin Sion decidiera personalmente si presentar o no una oferta concreta en España. Lo razonable es pensar que el análisis nació en Alstom España.
Que los equipos locales evaluaron:
- riesgos;
- plazos;
- homologaciones;
- rentabilidad;
- capacidad industrial.
Y que posteriormente la decisión fue validada por los órganos corporativos correspondientes.
Pero precisamente ahí está la clave.
Lo importante no es quién levantó la mano en la reunión final.
Lo importante es que una organización acostumbrada durante años a perseguir grandes contratos decidió decir que no.
La relación entre aquella decisión y la nueva política de Alstom no pasó inadvertida. El Financial Times presentó la ausencia del fabricante francés como una señal de que la compañía pretendía concentrarse en un número menor de nuevos proyectos. Según las fuentes citadas por el diario, Alstom consideró demasiado ajustado el plazo para las primeras entregas y demasiado ambiciosas determinadas exigencias técnicas del concurso.
La explicación encajaba perfectamente con lo que Martin Sion llevaba anunciando desde su llegada:
- Alstom sería más selectiva;
- analizaría con mayor rigor cada proyecto;
- evaluaría sus riesgos antes de licitar;
- y pondría el foco en ejecutar mejor lo ya contratado.
Pero quizá pueda avanzarse algo más.
Una posible explicación técnica
La información divulgada sobre el concurso destacaba dos condiciones especialmente exigentes.
Los trenes debían estar preparados para alcanzar 350 km/h. Las primeras cinco unidades tenían que incorporarse antes del mes 40, la flota completa antes del mes 78 y, durante la fase de suministro, debía entregarse aproximadamente un tren cada mes y medio. Renfe había otorgado expresamente una importancia especial a la rapidez de fabricación y puesta en servicio.
Hasta ahí, los datos públicos. Pero existe además una posible explicación técnica que no aparece en la información general difundida sobre la licitación. RailIn, todavía bajo su anterior cabecera de Trenvista, ya había señalado al anunciarse el concurso que, según fuentes no oficiales, Renfe buscaba trenes con tracción distribuida.
Debemos contemplar también la posición de Renfe. La compañía necesitaba renovar los trenes más antiguos de su flota, los que entraron en servicio en 1992, aumentar la capacidad ante el crecimiento previsto de la demanda y disponer cuanto antes de nuevas unidades para ampliar sus servicios. Desde esa perspectiva, dar prioridad a los plazos de entrega no era un capricho, sino la respuesta a una necesidad operativa real. Tampoco resultaba irracional pedir trenes preparados para 350 km/h si la inversión debía permanecer en servicio durante varias décadas y la infraestructura podía llegar a admitir esa velocidad. Renfe no estaba obligada a diseñar el concurso alrededor de la plataforma más madura de cada fabricante. Podía definir el tren que consideraba necesario y cada fabricante podía decidir si estaba dispuesto a comprometerse a entregarlo.
Si esa información era correcta, el problema de Alstom aparecía con bastante claridad.
La compañía disponía de dos arquitecturas muy distintas para la alta velocidad.
La más madura es el Avelia Horizon, el TGV-M desarrollado junto a SNCF: un tren articulado de dos pisos, con coches de viajeros remolcados y la tracción concentrada en dos motrices compactas situadas en los extremos. Es la prolongación actual de la arquitectura clásica del TGV francés.
Si la tracción distribuida era obligatoria, el Avelia Horizon quedaba fuera desde el principio.
La alternativa estaba en la familia Avelia Stream: trenes de un solo piso y tracción distribuida, que Alstom describe con una disposición convencional de bogies, frente a los bogies compartidos de los demás TGV. Alstom remonta oficialmente su genealogía al Pendolino de Fiat Ferroviaria, una plataforma que heredó y siguió desarrollando en sus fábricas italianas, particularmente en Savigliano.
Pero la historia industrial rara vez es tan ordenada como el catálogo comercial.
Entre el Pendolino de Fiat Ferroviaria y el actual Avelia Stream existió el AGV, un desarrollo propio de Alstom que suponía una convergencia tecnológica bastante clara con el ICE 3 y la posterior familia Velaro: un tren de un solo piso, articulado y con tracción distribuida, que aprovechaba para viajeros la longitud ocupada por las motrices en un TGV convencional.
A mí el AGV me parecía un avance prometedor. Solo encontró un comprador, NTV, que encargó 25 unidades para sus servicios Italo. Después dejó de recibir pedidos y fue desapareciendo silenciosamente del catálogo y de la conversación ferroviaria.
No me di un hartón de llorar por su muerte, entre otras cosas porque nadie llegó a anunciarla.
Por eso cuesta no mirar el Avelia Stream como una resurrección. Alstom podrá remontar oficialmente su genealogía al Pendolino italiano, pero las denominaciones comerciales cambian con más facilidad que la ingeniería. Un diseño alternativo no aparece de la nada y cuesta creer que todo lo aprendido con el AGV se evaporase al desaparecer su nombre del catálogo.
Quizá el Avelia Stream no sea oficialmente el AGV redivivo. Pero, en lenguaje de fan, cuesta no escuchar un lejano: «Yo soy tu padre».
La cuestión, en cualquier caso, no era la genealogía del producto, sino su grado de madurez para responder al concurso español.
Alstom tenía muy avanzada una plataforma de alta velocidad, el Avelia Horizon, pero posiblemente no podía ofrecerla si Renfe exigía tracción distribuida. La alternativa obligaba a construir la propuesta en torno a otra arquitectura y a acelerar su adaptación, industrialización y homologación para España.
Y todo ello dentro de un calendario que exigía los primeros cinco trenes antes del mes 40.
No se trataba simplemente de elegir otro modelo del catálogo. Se trataba de superponer:
- desarrollo y adaptación técnica;
- industrialización;
- homologación;
- fabricación;
- y un ritmo de entregas particularmente exigente.
Exactamente la combinación capaz de generar retrasos, sobrecostes, consumo de caja y penalizaciones contractuales si cualquiera de las fases dejaba de avanzar al mismo ritmo que las demás.
No parece que el atractivo económico del contrato fuese el problema principal. Las explicaciones publicadas pusieron el foco en los plazos y en las exigencias técnicas. El contrato era atractivo, pero también podía obligar a Alstom a acelerar una plataforma menos madura para aquel uso mientras seguía intentando estabilizar la ejecución de otros grandes programas.
Sumadas ambas cosas, el resultado se parece mucho a un no go de manual.
No porque Alstom hubiese perdido interés en la alta velocidad española, ni porque el contrato fuese pequeño, y probablemente tampoco porque el precio resultase insuficiente.
Sino porque el riesgo industrial podía ser demasiado elevado para una compañía cuyo nuevo consejero delegado acababa de advertir de las consecuencias de incumplir la planificación y de la necesidad de seleccionar mejor los proyectos antes de comprometerse.
Visto así, la retirada de Renfe deja de parecer una oportunidad perdida.
Y empieza a parecer una declaración de principios.
La verdadera pregunta para los nuevos operadores
Hay una última cuestión que me parece más interesante que cualquier adjudicación concreta.
Durante los últimos años hemos visto numerosos anuncios:
- futuros operadores;
- memorandos de entendimiento;
- pedidos en negociación;
- proyectos de alta velocidad;
- planes de expansión.
Pero, si el diagnóstico de Martin Sion es correcto, quizá estemos mirando la variable equivocada.
La pregunta ya no sería: ¿Quién quiere comprar trenes de Alstom?
Sino: ¿A quién quiere vender trenes Alstom?
Una empresa con más de 100.000 millones de euros en cartera no parece tener un problema de demanda. Tiene capacidad para elegir entre proyectos, imponer mayor disciplina en la negociación y rechazar aquellos cuyos plazos, exigencias técnicas o distribución de riesgos no compensen la rentabilidad esperada.
Con una salvedad evidente: SNCF no es un cliente cualquiera, sino el principal socio histórico de Alstom en la alta velocidad francesa. Para los nuevos operadores, en cambio, la relación puede ser muy distinta.
Muchos de ellos anuncian servicios antes de haber firmado definitivamente la compra de los trenes, cerrado su financiación, conseguido capacidad industrial o completado las autorizaciones necesarias. Entre el anuncio de una futura ruta y la salida del primer tren de fábrica queda todavía casi todo por hacer.
Y ahí aparece una dificultad que suele pasar inadvertida.
Un nuevo operador puede tener una marca atractiva, financiación suficiente y acceso previsto a la infraestructura. Pero también necesita que algún fabricante quiera dedicar capacidad de ingeniería y producción a su proyecto, aceptar sus plazos y asumir su riesgo contractual.
Si Alstom pretende concentrarse en un número menor de programas y seleccionar con más rigor los pedidos, algunos aspirantes pueden descubrir que el principal obstáculo no es encontrar dinero ni viajeros. Es encontrar trenes.
El acuerdo anunciado con Virgin lo ilustra bien. Contempla doce Avelia Stream para futuros servicios por el canal de la Mancha a partir de 2030, pero la incorporación del pedido a la cartera depende todavía de la aprobación regulatoria y del cierre financiero.
Por eso, quizá la pregunta relevante no sea cuántos operadores anuncian que comprarán trenes a Alstom.
La pregunta es cuántos de esos anuncios llegarán a convertirse en contratos firmes, encontrarán un hueco real en la capacidad industrial del fabricante y sobrevivirán al recorrido que separa una presentación comercial del primer tren homologado.
Una cosa es conseguir que Alstom aparezca en una nota de prensa. Otra, bastante más difícil, es conseguir que fabrique los trenes.
Conclusión
La compra de Bombardier Transportation no convirtió a Alstom en un gigante ferroviario mundial. Ya lo era. Pero casi duplicó su escala, extendió su presencia industrial y abrió una distancia considerable frente a la mayoría de sus competidores occidentales. También incorporó una complejidad que la compañía había subestimado y destruyó buena parte de la confianza bursátil acumulada durante años.
Henri Poupart-Lafarge dedicó una década a construir el campeón europeo y sus últimos años a estabilizar su balance.
Martin Sion ha heredado un desafío diferente. Debe demostrar que ese campeón puede ejecutar proyectos con la misma eficacia con la que consigue contratos.
Por eso la retirada de la licitación de Renfe puede ser mucho más significativa de lo que parece.
No porque Alstom perdiera un pedido.
Sino porque quizá fue una de las primeras señales visibles de un cambio cultural profundo.
Si la era Poupart-Lafarge fue la era del crecimiento, la era Sion podría acabar siendo la era de la selección.
Y, después de años obsesionada con ganar contratos, Alstom parece estar aprendiendo una lección distinta: no todos los contratos merecen ser ganados.