24 de septiembre de 2026
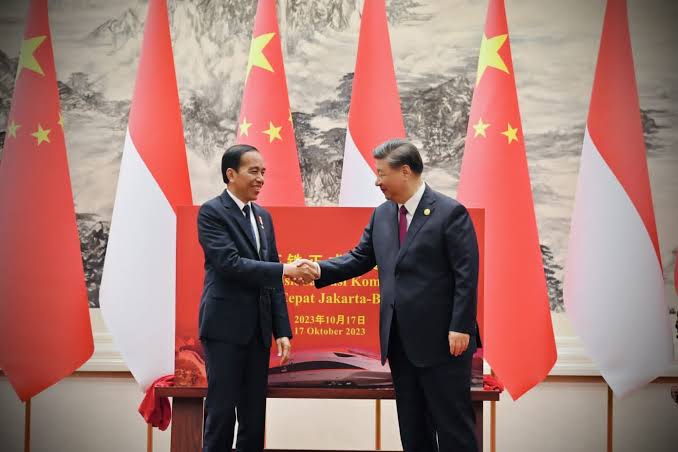
Cuando el tren comenzó a circular entre Yakarta y Bandung en octubre de 2023, Indonesia se convirtió en el primer país del hemisferio sur con un tren de alta velocidad propio. Tres años después, el proyecto es el caso de estudio favorito de cualquier economista para entender cómo un megaproyecto estructurado «sin riesgo para el Estado» acaba inevitablemente devorando el balance del Ministerio de Finanzas.
La gran paradoja del Whoosh es que, sobre las vías, funciona. El tren transporta cada vez más viajeros, ha reducido los tiempos de viaje drásticamente y ya es capaz de cubrir sus gastos estrictamente operativos. Tampoco fue un desastre sin precedentes en su construcción: sus sobrecostes rondaron el 20 %, una cifra casi modesta si se compara con otros colosos de la infraestructura ferroviaria mundial. El colapso financiero no vino del tendido eléctrico ni de los túneles, sino de un margen de seguridad financiero inexistente: una enorme carga de deuda, un desajuste letal entre la moneda de cobro y la de pago, y unas previsiones de demanda que rozaban la ciencia ficción.
2015: El pulso geopolítico entre Tokio y Pekín
El proyecto nació en 2015 como fruto de una intensa competencia geopolítica promovida por el entonces presidente Joko Widodo. Japón y China presentaron ofertas contrapuestas para construir la línea de 142 kilómetros. China se llevó la victoria gracias a una promesa política irresistible para Yakarta: construir el tren sin exigir una garantía soberana formal que comprometiera los presupuestos del Estado indonesio.
Para articular esta ingeniería, se creó PT Kereta Cepat Indonesia China (KCIC). Se trataba de una empresa conjunta participada en un 60 % por un consorcio de empresas públicas indonesias (lideradas por la operadora ferroviaria nacional KAI) y en un 40 % por un conglomerado de empresas estatales chinas. El 75 % de la gigantesca inversión inicial se cubrió mediante un préstamo del China Development Bank (CDB) a 40 años, con un interés del 2 % anual denominado en dólares estadounidenses.
Es aquí donde comenzó a fraguarse la trampa. Japón había ofrecido un interés muchísimo menor (del 0,1 %), pero su préstamo estaba denominado en yenes, lo que conllevaba un enorme riesgo cambiario a largo plazo. Sin embargo, la estructura china, al prometer alta velocidad sin tocar la deuda soberana directa, simplemente ocultó el peligro: en lugar de que el Estado asumiera el riesgo financiero, este se trasladó íntegramente a las ya debilitadas empresas públicas indonesias.
Sobrecostes, rescates y la sombra de la corrupción
Los problemas sobre el terreno no tardaron en aflorar. El proyecto sufrió severos retrasos por la pandemia y las expropiaciones, y su coste inicial, estimado en unos 6.070 millones de dólares, escaló hasta rozar los 7.270 millones. Para cubrir este agujero de 1.200 millones, en febrero de 2024 la operadora pública KAI tuvo que asumir dos préstamos adicionales del CDB por unos 448 millones de dólares. Sin embargo, las condiciones ya no eran tan amables: el interés de este rescate subió a una horquilla de entre el 3,4 % y el 3,8 %.
Fue entonces cuando se desmoronó la principal coartada del proyecto: para avalar este rescate, el Gobierno indonesio se vio obligado a aportar garantías públicas a través de PT Penjaminan Infrastruktur Indonesia, manchando definitivamente los presupuestos del Estado. A la asfixia financiera de KCIC se sumaron los impagos a los contratistas locales, como la constructora WIKA, que a día de hoy sigue reclamando facturas atrasadas por más de 5 billones de rupias.
Además, la gestión de los sobrecostes acabó derivando en un escándalo judicial. En octubre de 2025, la comisión anticorrupción de Indonesia (KPK) inició una investigación formal tras las incendiarias denuncias del expolítico Mahfud MD. Este apuntó a una red de corrupción basada en la reventa de terrenos públicos: individuos con información privilegiada habrían comprado tierras al Estado a bajo precio para revendérselas al propio proyecto ferroviario durante las expropiaciones, inflando artificialmente la factura final de construcción.
¿Habrían cuadrado las cuentas sin el sobrecoste?
A nivel puramente operativo, el Whoosh arroja cifras notables. En 2025 transportó a 6,2 millones de pasajeros, alcanzando picos superiores a los 24.000 viajeros diarios, y amplió sus servicios hasta las 48 frecuencias. Sus ingresos crecieron un 19 % el pasado año, permitiendo a KCIC alcanzar un EBITDA (beneficio antes de intereses, impuestos, depreciaciones y amortizaciones) positivo. Es decir: los billetes pagan de sobra el movimiento de los trenes.
Pero, ¿fue el sobrecoste del 20 % lo que hundió al proyecto? El bisturí financiero demuestra que no. El verdadero verdugo del tren fue un error monumental en la proyección de la demanda. Los 6,2 millones de viajeros actuales son apenas un tercio de los 18,25 millones anuales que los estudios iniciales de viabilidad aseguraban que usarían el tren. Incluso si el proyecto hubiera costado exactamente los 6.070 millones de dólares previstos inicialmente, los ingresos actuales no bastarían para pagar la deuda.
Esto genera una brecha insalvable. Los ingresos operativos del tren (unos 1,5 billones de rupias anuales) logran pagar la electricidad, los salarios y el mantenimiento, pero son minúsculos frente a los 2 billones de rupias que la empresa debe abonar solo en intereses de la deuda, por no hablar de la amortización del principal.
Este agujero se ve, además, multiplicado por la trampa de las divisas. La operadora recauda cada billete en rupias indonesias, pero debe hacer frente a un gigantesco préstamo que cotiza en dólares estadounidenses. Cualquier debilidad macroeconómica de la moneda local encarece automáticamente la deuda sin que haya entrado un solo pasajero menos al tren.
La crisis política de 2026 y la deuda a 80 años
A nivel diplomático, el tren cuenta con un salvavidas evidente. China es simultáneamente prestamista, suministradora de la tecnología y accionista del 40 % de la infraestructura. A Pekín le interesa mucho más pactar reestructuraciones de deuda que forzar un impago oficial que manche el gran proyecto estrella de su Nueva Ruta de la Seda en el sudeste asiático.
Sin embargo, el drama ha estallado internamente en Yakarta. Para evitar que la inasumible deuda del tren terminara quebrando a la operadora ferroviaria nacional (KAI), el Gobierno indonesio diseñó en agosto de 2026 un rescate estructural, traspasando el control y los pasivos de KCIC a un vehículo especial del Ministerio de Finanzas y al poderoso fondo soberano Danantara.
Para intentar aliviar esta asfixia, a principios de septiembre de 2026, el entonces ministro de Finanzas, Purbaya Yudhi Sadewa, anunció una reestructuración extrema: el plazo de amortización de la enorme deuda con China se extendió hasta los 80 años. Esta maniobra intergeneracional lograba reducir las cuotas a aproximadamente 1 billón de rupias anuales, pero a costa de trasladar la factura a varias generaciones futuras. Durante el anuncio, Purbaya llegó a bromear con la prensa, señalando que la generación actual «no debía sentirse excesivamente agobiada» por el pago.
Semejante frivolidad ante las insoportables presiones fiscales de esta absorción provocó un terremoto político sin precedentes. El 14 de septiembre de 2026, el presidente Prabowo Subianto destituyó de forma fulminante a Purbaya Yudhi Sadewa tras apenas un año y seis días en el cargo. Su sustituto, Suahasil Nazara, heredó el sillón con el amargo mandato de lidiar con un desajuste de ocho décadas.
El espejo de los vecinos: India, México y Vietnam
El laberinto indonesio ilustra a la perfección las distintas trampas a las que se enfrentan las economías emergentes cuando deciden apostar por la alta velocidad, un desafío que sus vecinos están abordando con estrategias radicalmente opuestas:
- India y el riesgo cambiario: Nueva Delhi optó por Japón para financiar su línea de alta velocidad Mumbai-Ahmedabad con un préstamo en yenes al 0,1 % a 50 años. Sin embargo, la historia económica advierte del peligro de esta vía: debido a la constante devaluación de la rupia india frente al yen, si se toma como referencia el año 1985, el principal de un préstamo de este tipo se habría multiplicado por 11,5 veces solo por el efecto del tipo de cambio, borrando cualquier ventaja teórica de unos intereses bajos.
- México y el riesgo al presupuesto directo: En el caso del Tren Maya, el gobierno mexicano decidió esquivar la deuda externa y los prestamistas internacionales, pagando la obra íntegramente con fondos públicos soberanos. Pero al hacerlo, el Estado asume todos los golpes en solitario. Además de absorber directamente un sobrecoste de construcción del 171 %, las arcas públicas asumen mes a mes las pérdidas operativas: en 2025, el tren generó ingresos por 541,8 millones de pesos, pero registró gastos por 4.810,3 millones.
- Vietnam y el filtrado del riesgo: Tras observar los fiascos regionales de financiación cruzada, Vietnam aprobó en 2024 su red de alta velocidad decantándose exclusivamente por la inversión pública pura para evitar someterse a las condiciones de potencias extranjeras. Aprendiendo de los errores de contabilidad creativa de sus vecinos, en 2025 el banco central y el Ministerio de Finanzas vietnamitas bloquearon en seco una oferta de la empresa privada local VinSpeed. Las autoridades consideraron que la exigencia de la empresa de recibir un enorme préstamo estatal a interés cero era, en realidad, un riesgo sistémico disfrazado de subvención, cortando la trampa antes de mover un solo metro de tierra.
Conclusión
La historia de Whoosh no demuestra que la alta velocidad sea técnica o socialmente inviable en los países emergentes. Lo que ilustra con crudeza son los peligros de una combinación financiera tóxica impulsada por las urgencias políticas: altos niveles de deuda, el desajuste cambiario, proyecciones de demanda totalmente desconectadas de la realidad y una gobernanza laxa a la hora de controlar los sobrecostes de construcción.
A nivel de ingeniería y servicio público, el tren funciona y probablemente acabe vertebrando la economía local y transportando a muchos más millones de viajeros con el paso de los años. Pero la diferencia entre un buen sistema de transporte y una buena inversión radica exactamente ahí. Whoosh pasará a la historia como lo primero, pero difícilmente logrará ser recordado como lo segundo.