2 de octubre de 2026
Un ferrocarril que transporta pasajeros y aumenta sus ingresos pierde dinero en la explotación, soporta más de 2.000 millones de dólares de deuda y ha llegado al concurso para reestructurarla. Detrás de los trenes hay una estructura societaria de varias capas, garantías cruzadas con Brightline West y una financiación que necesita ser reorganizada para que el negocio pueda seguir funcionando
El 23 de septiembre escribí sobre Brightline West, el ferrocarril que todavía está por construir entre Las Vegas y el sur de California y cuya financiación empezaba a mostrar señales que merecían atención. El artículo terminaba, en esencia, con una pregunta: qué ocurre cuando un proyecto ferroviario extraordinariamente intensivo en capital tiene que convertir una enorme inversión inicial en una explotación capaz de soportar la deuda que la ha financiado.
Pocos días después, la otra mitad de la historia se hizo mucho más visible. No porque Brightline West hubiera cambiado de situación, sino porque Brightline Florida decidió acogerse a una reestructuración judicial de una dimensión considerable.
Brightline Florida ya está construido. Lleva años funcionando. Tiene trenes, estaciones, pasajeros e ingresos. No hay que hacer hipótesis sobre la demanda futura ni sobre lo que ocurrirá cuando llegue la inauguración. Tenemos una empresa ferroviaria real y podemos mirar sus cuentas.
Y las cuentas cuentan una historia bastante menos confortable que los trenes circulando entre Miami y Orlando.
La noticia, presentada por la propia compañía, tiene un aspecto tranquilizador. Brightline anunció un acuerdo de reestructuración financiera que contempla 490 millones de dólares de nueva financiación para la salida del procedimiento, mantiene la operación ferroviaria y, según su presidente Nicolas Petrovic, pretende proporcionar al negocio «the balance sheet to match the growth» que está experimentando. La compañía insiste en que la reestructuración financiera no debe afectar a las operaciones.
Pero hay una diferencia entre decir que los trenes siguen circulando y explicar qué ha tenido que ocurrir detrás de ellos para que puedan seguir haciéndolo.
Porque cuando uno abre los documentos judiciales aparece una Brightline bastante más complicada que la marca que ve el pasajero.
Brightline ha alcanzado un acuerdo para reestructurar su deuda y ha iniciado procedimientos bajo el Chapter 11. La operación ferroviaria, sin embargo, continúa. La sociedad que mueve los trenes no se ha acogido al procedimiento concursal, mientras otras 17 sociedades del entramado empresarial sí lo han hecho.
Hay financiación nueva para mantener la estructura en funcionamiento. Hay financiación comprometida para la salida del procedimiento. Hay acreedores que se oponen a determinadas operaciones y que llevan años litigando con Brightline. Y hay una cuestión económica que precede a todo lo demás: la explotación ya era deficitaria antes de pagar los intereses de la deuda.
El problema, por tanto, no es únicamente financiero.
Chapter 11: el ferrocarril no se detiene
Conviene traducir primero el concepto: el Chapter 11 es el capítulo 11 del Title 11, el U.S. Bankruptcy Code, es decir, el capítulo dedicado a la reestructuración concursal dentro de la legislación concursal federal estadounidense, integrada en el United States Code.
Dicho de otra manera: estamos ante un concurso de acreedores con continuidad empresarial, no ante una liquidación de la compañía. El procedimiento permite que determinadas sociedades sigan operando mientras reorganizan sus obligaciones bajo supervisión judicial. Una vez explicado, podemos hablar de Chapter 11 tranquilamente.
En Brightline, además, la separación entre las sociedades sometidas al procedimiento y la que presta el servicio ferroviario es particularmente importante.
Brightline Trains Florida LLC, la sociedad operadora, no es una de las sociedades que han presentado las peticiones de Chapter 11.
Tampoco lo es toda la cadena societaria que conduce hasta ella. Son otras 17 entidades las que han acudido al procedimiento.
Esto significa que, para el pasajero, puede no cambiar absolutamente nada. Los trenes siguen circulando, las estaciones siguen abiertas, los billetes siguen vendiéndose y la explotación continúa.
Para quien mire el balance consolidado y los contratos de financiación, la historia es bastante más complicada.
Una cebolla societaria
Brightline no es una compañía en el sentido sencillo que solemos atribuir a una empresa ferroviaria. Detrás de la operadora existe una estructura de sociedades que cumple funciones distintas de propiedad, inversión, tenencia de activos, desarrollo, gestión y financiación.
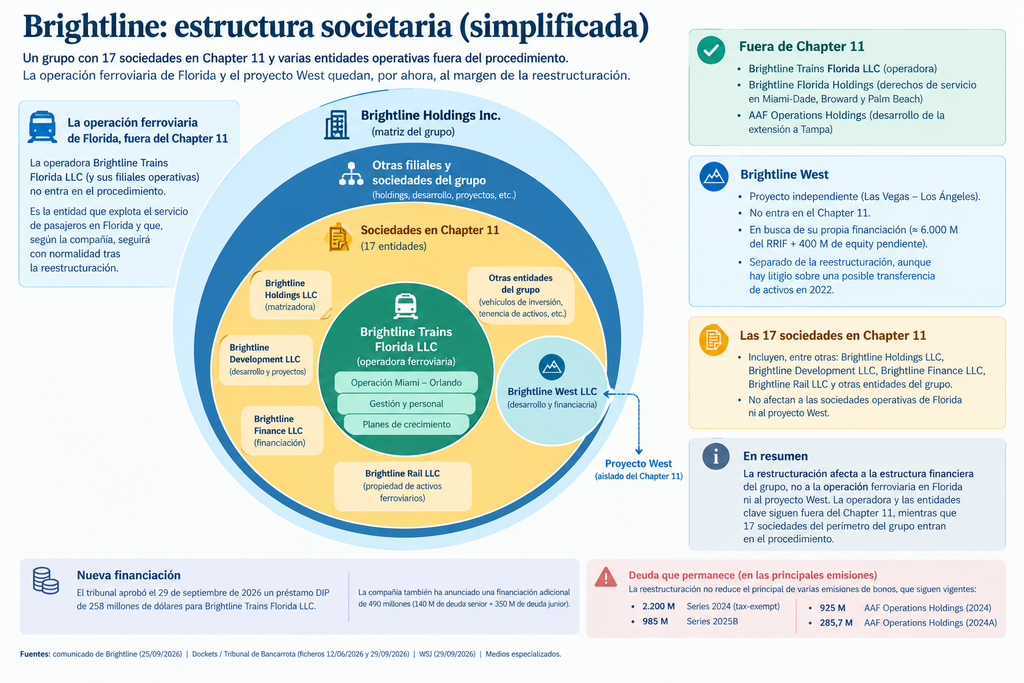
En las capas superiores aparecen FIHPNP2 LLC, FIHPNP LLC, FIHPNPNJ LLC, FIHP LLC, Florida Investment Holdings LLC, BLH Investment LLC y Brightline Holdings LLC.
De Brightline Holdings cuelgan, entre otras, Brightline Property Holdings, Brightline Management y New Flagler Development, junto con sociedades relacionadas con propiedades y desarrollos concretos.
Por otra rama aparecen AAF Operations Holdings LLC (relacionada con el desarrollo de la extensión a Tampa, también excluida del Chapter 11), Brightline East LLC, BLTF Holdings LLC y, finalmente, Brightline Trains Florida LLC, la sociedad que opera los trenes.
No hace falta memorizar los nombres. Lo importante es entender la lógica.
Una estructura de este tipo permite separar jurídicamente activos, actividades y riesgos. Pero también hace que haya que responder a preguntas que en una empresa sencilla apenas existirían: ¿quién es el deudor?, ¿quién es el propietario de cada activo?, ¿quién garantiza la deuda?, ¿qué sociedades están sujetas al procedimiento?, ¿qué activos están gravados como garantía?, ¿qué dinero puede circular entre las distintas entidades? Precisamente la reestructuración que ahora se está produciendo consiste, en buena medida, en reorganizar esas relaciones.
Por eso resulta tan importante que la compañía que mueve los trenes permanezca fuera del Chapter 11. No estamos ante una compañía ferroviaria que haya dejado de operar mientras se decide su futuro. Los trenes siguen circulando mientras una parte sustancial de la estructura societaria que está detrás de ellos entra en Chapter 11.
La separación societaria no significa necesariamente separación económica, como veremos más adelante.
Florida proporciona el experimento
Las cuentas auditadas de 2025 permiten entender que el Chapter 11 no aparece de repente en septiembre de 2026.
Brightline Florida obtuvo aproximadamente 214 millones de dólares de ingresos durante 2025, frente a unos 188 millones en 2024. Cerca de 199 millones procedieron de pasajeros: billetes y otros ingresos relacionados con el servicio. Es decir, el ferrocarril tiene clientes. Tiene ingresos, que están aumentando.
Hasta aquí, una historia razonablemente buena. El problema aparece cuando bajamos por la cuenta de resultados. El EBIT fue negativo en unos 127 millones de dólares. Los ingresos no cubrieron los costes de explotación. Antes de pagar un solo dólar por la financiación, la actividad ferroviaria ya estaba perdiendo dinero.
Después aparece la segunda capa: los gastos financieros se sitúan en el orden de otros 100 millones de dólares, que llevan el resultado antes de impuestos hasta aproximadamente −233 millones de dólares. La deuda ascendía a unos 2.260 millones de dólares en el balance.
La distinción es esencial. No estamos ante una explotación rentable que, después de pagar una deuda excesiva, termina dando pérdidas. La explotación ya es deficitaria antes de considerar la financiación. La deuda profundiza el agujero.
Y eso cambia bastante la interpretación económica del caso: Brightline no necesita solamente una estructura de deuda más cómoda. Necesita, en algún momento, que la economía de la explotación mejore.
El problema llega a la caja
Las cuentas auditadas contienen además una advertencia particularmente significativa del auditor sobre la continuidad de la compañía (going concern).
Brightline reconoce que no dispone de suficiente liquidez para atender sus obligaciones actuales y ha diferido aproximadamente 117 millones de dólares de intereses.
La aritmética aproximada resulta reveladora. Si la carga financiera anual se sitúa en el entorno de 100 millones de dólares, esos 117 millones equivalen aproximadamente a 14 meses de esa carga. Esto permite entender la dimensión del problema. No estamos ante un pequeño desfase de tesorería.
La empresa genera ingresos, pero pierde dinero en la explotación; acumula una enorme deuda; soporta una carga financiera del orden de cien millones de dólares anuales y ha llegado al punto de diferir una cantidad de intereses equivalente a más de un año de esa carga.
El resultado es una fotografía bastante más interesante que la que proporciona cualquiera de las dos magnitudes por separado.
Hay éxito operativo en el sentido más inmediato: el servicio funciona, hay pasajeros y los ingresos crecen.
Hay fracaso económico-financiero en otro sentido mucho más importante: los ingresos no cubren los costes de explotación y la estructura financiera añade una carga que la compañía no puede atender normalmente con su liquidez disponible.
El tren funciona. Las cuentas no.
La financiación no arregla por sí sola el problema económico
Aquí conviene no confundir dos cosas que en una reestructuración concursal pueden aparecer simultáneamente.
Brightline ha conseguido financiación nueva para atravesar el procedimiento. El juez de quiebras de Nueva Jersey ha aprobado aproximadamente 258 millones de dólares de financiación DIP (debtor-in-possession), pese a la oposición de Knighthead Capital Management y Certares Management.
Además, existe financiación comprometida de hasta 490 millones de dólares para la salida del procedimiento.
Es una cantidad considerable. Pero no es dinero generado por la explotación. Hay dinero nuevo entrando por la sociedad que sigue operando —aunque Brightline Florida continúa consumiendo caja— y dinero que puede circular después hacia las sociedades sometidas al procedimiento concursal.
La financiación DIP proporciona liquidez. Permite pagar obligaciones necesarias, mantener la actividad y atravesar el procedimiento. Pero no convierte automáticamente el EBIT negativo en positivo.
Ésta es una diferencia que conviene mantener muy clara porque es fácil que la palabra «reestructuración» esconda demasiadas cosas.
Una reestructuración financiera puede modificar quién cobra, cuánto cobra y cuándo cobra. Puede reducir el coste de la deuda, ampliar vencimientos, convertir deuda en capital, liberar determinadas obligaciones o proporcionar liquidez adicional.
Pero ninguna de esas operaciones, por sí sola, hace que un tren sea más barato de operar ni que un pasajero pague más por su billete. La reestructuración financiera no equivale a una reestructuración económica.
Si no se produce una modificación sustancial de la estructura de ingresos y costes de la compañía, el problema operativo que muestran las cuentas de 2025 no desaparece. Brightline seguirá perdiendo dinero y consumiendo caja, mientras la estructura financiera necesita ser reorganizada.
La cuestión fundamental es, por tanto, doble. Primero: ¿puede hacerse soportable la deuda? Segundo, y más importante a largo plazo: ¿puede hacerse rentable la explotación?
La primera pregunta es la que intenta resolver el Chapter 11. La segunda no la resuelve un juez de quiebras.
Knighthead, Certares y una deuda que viene de 2023
Los acreedores tampoco son una cuestión menor en esta historia. Knighthead y Certares tampoco son acreedores convencionales. Knighthead tiene una especialización explícita en crédito distressed y situaciones especiales; Certares concentra buena parte de su actividad en viajes, turismo, hostelería y servicios relacionados, sectores particularmente expuestos al ciclo económico. En su plataforma de crédito coinciden, de hecho, inversiones tan distintas como Hertz, varias aerolíneas y Brightline.
No estamos, por tanto, ante dos bancos comerciales que simplemente hayan concedido un préstamo y esperen cobrar sus intereses hasta el vencimiento.
En 2023, Knighthead y Certares, junto con CK Opportunities Fund, demandaron a Morgan Stanley y Brightline por una operación relacionada con la financiación de la compañía.
Según la demanda, CK Opportunities Fund había adquirido aproximadamente 191 millones de dólares de un préstamo de Brightline a Morgan Stanley, que actuaba como agente administrativo del crédito. Posteriormente habría adquirido otros 90 millones.
La controversia giraba, entre otras cuestiones, alrededor de un make-whole amount: una cantidad que debía proteger al acreedor ante determinadas amortizaciones anticipadas del préstamo.
Los demandantes sostienen que en diciembre de 2022 una filial de Brightline emitió determinadas participaciones preferentes a una entidad vinculada, operación que, según su interpretación del contrato de crédito, estaba prohibida. Según la demanda, el efecto de la operación habría sido que una amortización anticipada dejara de activar el pago del make-whole.
La demanda sostiene además que Morgan Stanley ocultó la operación al incorporar fraudulentamente una página de firma de CK Opportunities Fund a una modificación del contrato que, según los demandantes, contenía lenguaje relativo a aquella operación que ellos no habían visto ni aceptado.
Es importante mantener aquí el lenguaje jurídico correcto: son las alegaciones de los demandantes. No podemos presentar como hechos probados las acusaciones de fraude.
Lo que sí podemos afirmar es que el litigio existe, que la reclamación se formuló y que los demandantes reclamaban al menos 750 millones de dólares, incluyendo el principal y el make-whole amount.
Y detrás de esa demanda aparece una cuestión mucho más interesante para entender la estructura de Brightline: las garantías.
Cuando Brightline West servía de garantía
El préstamo no tenía como único respaldo los activos de la sociedad que había recibido directamente el crédito.
Según la demanda, Brightline Holdings era la prestataria, mientras que Brightline West Holdings y otras cuatro sociedades vinculadas al proyecto Brightline West actuaban como garantes.
En diciembre de 2022, según la versión de los demandantes, esas sociedades fueron liberadas de sus obligaciones como garantes y se liberaron también los liens sobre activos de esas entidades.
Podemos explicarlo en términos económicos sencillos: se liberaron los gravámenes sobre activos de esas sociedades del entramado de Brightline West que servían como garantía del crédito, debilitando así el perímetro patrimonial que respaldaba a los acreedores.
No era un impago. Era, según los demandantes, un debilitamiento de las garantías. Aquí las garantías cruzadas adquieren todo su sentido.
La separación jurídica entre sociedades no equivale necesariamente a aislamiento financiero. Una sociedad puede no ser la deudora principal y, sin embargo, haber comprometido sus activos como garantía de la deuda de otra.
Estas garantías cruzadas tienen precisamente la función de impedir que la separación societaria se convierta en aislamiento financiero. Si una pieza del grupo se tambalea, el problema puede alcanzar a las demás a través de las garantías que las vinculan. Si las garantías se liberan, el perímetro patrimonial que protege al acreedor se hace más pequeño.
Esto explica por qué Brightline West puede aparecer en una disputa cuyo origen está en una financiación de Brightline Holdings.
Brightline West Holdings no tenía que ser el deudor principal. Bastaba con que fuera garante.
Y eso introduce una cuestión interesante en una estructura empresarial que separa cuidadosamente sus diferentes actividades: el ferrocarril de Florida y el proyecto de West pueden ser sociedades distintas y operar independientemente, pero las relaciones de garantía pueden hacer que sus riesgos financieros no estén completamente aislados.
El valor de esas garantías puede parecer una cuestión jurídica abstracta mientras todos los deudores pagan puntualmente. Cuando la estructura financiera empieza a tambalearse, deja de serlo.
¿Por qué Knighthead y Certares se oponían a la financiación?
Esto permite entender mejor una aparente paradoja del actual procedimiento concursal.
Brightline necesita financiación nueva para seguir adelante.
Knighthead y Certares son acreedores que también quieren recuperar su dinero.
Y, sin embargo, se opusieron inicialmente a la financiación DIP de 258 millones de dólares.
La razón no es que quisieran detener los trenes. Según la documentación presentada en el procedimiento, sostenían que determinados términos de la financiación podían perjudicar su posición en el litigio anterior y, por tanto, su eventual recuperación.
El juez consideró que la financiación era necesaria y aprobó el préstamo. Pero Brightline modificó posteriormente el plan para introducir protecciones para Knighthead y Certares, y el juez consideró que esas modificaciones habían atendido sus objeciones. Es una buena demostración de cómo funciona una reestructuración concursal sofisticada.
Cada nueva financiación cambia el mapa de los acreedores.
No basta con encontrar dinero. Hay que determinar qué garantías recibe el nuevo dinero, qué prioridad tendrá, qué derechos conservan los acreedores anteriores y qué ocurre con las reclamaciones que ya estaban en litigio.
En un procedimiento de esta dimensión, el problema no es simplemente conseguir 258 millones.
Es decidir quién queda detrás de esos 258 millones y quién queda delante.
Un ferrocarril que se parece poco a una empresa ferroviaria convencional
Confieso que tengo cierta debilidad por el caso de Texas Central, una bonita lost cause.
Cuando se discutió allí si una compañía que todavía no había construido ni operaba el ferrocarril podía ser considerada una railroad company a efectos de ejercer eminent domain, la cuestión no era una sutileza semántica. De esa consideración dependían facultades concretas para adquirir los terrenos necesarios para construir la infraestructura. Texas Central ganó aquella batalla, pero la victoria jurídica no resolvió el problema financiero.
Texas Central no consiguió el financial close y nunca llegó a ejecutar siquiera un metro lineal de explanación.
Cuando seguí aquel proyecto, mi preocupación estaba menos en la demanda potencial que en una cuestión bastante más prosaica: qué coste de capital podía soportar el proyecto una vez construido.
Un ferrocarril de ese volumen exige una inversión gigantesca antes de transportar a su primer pasajero. Una vez inaugurado, la explotación tiene que producir suficiente margen para soportar esa inversión y pagar la financiación que la hizo posible.
Mi estimación entonces era que el coste financiero tendría que situarse del orden del 2%, como máximo, para que la cuenta de resultados futura pudiera absorber la carga de deuda sin quedar aplastada por ella.
No era una predicción sobre Texas Central ni una ley universal sobre ferrocarriles. Era una forma de plantear la pregunta: ¿Cuánto margen puede producir la explotación y cuánto capital hay que remunerar?
Brightline Florida proporciona ahora un experimento que Texas Central nunca pudo proporcionar. Aquí el ferrocarril sí está construido; los trenes circulan; los pasajeros existen; los ingresos están ahí. Podemos mirar qué ocurre después. Y el resultado es incómodo:
214 millones de dólares de ingresos; 127 millones de EBIT negativo; aproximadamente 100 millones de gastos financieros; unos 233 millones de resultado antes de impuestos negativo.
No estamos ante una empresa que simplemente necesita terminar de construir su infraestructura para empezar a generar ingresos. Ya está generando ingresos.
Lo que no está generando es suficiente resultado económico para sostener el capital invertido y la estructura financiera que lo acompaña.
El problema no termina cuando se inaugura el ferrocarril
Ésta es quizá la cuestión económica más importante que deja Brightline Florida.
En una infraestructura intensiva en capital, existe una tendencia natural a considerar la inauguración como la culminación del proyecto.
Financiar. Construir. Inaugurar. Transportar pasajeros. Pero financieramente falta la parte más larga. Operar durante décadas y generar suficiente margen para remunerar y devolver el capital invertido.
Un ferrocarril puede tener pasajeros y, sin embargo, no ser rentable. Puede aumentar sus ingresos y seguir perdiendo dinero. Puede mejorar su ocupación y continuar consumiendo caja. Puede funcionar perfectamente desde el punto de vista operativo y ser un fracaso desde el punto de vista económico-financiero. Brightline Florida está proporcionando precisamente ese ejemplo.
La demanda no es el único dato relevante; tampoco los ingresos. Incluso el EBITDA —si quisiéramos detenernos en él— tampoco resolvería la cuestión.
En una infraestructura que ha necesitado miles de millones de dólares de inversión, hay que llegar hasta el coste del capital.
Y cuanto mayor sea la deuda, mayor es la sensibilidad de la cuenta de resultados a cada punto porcentual de interés.
Ésa era precisamente la preocupación que me llevó a mirar Texas Central desde el principio.
Tres ferrocarriles y tres problemas diferentes
La comparación con los otros dos proyectos empieza a resultar bastante incómoda.
Texas Central no consiguió cerrar la financiación necesaria y no llegó a empezar la construcción.
Brightline Florida sí consiguió financiar, construir y poner en servicio el ferrocarril. Tiene pasajeros y genera ingresos. Pero la explotación ha sido deficitaria, la estructura financiera ha resultado demasiado pesada y la compañía ha llegado a una crisis de liquidez que desemboca en una reestructuración concursal.
Brightline West está en una situación distinta: ya ha comenzado la construcción, pero todavía tiene que demostrar que puede completar la financiación necesaria para llegar hasta el final.
No son tres casos equivalentes. Pero sí pueden colocarse en una misma secuencia.
Uno no consiguió financiarse para empezar; otro consiguió construirse, pero no ha conseguido que las cuentas funcionen; y el tercero todavía tiene que demostrar que puede financiar todo lo que ha empezado a construir.
El problema económico está en hacer encajar tres variables: el coste de construir la infraestructura, el margen que puede producir la explotación y el coste del capital necesario para financiarla.
- Si el coste de construcción es enorme, la deuda también lo será.
- Si la explotación tiene márgenes pequeños, la capacidad de servicio de esa deuda será limitada.
- Y si el coste del dinero es elevado, una parte creciente del resultado operativo desaparecerá antes de llegar al accionista o de poder reinvertirse en el negocio.
En el caso extremo, ocurre lo que estamos viendo en Florida: la explotación pierde dinero antes de pagar los intereses y la estructura financiera convierte esa pérdida en una crisis de liquidez.
La financiación puede reestructurarse; los vencimientos pueden aplazarse; parte de la deuda puede convertirse en capital; pueden entrar nuevos inversores; los acreedores pueden aceptar pérdidas o cambios en sus derechos.
Pero ninguna de esas operaciones cambia por sí misma el hecho fundamental de que un tren que cuesta mucho dinero operar tiene que generar, de una manera u otra, suficiente margen para pagar el capital que lo hizo posible.
Brightline Florida no ha dejado de ser un ferrocarril
Ésta es quizá la parte paradójica de toda la historia.
El pasajero que sube a un Brightline en Miami no ve nada de esto. Ve una estación, compra un billete, sube a un tren, llega a Orlando.
Una última peculiaridad geográfica: la estación de West Palm Beach está a pocos kilómetros de Mar-a-Lago. Brightline Florida no puede decir que le falten precisamente vecinos ilustres.
La explotación ferroviaria continúa. Precisamente por eso el caso es interesante.
El fracaso económico-financiero de una empresa ferroviaria no tiene por qué parecerse en absoluto al fracaso operativo de un ferrocarril.
Los trenes pueden funcionar perfectamente.
Los trabajadores pueden seguir trabajando.
Los pasajeros pueden seguir llegando.
La empresa puede incluso aumentar sus ingresos.
Y, al mismo tiempo, la estructura financiera que está detrás puede haber dejado de ser sostenible.
Brightline Florida ha llegado a ese punto. El Chapter 11 intenta solucionar la estructura financiera. La financiación DIP proporciona el oxígeno necesario para continuar. La financiación de salida pretende permitir que la compañía salga del procedimiento con una estructura diferente. Pero queda una pregunta bastante más difícil que resolver judicialmente:
¿Puede un ferrocarril de pasajeros con demanda creciente generar suficiente caja para sostener, después de la reestructuración, la enorme inversión que exige su infraestructura y el coste financiero de haberla construido?
La respuesta no la proporciona el Chapter 11. El procedimiento proporciona tiempo y un marco jurídico para la reestructuración; la financiación DIP aporta el fresh money necesario para mantener la operación y la financiación de salida pretende permitir que la compañía emerja con una estructura financiera diferente.
Ahora toca comprobar si esta reestructuración funciona. Lo decidirán los pasajeros, los costes, los ingresos, el capital propio y ajeno y, en conjunto, la cuenta de resultados.
Y esa es precisamente la parte de la historia que merece la pena seguir.