21 de octubre de 2026
Las infraestructuras tienen tendencia a sobrevivir a las ideas que las vieron nacer. Lo que comienza como un proyecto concreto acaba atravesando gobiernos, ciclos económicos, cambios tecnológicos y transformaciones institucionales. Veinticinco años después de la adjudicación de las concesiones del TRAM de Barcelona, la conexión de la Diagonal ofrece una oportunidad excepcional para observar ese proceso.
1. La conexión imposible
Dos redes separadas por tres kilómetros
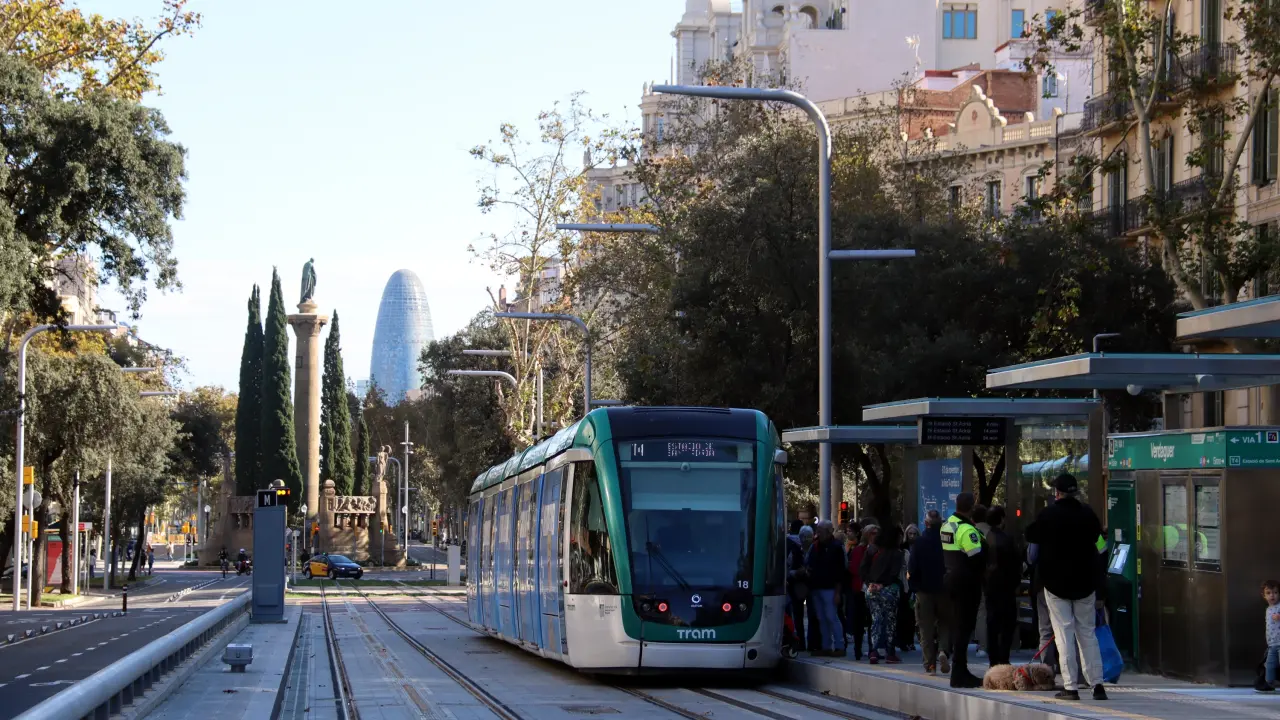
Durante más de veinte años, una de las anomalías más llamativas del transporte metropolitano de Barcelona ha sido visible en cualquier mapa de la red de tranvías. A un lado, el Trambaix, con tres líneas que conectan Barcelona con Cornellà, Sant Joan Despí y Sant Feliu. Al otro, el Trambesòs, que enlaza la capital catalana con Sant Adrià y Badalona. Entre ambos sistemas apenas quedaban tres kilómetros de avenida Diagonal, pero durante dos décadas ese pequeño vacío urbano impidió que funcionaran como una única red.
La paradoja se aprecia mejor observando las propias magnitudes del sistema. En conjunto, las dos redes suman seis líneas, alrededor de veintinueve kilómetros de longitud, cincuenta y seis paradas y cuarenta y un tranvías. Transportan más de treinta y cinco millones de viajeros anuales y emplean a casi doscientas cincuenta personas. Sin embargo, durante años funcionaron como dos mundos separados, obligando a los viajeros a cambiar de modo de transporte en el centro de la ciudad.
El sistema TRAM de Barcelona (2024)
| Concepto | Trambaix | Trambesòs | Total |
| Líneas | T1, T2, T3 | T4, T5, T6 | 6 |
| Longitud de red | 15,0 km | 14,1 km | 29,1 km |
| Paradas | 29 | 27 | 56 |
| Tranvías | 23 | 18 | 41 |
| Plantilla | 134 | 113 | 247 |
| Validaciones 2024 | 23,75 millones | 11,31 millones | 35,06 millones |
| Km comerciales | 1,52 millones | 1,09 millones | 2,61 millones |
| Fin de concesión | 2032 | 2032 | 2032 |
Visto así, resulta difícil no formular la misma pregunta que ha acompañado al proyecto desde principios de siglo: ¿cómo es posible que una ciudad que ha excavado decenas de kilómetros de túneles de metro[1] y afronta algunas de las mayores obras ferroviarias de Europa haya tardado tanto en unir dos redes separadas por una distancia que puede recorrerse a pie en poco más de media hora?
La explicación más conocida remite a la política municipal. La conexión de la Diagonal se convirtió muy pronto en algo más que un proyecto de transporte. Para unos simbolizaba una ciudad menos dependiente del automóvil y más volcada en el transporte público. Para otros suponía una transformación excesiva de una de las grandes avenidas barcelonesas. En torno al tranvía se agruparon debates sobre urbanismo, movilidad, comercio, espacio público, carriles bici y modelo de ciudad. Durante años, la discusión dejó de ser ferroviaria para convertirse en una discusión sobre Barcelona.
La consulta promovida por el alcalde Jordi Hereu en 2010 terminó de complicar la situación. Aunque la pregunta no giraba exclusivamente alrededor del tranvía, su resultado convirtió la reforma de la Diagonal en un asunto políticamente tóxico. Los gobiernos posteriores prefirieron evitar una confrontación que parecía no tener final. Mientras tanto, las dos redes siguieron creciendo y consolidándose, pero continuaron separadas.
Lo paradójico es que la situación comenzó a cambiar cuando el debate político parecía haberse agotado. En octubre de 2024 se reorganizaron las líneas del Trambesòs y, pocas semanas después, el 10 de noviembre, entró en servicio la prolongación hasta Verdaguer, con las nuevas paradas de Monumental, Sicília y Verdaguer. La T4 pasó entonces a conectar Verdaguer con Estació de Sant Adrià, mientras las líneas T5 y T6 fueron reorganizadas para llegar hasta Ciutadella-Vila Olímpica. La red oriental dio así un salto decisivo hacia el corazón del Eixample.
El nuevo mapa hizo todavía más evidente la anomalía. La prolongación no había resuelto el problema: simplemente había desplazado el punto de interrupción unos kilómetros más al oeste. Los tranvías del Trambaix seguían muriendo en Francesc Macià. Los del Trambesòs ahora llegaban hasta Verdaguer. Entre ambos extremos permanecía el hueco central de la Diagonal.
La prolongación hasta Verdaguer puso de manifiesto un elemento relevante para comprender la evolución reciente del sistema.
A medida que avanzaban las obras, aparecía un detalle aparentemente menor pero de enorme importancia: quienes estaban construyendo la conexión no eran las empresas concesionarias que explotan actualmente el tranvía.
Ese hecho permite plantear una cuestión diferente.
Porque si las administraciones públicas estaban promoviendo directamente la ampliación, financiando la nueva infraestructura e incluso adquiriendo material móvil para el futuro de la red, quizá la historia ya no trataba solamente de cómo unir dos sistemas tranviarios. Tal vez se trataba también de comprender qué había ocurrido con el modelo concesional que los hizo nacer un cuarto de siglo antes.
2. La guerra de la Diagonal
Pocas infraestructuras de transporte han tenido una trayectoria política tan accidentada como la conexión tranviaria de la Diagonal. Resulta paradójico porque, desde una perspectiva estrictamente funcional, la actuación siempre pareció bastante obvia. Dos redes diseñadas para formar un sistema único terminaban en los extremos oriental y occidental de la principal avenida de Barcelona. La lógica del transporte público empujaba inexorablemente hacia su unión. A pesar de ello, durante más de veinte años la conexión permaneció bloqueada.
La razón es que, muy pronto, el debate dejó de tratar sobre tranvías. La discusión se desplazó hacia cuestiones mucho más amplias: el reparto del espacio público, la reducción del tráfico privado, la transformación urbanística de la Diagonal y, en el fondo, dos visiones diferentes de la ciudad. Quienes defendían la conexión la presentaban como una pieza fundamental para construir una red metropolitana coherente y reforzar el transporte colectivo. Quienes se oponían no necesariamente cuestionaban la utilidad del tranvía, pero veían con recelo las consecuencias urbanísticas y viarias de la operación.
En ese contexto, la conexión por la Diagonal se convirtió en una especie de símbolo. La discusión adquirió tal carga política que acabó absorbiendo cualquier debate técnico sobre explotación, demanda o eficiencia económica. El episodio más conocido fue la consulta impulsada por el alcalde Jordi Hereu en 2010 sobre la reforma de la avenida. Aunque la pregunta no se limitaba al tranvía, el resultado fue interpretado como un rechazo político al proyecto y marcó durante años la agenda municipal. La Diagonal se convirtió en territorio radiactivo para cualquier gobierno que quisiera evitar una confrontación de gran intensidad.
Durante la etapa posterior, la cuestión quedó prácticamente congelada. La red siguió funcionando. Los viajeros siguieron creciendo. Las concesiones continuaron desarrollándose. El debate sobre la conexión permaneció latente, pero sin capacidad real de avanzar. Paradójicamente, cuanto mayor era el éxito de explotación del sistema, más evidente resultaba la anomalía de la falta de conexión física.
Con la llegada de Ada Colau a la alcaldía, el proyecto volvió al centro del debate. Pero incluso entonces las dificultades no desaparecieron. Lo interesante es que empezaron a emerger nuevas líneas de fractura. Ya no se discutía únicamente si debía construirse la conexión. Comenzó a discutirse quién se beneficiaría de ella.
Ese cambio de enfoque resulta fundamental para entender lo que ocurrió después. Algunos actores políticos empezaron a aceptar la necesidad de la conexión física mientras cuestionaban el modelo económico asociado a la explotación. Entre ellos destacó especialmente ERC. En 2019 los republicanos insistían en que el problema no era el tranvía en sí mismo, sino la falta de claridad sobre el modelo de gestión, los costes y la remuneración futura del operador. Ernest Maragall reclamaba información detallada antes de apoyar definitivamente la operación.
La posición política era más sofisticada de lo que parecía. ERC no cuestionaba necesariamente la utilidad de unir las redes. Lo que cuestionaba era que el aumento de viajeros derivado de la conexión se tradujera automáticamente en mayores beneficios para el concesionario privado. Años después, el propio partido defendería públicamente las modificaciones introducidas en el modelo de explotación al considerar que habían limitado parte de esos beneficios adicionales y generado ahorros para la ATM.
Ese desplazamiento del debate tuvo consecuencias profundas. Durante la primera década del siglo, la discusión había girado en torno a la conveniencia o no de construir el tranvía. En la segunda empezó a girar alrededor de la conveniencia o no de completar la conexión. En la tercera comenzó a emerger una cuestión mucho más profunda: qué sentido tenía exactamente la estructura concesional que explotaba la red.
Mientras esa discusión evolucionaba lentamente, las administraciones fueron avanzando en los aspectos más tangibles. La prolongación hasta Verdaguer acabó entrando en servicio en noviembre de 2024, incorporando las nuevas paradas de Monumental, Sicília y Verdaguer. La reorganización de las líneas T4, T5 y T6 modificó notablemente la operativa del Trambesòs y acercó la red al centro de Barcelona. La demanda respondió inmediatamente, reforzando la percepción de que la conexión completa tenía sentido desde el punto de vista del transporte.
La ampliación hasta Verdaguer produjo un efecto inesperado. En lugar de cerrar el debate, lo transformó. Cuando los tranvías llegaron a las puertas del Eixample quedó todavía más claro que la unión física terminaría produciéndose tarde o temprano. La incógnita dejó de ser si habría conexión y pasó a ser cómo se gestionaría la red resultante.
La aprobación progresiva de los proyectos para el tramo Verdaguer-Francesc Macià ha confirmado esa evolución. Los debates más recientes ya no enfrentan a partidarios y detractores del tranvía como ocurría quince años antes. Las controversias actuales giran sobre calendarios, financiación, alcance de las obras y modelo de explotación futura. Incluso quienes históricamente fueron más críticos con la conexión dedican ahora más atención a sus costes y condiciones de gestión que a cuestionar la propia existencia del proyecto
En otras palabras, Barcelona ha pasado veinte años discutiendo sobre urbanismo para descubrir finalmente que el debate decisivo era institucional. La cuestión fundamental ya no consiste en saber si dos redes deben unirse. Todo apunta a que terminarán haciéndolo. La cuestión es qué tipo de organización surgirá cuando esa unión física esté completada y las concesiones originales se aproximen a su vencimiento.
Y para comprender por qué esa pregunta se ha vuelto tan importante hay que abandonar momentáneamente la política municipal y analizar qué se está construyendo exactamente entre Verdaguer y Francesc Macià, quién lo está financiando y por qué ese detalle aparentemente técnico cambia por completo la interpretación de toda esta historia.
3. Tres kilómetros y casi doscientos millones de euros
A simple vista, la conexión del tranvía entre Verdaguer y Francesc Macià parece una obra relativamente modesta. El tramo pendiente apenas alcanza tres kilómetros de longitud y discurre íntegramente por una avenida urbana ya existente. Para quien contempla un plano, la pregunta surge de manera casi automática: ¿cómo es posible que una actuación de estas características requiera inversiones cercanas a los doscientos millones de euros y varios años de obras?
La respuesta es que, en realidad, la ciudad no está construyendo sólo un tranvía.
La conexión de la Diagonal constituye una operación urbana mucho más compleja en la que la infraestructura ferroviaria es únicamente uno de los elementos del proyecto.
De hecho, las actuaciones previstas pueden dividirse en tres grandes bloques diferenciados.
El colector invisible
La actuación menos visible es también una de las más caras.
Bajo la Diagonal discurre un gran colector de aguas pluviales cuya capacidad resulta insuficiente para las necesidades futuras de la avenida. Antes incluso de pensar en raíles, estaciones o tranvías, las administraciones deben afrontar la ampliación de esta infraestructura subterránea.
La obra puede parecer desconectada del transporte público, pero no lo está. La ciudad ha optado por aprovechar la intervención sobre la Diagonal para resolver simultáneamente problemas de drenaje urbano, especialmente relevantes en un contexto de episodios meteorológicos cada vez más extremos.
Por sí sola, esta actuación supone alrededor de 59 millones de euros.
Quien observe posteriormente los tranvías circular por la avenida nunca verá esa infraestructura. Sin embargo, una parte sustancial de la factura procede de ella.
La reurbanización de la Diagonal
El segundo gran bloque corresponde a la transformación del espacio urbano.
La conexión tranviaria no consiste simplemente en colocar vías entre las calzadas existentes. Implica rediseñar una parte significativa de la avenida, reorganizar carriles de circulación, itinerarios peatonales, arbolado, mobiliario urbano, iluminación y servicios afectados.
En términos prácticos, la ciudad aprovecha la llegada del tranvía para reconfigurar completamente el espacio público.
Esta parte del proyecto supera los 50 millones de euros.
Y aquí reaparece el origen de muchas de las controversias políticas que han acompañado a la Diagonal durante las últimas dos décadas. Buena parte de la oposición al proyecto nunca estuvo relacionada exclusivamente con el tranvía. Estaba relacionada con el modelo urbano implícito en la remodelación de la avenida.
La infraestructura ferroviaria
Sólo después aparece lo que normalmente entendemos por «hacer el tranvía».
Este bloque incluye:
- plataforma ferroviaria;
- estaciones;
- sistemas de señalización;
- comunicaciones;
- alimentación eléctrica;
- integración con el resto de la red.
La inversión ronda los 80 millones de euros y corresponde fundamentalmente a la ATM.
Pero incluso aquí encontramos elementos poco habituales.
El tranvía sin catenaria
Uno de los aspectos más llamativos de las ampliaciones recientes es la utilización del sistema APS (Alimentation par le Sol), que permite alimentar los vehículos desde el suelo y prescindir de catenarias aéreas.
El tramo entre Glòries y Verdaguer se convirtió en el primero de España en utilizar esta tecnología de forma regular.
La elección del sistema APS aporta ventajas urbanísticas evidentes y elimina la catenaria en el tramo más representativo de la Diagonal. Pero también introduce una decisión tecnológica de muy largo plazo. Cualquier ampliación futura o adquisición de material móvil deberá ser compatible con una infraestructura desarrollada originalmente por Alstom. No se trata de una barrera insalvable para otros fabricantes, pero sí de un condicionante que no existía en una red alimentada mediante catenaria convencional.
Una obra ferroviaria en una ciudad ya en obras
Existe todavía otro factor que rara vez aparece en los titulares.
La conexión de la Diagonal no se ejecuta en una ciudad vacía. Coincide con algunas de las mayores actuaciones metropolitanas actualmente en marcha, especialmente la prolongación de la L8 de FGC entre Espanya y Gràcia, además de otras intervenciones relevantes en el Eixample.
Por ello, el calendario de las obras no depende únicamente de criterios técnicos. También responde a la necesidad de evitar una concentración excesiva de actuaciones simultáneas en una misma zona de la ciudad.
La importancia de quién construye
Y aquí aparece un detalle crucial para el resto de este artículo.
Ninguna de estas actuaciones está siendo ejecutada por las concesionarias del tranvía.
- La ampliación ferroviaria corresponde a la ATM.
- La reurbanización corresponde al Ayuntamiento.
- El colector forma parte de las actuaciones públicas de infraestructura urbana.
- Los nuevos tranvías han sido adquiridos por la ATM.
Puede parecer una observación menor. No lo es.
Porque una vez comprendido quién financia, proyecta y ejecuta la ampliación de la red, resulta inevitable formularnos una pregunta:
Si la expansión del sistema la están liderando directamente las administraciones públicas, ¿qué queda exactamente de la lógica concesional que dio origen al proyecto hace veinticinco años?
4. Una criatura nacida en la Europa de Maastricht
Para comprender por qué la conexión de la Diagonal termina conduciendo a una discusión sobre concesiones, riesgos y propiedad de los activos, hay que retroceder hasta finales de los años noventa. El sistema tranviario de Barcelona no nació únicamente como un proyecto de transporte. Nació también como un producto de una época muy concreta, aquella en la que las asociaciones público-privadas parecían capaces de resolver simultáneamente las necesidades de inversión pública y las restricciones presupuestarias derivadas de la entrada en la Unión Monetaria.
La recuperación del tranvía moderno coincidió con el auge europeo de las PPP. Gobiernos de todos los colores buscaban fórmulas que permitieran acelerar inversiones sin concentrar todo el esfuerzo financiero en los presupuestos públicos. La lógica parecía impecable. El sector privado aportaría capital, asumiría riesgos de construcción y explotación y obtendría una rentabilidad razonable si el proyecto tenía éxito. El sector público dispondría de infraestructuras modernas antes de lo que permitirían los ritmos ordinarios de inversión.
En ese contexto, la Autoritat del Transport Metropolità adjudicó en abril de 2000 la concesión del Trambaix y formalizó el contrato en noviembre de ese mismo año. El presupuesto inicial alcanzaba los 217,3 millones de euros. Dos años más tarde se adjudicó el Trambesòs, cuyo contrato quedó formalizado en enero de 2003 por un importe inicial de 205 millones. Ambas concesiones incluían la redacción del proyecto, la ejecución de las obras, el suministro de material móvil y la explotación durante veinticinco años.
Sobre el papel, se trataba de concesiones modélicas conforme a la filosofía dominante de la época. No se estaba contratando únicamente una obra. Se estaba adjudicando un ciclo completo: diseñar, construir, financiar y explotar.
Los actores del proyecto
Los adjudicatarios tampoco eran actores improvisados. Alrededor del proyecto se agruparon algunos de los nombres más habituales del mundo de la construcción, la ingeniería y la explotación ferroviaria de aquellos años.
En el Trambaix participaron grupos como FCC, Alstom, COMSA, Acciona, Société Générale, Banc Sabadell, operadores de transporte y diversos socios financieros. En el Trambesòs la composición fue muy parecida. Lo llamativo es que incluso entonces la frontera entre lo público y lo privado era menos clara de lo que suele recordarse. Entre los accionistas actuales aparecen participaciones minoritarias de Ferrocarrils de la Generalitat de Catalunya y de Ferrocarril Metropolità de Barcelona, es decir, de FGC y TMB.
Este detalle resulta importante porque desmonta uno de los tópicos habituales del debate. Nunca existió una separación absoluta entre una esfera plenamente pública y otra plenamente privada. Desde el origen encontramos fórmulas híbridas, alianzas cruzadas y estructuras empresariales complejas.
Dos contratos que parecían gemelos
Las dos concesiones siguieron trayectorias muy similares. El Trambaix entró en servicio por fases entre 2004 y 2007. El Trambesòs hizo lo propio entre 2004 y 2008. Ambos proyectos acabaron acumulando modificaciones, complementarios, revisiones de precios y costes adicionales derivados de expropiaciones y cambios de proyecto.
Sin embargo, la magnitud de esas modificaciones resulta sorprendente incluso con la perspectiva actual.
El coste inicialmente previsto para el Trambaix terminó incrementándose cerca de un 50 %. El Trambesòs experimentó un incremento superior al 35 %. Lo relevante no es sólo el sobrecoste en sí mismo, algo relativamente frecuente en grandes infraestructuras urbanas. Lo importante es que esos aumentos fueron absorbidos mediante una sucesión de modificados contractuales, proyectos complementarios, nuevas aportaciones públicas y acuerdos posteriores que terminaron alterando profundamente la estructura económica inicialmente prevista.
La evolución del modelo concesional
Antes de continuar conviene resumir visualmente lo que ha ocurrido.
| Aspecto | Situación original (2000-2003) | Situación actual (2024-2026) | Horizonte 2032 |
| Construcción | Incluida en la concesión | Ampliaciones promovidas por la ATM y administraciones públicas | Obra prácticamente finalizada |
| Material móvil | Aportado por concesionario | ATM adquiere nuevos trenes para la ampliación | Flota crecientemente pública |
| Infraestructura | Vinculada a la concesión | Activos reconocidos por ATM | Red unificada |
| Riesgo de construcción | Teóricamente privado | Cuestionado por la Sindicatura | Prácticamente extinguido |
| Riesgo de demanda | Teóricamente privado | Cuestionado por la Sindicatura | Debate abierto |
| Redes | Separadas | Integración operativa creciente | Integración física completa |
| Modelo principal | Concesión de construcción y explotación | Sistema híbrido | Pendiente de decisión |
La tabla permite visualizar algo que apenas era perceptible cuando comenzó el proyecto. La concesión de 2026 ya no se parece demasiado a la concesión de 2000.
Dos redes, una sola organización
La transformación puede observarse también desde abajo.
Formalmente siguen existiendo dos sociedades concesionarias diferentes, aunque la explotación cotidiana muestra una convergencia constante. Las dos empresas operan bajo una sola marca, publican una única memoria de sostenibilidad, presentan conjuntamente sus resultados y gestionan una plantilla agregada de 247 trabajadores.
La comparación entre los convenios colectivos refuerza esa impresión. Aunque siguen siendo jurídicamente distintos, las categorías profesionales, las jornadas, la estructura organizativa y las cláusulas relativas a una futura unión de las redes presentan un elevado grado de homogeneidad. De hecho, ambos textos contemplan expresamente escenarios de integración futura y mecanismos de subrogación en caso de cambios en la explotación.
Todo ello sugiere una conclusión sencilla pero importante. Mientras la unión física avanzaba lentamente, la integración operativa llevaba años desarrollándose de manera silenciosa.
Y esa integración operativa es la que va a permitir entender el siguiente capítulo de la historia. Porque si las redes se parecen cada vez más a una sola empresa, la pregunta deja de ser quién construyó inicialmente el tranvía y pasa a ser quién asume realmente los riesgos económicos del sistema.
Ése es el punto donde entra en escena la Sindicatura de Comptes de Catalunya, cuyas conclusiones permiten evaluar la evolución económica e institucional del sistema.
El accionariado que envejeció junto a la concesión
Existe otro indicador que ayuda a comprender hasta qué punto el TRAM actual se parece poco al proyecto concebido a finales de los años noventa: la evolución de su accionariado.
Cuando la ATM adjudicó las concesiones del Trambaix y el Trambesòs, los consorcios ganadores respondían al modelo clásico de asociación público-privada propio de aquella época. En ellos convivían constructoras, fabricantes ferroviarios, operadores de transporte y entidades financieras. Entre los socios originales figuraban FCC, COMSA, NECSO, Acciona, Alstom, CGEA-Connex, Soler i Sauret, Banc Sabadell, Société Générale, Marfina o Arande, entre otros.
Aquella composición tenía una lógica económica evidente. El proyecto se encontraba en fase de desarrollo y construcción. Hacían falta empresas capaces de diseñar la infraestructura, construirla, suministrar el material móvil, gestionar la explotación y aportar financiación. El negocio consistía fundamentalmente en crear un sistema nuevo desde cero. Por ello tenía sentido que los bancos y las constructoras ocuparan un papel destacado dentro del capital.
Comparación simplificada del accionariado
| Tipo de socio | Situación en 2000-2003 | Situación en 2021 |
| Bancos financiadores | Banc Sabadell, Société Générale | Desaparecen del núcleo accionarial |
| Grandes constructoras | FCC, COMSA, NECSO, Acciona | Permanecen de forma residual |
| Fabricantes ferroviarios | Alstom | Siguen siendo accionistas relevantes |
| Operadores de transporte | Connex/CGEA | Transdev sigue presente |
| Inversores patrimoniales | Marfina, Arande | Marfina mantiene una posición relevante |
| Vehículos especializados de inversión | Papel secundario | Global Rail Catalunya se convierte en accionista dominante |
| Sector público | Participación muy limitada | FGC y TMB aparecen como accionistas minoritarios |
La transformación no es casual. De hecho, resulta perfectamente coherente con la evolución del propio proyecto.
Las primeras en desaparecer son las entidades financieras. Una vez construida la infraestructura y estabilizada la explotación, el atractivo del proyecto deja de residir en la financiación inicial. Los bancos recuperan su inversión y abandonan el capital. Es una evolución habitual en este tipo de operaciones.
También reduce su peso buena parte del sector constructor. Tiene lógica. El gran riesgo industrial asociado a la ejecución de las obras ya ha desaparecido. Una vez terminada la infraestructura, el negocio deja de consistir en construir para convertirse en explotar y gestionar.
Por el contrario, permanecen aquellos actores que tienen interés directo en una explotación ferroviaria a largo plazo. Alstom conserva una presencia significativa como fabricante y mantenedor ferroviario; la ausencia de categorías profesionales vinculadas al mantenimiento de material móvil o infraestructura en los convenios colectivos de TRAM sugiere además que estas funciones muy probablemente se encuentran externalizadas a este accionista. Transdev mantiene su papel como operador especializado. Marfina continúa como inversor histórico. Y emerge con fuerza Global Rail Catalunya, una sociedad orientada específicamente a la gestión de este tipo de activos concesionales.
Accionariado de las concesionarias en 2021
| Accionista | Trambaix | Trambesòs |
| Global Rail Catalunya, SLU | 43,39 % | 44,01 % |
| Marfina, SL | 20,00 % | 22,56 % |
| Alstom Transporte, SA | 19,08 % | 15,90 % |
| Transdev División España, SA | 5,53 % | 5,53 % |
| Alstom Transport, SA | 5,00 % | 5,00 % |
| FGC | 2,50 % | 2,50 % |
| Ferrocarril Metropolità de Barcelona (TMB) | 2,50 % | 2,50 % |
| COMSA Concesiones | 1,00 % | 1,00 % |
| FCC Construcción | 1,00 % | 1,00 % |
Desde la perspectiva económica, el cambio revela algo importante. El proyecto ha dejado de ser una infraestructura en construcción para convertirse en un activo maduro.
En el año 2000 los accionistas necesitaban ingenieros, constructores y financiadores. En 2021 necesitan gestores, operadores y propietarios de activos estables capaces de generar flujos de caja previsibles durante los últimos años de vida de la concesión.
Y ahí se aprecia una de las paradojas más significativas de toda esta investigación.
Cuanto más madura se vuelve la concesión, menos peso adquieren las funciones que históricamente justificaban la presencia del sector privado. Ya no hay grandes obras que ejecutar. Ya no existe financiación compleja que estructurar. La infraestructura está construida, los riesgos constructivos han desaparecido y buena parte de las nuevas inversiones están siendo promovidas directamente por la ATM.
En otras palabras, el accionariado ha evolucionado exactamente igual que la propia concesión. Ambos han pasado de una lógica de proyecto a una lógica de explotación.
Y esa evolución ayuda a entender por qué el debate que se abrirá en 2032 será radicalmente distinto al de 2000. Entonces la pregunta era quién debía construir el tranvía. Hoy la pregunta empieza a ser otra: quién debe explotar una infraestructura que ya existe, que funciona, que sigue creciendo y que cada vez parece más integrada en la órbita del sector público.
Considerados aisladamente, ninguno de estos elementos resulta extraordinario. Es relativamente habitual que las concesiones de larga duración acumulen modificaciones contractuales, que los accionistas iniciales sean sustituidos por otros especializados en la explotación de activos maduros o que las administraciones participen en sucesivas ampliaciones de la infraestructura. Lo interesante en el caso del TRAM no es la existencia de cada uno de estos fenómenos por separado, sino su acumulación simultánea. Juntos dibujan una realidad bastante distinta de la prevista cuando las concesiones fueron adjudicadas a comienzos del siglo XXI.
5. La evaluación de la Sindicatura de Comptes
Hasta este punto, la historia podía seguir interpretándose como una crónica bastante convencional sobre planificación urbana. Dos redes separadas, veinte años de disputas políticas y una conexión finalmente en marcha. Sin embargo, cuando examinamos la fiscalización que la Sindicatura de Comptes de Catalunya dedicó en 2023 al sistema tranviario, el centro de gravedad de nuestra investigación cambió por completo.
La razón es sencilla. La Sindicatura no estaba interesada en la Diagonal, ni en el diseño urbano, ni en la oportunidad política de la conexión. Lo que analizaba era algo mucho más árido pero también mucho más revelador: quién había puesto realmente el dinero, quién asumía los riesgos y cómo funcionaba la retribución de los operadores.
Y las conclusiones no se parecen demasiado al relato simplificado que suele hacerse de las concesiones.
Los números de la inversión
La reconstrucción del coste real de las infraestructuras muestra diferencias significativas respecto a las previsiones iniciales.
Cuando se adjudicó el Trambaix, el presupuesto inicial era de 217,3 millones de euros. Tras años de modificados, complementarios, revisiones de precios, expropiaciones e indemnizaciones, el coste de inversión terminó elevándose a 325,5 millones. El incremento acumulado alcanzó el 49,8 %.
La historia del Trambesòs es parecida. El contrato inicial ascendía a 205 millones de euros y terminó convirtiéndose en una inversión de 276,9 millones. El incremento alcanzó el 35,0 %.
Evolución de los costes de inversión
| Concepto | Trambaix | Trambesòs |
| Contrato inicial | 217,3 M€ | 205,0 M€ |
| Coste final de inversión | 325,5 M€ | 276,9 M€ |
| Incremento acumulado | +49,8 % | +35,0 % |
Hasta aquí no hay nada verdaderamente excepcional. Cualquier gran infraestructura urbana acumula modificaciones y sobrecostes. El aspecto más relevante surge cuando la Sindicatura analiza la procedencia de los recursos.
¿Quién puso realmente el dinero?
La visión intuitiva de una concesión suele ser la siguiente: el sector privado financia, construye y explota; a cambio obtiene una rentabilidad por asumir riesgos.
Sin embargo, la reconstrucción realizada por la Sindicatura ofrece una fotografía más compleja.
La valoración total de las inversiones hasta 2021 alcanza 824,6 millones de euros, de los cuales 602,4 millones corresponden a inversión propiamente dicha y 222,2 millones a costes financieros.
En el caso del Trambaix, la mayor parte de la financiación procede de acuerdos de gobierno, convenios de financiación y recursos públicos canalizados a través de la ATM. La aportación identificada de la empresa adjudicataria queda reducida esencialmente a las inversiones adicionales pactadas posteriormente para nuevos tranvías y sistemas de videovigilancia.
Algo parecido ocurre en el Trambesòs. Cuando la Sindicatura reconstruye los flujos de financiación, la participación directa de los recursos públicos resulta predominante.
No es casualidad que una de las observaciones más contundentes del informe sea ésta:
«La ATM ha financiado el coste de la inversión y de la explotación de los tranvías».
Y aún más significativa resulta la conclusión posterior:
«La financiación fue asumida por ATM, por lo que no existe transmisión del riesgo de construcción».
La frase merece una lectura pausada. No la escribe un columnista ni un político de la oposición. La escribe el órgano fiscalizador de las cuentas públicas.
Los activos y su reconocimiento contable
Si las conclusiones sobre la financiación ya resultan llamativas, la cuestión contable lo es todavía más.
Los contratos originales establecían que la ejecución de las obras no implicaba su transmisión a la ATM y que ésta sólo se produciría al finalizar el período de explotación pero la Sindicatura señala que dichas cláusulas desaparecieron en los contratos refundidos formalizados posteriormente.
A partir de 2018, la ATM activó contablemente las inversiones correspondientes a los dos sistemas tranviarios. Y lo hizo no sólo respecto de las infraestructuras, sino también respecto del material móvil.
La composición de esos activos resulta muy ilustrativa.
Activos reconocidos por la ATM (2021)
| Concepto | Importe |
| Terrenos y expropiaciones | 35,95 M€ |
| Obra civil | 293,19 M€ |
| Sistemas | 93,09 M€ |
| Material móvil | 108,99 M€ |
| Total | 531,23 M€ |
A cierre de 2021, el valor neto contable reconocido por la ATM ascendía a 331,8 millones de euros. Este dato altera profundamente la percepción de la concesión.
La investigación había comenzado bajo una intuición bastante común: que la gran incógnita de 2032 sería la reversión de los activos. Pero cuanto más se estudia la contabilidad, más difícil resulta sostener esa idea en términos económicos.
La ATM ya reconoce en su balance:
- los terrenos;
- la obra civil;
- los sistemas;
- el material móvil.
Y la propia Sindicatura sugiere que ese reconocimiento debería haberse producido incluso antes.
La consecuencia es evidente. La pregunta deja de ser quién será propietario de la red cuando venza la concesión.
La pregunta pasa a ser otra mucho más incómoda: Si la Administración financia la inversión, reconoce los activos, promueve las ampliaciones y compra nuevos tranvías, ¿qué papel económico desempeña exactamente la concesión en su fase de madurez?
Responder a esa cuestión exige entrar en el mecanismo menos visible de todo el sistema: la famosa tarifa técnica y el complejo esquema de contraprestaciones mediante el que se remunera a los operadores.
Y es ahí donde el informe de la Sindicatura se vuelve más crítico y, al mismo tiempo, más interesante.
6. La tarifa técnica: donde se esconde la verdadera historia
Hasta este punto, la evolución del sistema podría resumirse como la historia de una concesión que ha ido adaptándose a la realidad. Los costes crecieron, la financiación pública adquirió un peso cada vez mayor y los activos terminaron siendo reconocidos por la ATM. Pero ninguna de esas cuestiones explica por sí sola por qué la Sindicatura de Comptes dedica una parte tan extensa de su informe al modelo de explotación. La respuesta se encuentra en el mecanismo que determina cómo cobran las concesionarias: la llamada contraprestación a la explotación.
En la mayor parte de los debates públicos sobre el tranvía, la atención suele dirigirse hacia la construcción de las líneas, la compra de trenes o las obras de la Diagonal. Para un economista del transporte la pregunta verdaderamente importante es otra: ¿cómo se remunera la empresa que presta el servicio? Porque es ahí donde aparece realmente la distribución de riesgos entre el sector público y el privado.
En teoría, una concesión de transporte puede adoptar formas muy distintas. En un extremo encontramos al operador que asume prácticamente todo el riesgo: construye la infraestructura, paga los trenes y depende de que los viajeros utilicen el servicio para recuperar la inversión. En el otro extremo se sitúa el operador que actúa casi como un gestor delegado, percibiendo una retribución relativamente estable con independencia de la evolución concreta de la demanda. Entre ambos extremos existe una gama muy amplia de situaciones intermedias.
La cuestión que plantea la Sindicatura es dónde se sitúa exactamente el tranvía de Barcelona dentro de ese espectro.
El sistema de bandas
La remuneración del operador se articula mediante un mecanismo denominado «sistema de bandas». Su funcionamiento puede parecer complejo a primera vista, pero responde a una lógica relativamente sencilla. Los contratos establecen una previsión de demanda, medida a través del número de validaciones. A partir de esa referencia se definen distintos tramos o bandas, cada una de ellas asociada a una determinada contraprestación económica.
La banda 3 representa el punto en el que se alcanza el 100 % de las validaciones previstas en el modelo contractual. A partir de ahí aparecen bandas adicionales que permiten seguir incrementando la remuneración si la demanda supera las previsiones iniciales.
Sobre el papel, el sistema pretende alinear los intereses del operador con la captación de viajeros. En la práctica, la Sindicatura observa un fenómeno diferente. Cuando se analiza el detalle de los componentes que integran la contraprestación, se descubre que buena parte de los costes y beneficios fundamentales quedan cubiertos mucho antes de alcanzar niveles extraordinarios de demanda.
Qué paga realmente la ATM
La palabra «contraprestación» puede inducir a error porque sugiere un simple pago por operar el servicio. Lo que el informe describe es bastante más sofisticado.
La contraprestación incorpora, en primer lugar, los gastos de operación ordinarios: personal, mantenimiento, limpieza, vigilancia, seguros, asistencia técnica y otros costes necesarios para que la red funcione diariamente. Esos gastos ya incluyen un margen adicional del 5 % sobre determinados costes directos. A ello se añade un beneficio industrial equivalente al 10 % de los gastos de operación.
Hasta aquí podríamos hablar de una estructura relativamente habitual. Lo verdaderamente relevante se encuentra en el denominado canon del sistema.
Según la documentación analizada por la Sindicatura, dicho canon incorpora conceptos muy diversos:
- financiación de parte de las inversiones;
- costes financieros;
- gastos del periodo de construcción;
- gastos de gestión;
- impuesto sobre sociedades;
- beneficios previstos para los accionistas
La suma de todos estos elementos produce magnitudes muy significativas.
El canon en cifras
| Concepto | Trambaix | Trambesòs |
| Financiación de inversiones | 72,2 M€ | 67,7 M€ |
| Gastos del periodo constructivo | 42,8 M€ | 39,7 M€ |
| Gastos financieros | 87,0 M€ | 85,5 M€ |
| Gastos de gestión | 24,6 M€ | 24,0 M€ |
| Impuesto de sociedades | 63,1 M€ | 60,3 M€ |
| Beneficio después de impuestos | 105,6 M€ | 111,3 M€ |
| Canon total previsto | 400,6 M€ | 388,6 M€ |
La tabla ayuda a entender por qué la discusión sobre la naturaleza real de la concesión resulta tan reveladora. No estamos hablando únicamente de cubrir los costes de explotación de los tranvías. El esquema incorpora una parte sustancial de la arquitectura financiera del proyecto.
Particularmente llamativo resulta el peso del beneficio previsto después de impuestos. Según los cuadros reproducidos por la Sindicatura, supera los 105 millones de euros en el Trambaix y los 111 millones en el Trambesòs a lo largo del periodo concesional.
Los números del servicio
El análisis se vuelve todavía más revelador cuando se observa la explotación cotidiana.
En 2021 el Trambaix registró algo más de 14 millones de validaciones y el Trambesòs alrededor de 6,4 millones. La diferencia resulta importante porque condiciona profundamente la economía de ambas redes.
Costes e ingresos por viaje (2021)
| Indicador | Trambaix | Trambesòs |
| Validaciones | 14,03 millones | 6,36 millones |
| Coste por validación | 2,50 € | 4,98 € |
| Ingreso tarifario por validación | 0,56 € | 0,58 € |
| Aportación ATM por validación | 1,94 € | 4,40 € |
Las diferencias tienen una explicación bastante lógica. El Trambaix atraviesa corredores metropolitanos con una demanda muy intensa y concentra un volumen de viajeros considerablemente superior. El Trambesòs presta servicio en ámbitos con una utilización menor y, por tanto, reparte sus costes entre un número más reducido de usuarios.
Independientemente de las diferencias entre ambas redes, el dato relevante es otro. La mayor parte del coste total del servicio termina siendo cubierta mediante la aportación pública canalizada a través de la ATM. [2023_22_es.pdf | PDF]
Donde aparece la crítica de la Sindicatura
Es a partir de todos estos elementos cuando la auditoría formula su observación más dura. La Sindicatura concluye que el sistema de contraprestación cubre con amplitud los gastos de operación, el margen empresarial, el beneficio industrial y el canon del sistema, incorporando además otros mecanismos de ajuste y retribución. Como consecuencia, considera que el modelo resulta extraordinariamente garantista para el operador y llega a cuestionar si sigue siendo adecuado para una infraestructura de estas características.
La crítica es importante porque no se dirige contra la existencia de beneficios privados. Tampoco cuestiona la calidad del servicio prestado. El problema señalado es distinto.
En una concesión convencional, el beneficio privado se justifica porque existe un riesgo privado sustancial. Lo que la Sindicatura viene a plantear es que resulta difícil identificar ese riesgo en la misma medida en que aparecen claramente identificados los mecanismos de retribución.
Y es precisamente ahí donde nuestra investigación empieza a abandonar definitivamente la historia de unos tranvías y a convertirse en una historia sobre la evolución de las asociaciones público-privadas.
Porque una vez constatado que la ATM financia inversiones, reconoce activos, promueve ampliaciones y sostiene buena parte de la explotación, la pregunta ya no es cuánto cobran las concesionarias. La cuestión relevante pasa a ser el alcance efectivo de los riesgos que siguen asumiendo las concesionarias.
7. La evolución de una concesión
Existe una frase que cualquier profesional de las asociaciones público-privadas ha escuchado innumerables veces durante los últimos treinta años:
«Podemos asumir riesgos de disponibilidad. Los riesgos de demanda son otra cosa.»
La afirmación puede sonar interesada, pero encierra una lógica económica difícil de ignorar. Un operador ferroviario puede controlar razonablemente la calidad del mantenimiento, la fiabilidad de los vehículos, la formación de los conductores o la puntualidad del servicio. Lo que no puede controlar son las crisis económicas, los cambios urbanísticos, las decisiones tarifarias de la administración, la aparición de infraestructuras competidoras o, como se comprobó en 2020, una pandemia que vacíe de repente el transporte público.
Por esa razón, desde finales de los años noventa, buena parte de las PPP europeas han vivido una evolución silenciosa. Muchas nacieron formalmente como concesiones con transferencia de riesgos y terminaron pareciéndose más a contratos de gestión con mecanismos de protección cada vez más amplios para el operador. Lo interesante es que el caso del tranvía de Barcelona permite observar ese proceso con una claridad poco habitual.
A medida que uno avanza en el informe de la Sindicatura de Comptes, aparece una contradicción difícil de ignorar. El discurso habitual sobre el proyecto sigue remitiendo a una concesión privada. Sin embargo, cuando se analiza la distribución efectiva de riesgos, la financiación de las inversiones, la estructura de la contraprestación y el reconocimiento contable de los activos, la imagen se vuelve considerablemente más difusa.
La propia Sindicatura identifica expresamente dos cuestiones. La primera es la ausencia de una transferencia efectiva del riesgo de construcción, dado que la financiación de las inversiones terminó descansando fundamentalmente sobre recursos canalizados por la ATM y otras administraciones públicas. La segunda es la ausencia de una transferencia efectiva del riesgo operacional de demanda, porque el sistema de contraprestación garantiza en gran medida la cobertura de costes y márgenes previstos.
La observación tiene implicaciones profundas. Desde la aprobación de la Directiva 2014/23/UE, la noción europea de concesión gira alrededor de la existencia de un riesgo operacional real transferido al concesionario. No basta con que un contrato se denomine concesión. Debe existir la posibilidad de que el operador no recupere las inversiones o los costes previstos debido a la evolución efectiva de la explotación.
Y aquí empieza la parte más interesante de la historia.
El caso de los viajeros
Uno podría imaginar que las concesionarias han vivido durante años pendientes de si los viajeros utilizaban o no el servicio. Los datos de la propia Sindicatura sugieren una realidad bastante diferente.
Entre 2008 y 2021, los operadores alcanzaron de forma relativamente habitual los niveles de demanda previstos en los modelos contractuales. En varios ejercicios incluso se superaron los objetivos asociados a las bandas superiores del sistema.
La situación resulta especialmente visible en el Trambaix, cuya demanda ha sido tradicionalmente muy sólida gracias a la intensidad de los corredores a los que presta servicio. Pero incluso el Trambesòs, con una utilización menor y una estructura de costes más complicada, consiguió niveles de utilización suficientemente elevados para que la explotación funcionara con relativa estabilidad
Esto ayuda a entender una cuestión fundamental. Cuando una demanda madura y se vuelve razonablemente previsible, el riesgo asociado a ella disminuye. Una línea ferroviaria recién inaugurada puede plantear enormes incertidumbres. Una red que lleva dos décadas funcionando dispone ya de series estadísticas, patrones de movilidad y comportamientos de los usuarios mucho más fáciles de anticipar.
Por eso no resulta extraño que los grandes accionistas actuales del TRAM se parezcan más a gestores de activos que a promotores de infraestructuras. El proyecto ya no se encuentra en la fase heroica de construcción. Se encuentra en la fase mucho menos espectacular, pero potencialmente más rentable, de explotación de una red consolidada.
La evolución del modelo
Se manifiesta una contradicción importante. La concesión nació para construir una infraestructura que todavía no existía.
Pero en 2026 ya no estamos discutiendo sobre construir el tranvía. La red existe. Funciona. Transporta más de treinta y cinco millones de viajeros al año. Las administraciones promueven las ampliaciones. La ATM compra los nuevos trenes. La ATM reconoce los activos en balance.
Y la propia auditoría pública cuestiona que subsista una transferencia significativa de los riesgos tradicionalmente asociados a una concesión.
En otras palabras, las condiciones que justificaban el modelo inicial parecen haberse transformado considerablemente.
Esto no implica necesariamente que la concesión carezca de utilidad. Los operadores siguen aportando experiencia técnica, conocimiento especializado, capacidad de gestión y una estructura organizativa sofisticada. Lo que cambia es la pregunta.
A principios de siglo el problema principal era la construcción de la infraestructura. En la actualidad el debate se desplaza progresivamente hacia la gestión futura de una infraestructura ya consolidada.
Por tanto, hay que mirar más allá de los balances, las tarifas o los contratos. Se trata de decidir qué forma institucional debería adoptar una red que se encuentra ya en la madurez, que está a punto de completar su integración física y cuya concesión original expirará dentro de pocos años.
Es decir, obliga a mirar directamente hacia 2032. Allí es donde convergen todas las líneas de esta historia: la unión física de las redes, la evolución económica de la concesión, la estructura accionarial, la compra de nuevos trenes y el futuro de los aproximadamente 250 trabajadores que hacen funcionar diariamente el sistema.
8. 2032: el día después
Resulta tentador pensar que toda esta historia culminará en una gran batalla jurídica alrededor de la propiedad de los tranvías, las cocheras o las vías. Esta era también nuestra intuición inicial. Parecía lógico: si existe una concesión que finaliza en 2032, la gran pregunta debía ser qué activos revierten, cuáles permanecen en manos privadas y cuánto costará la transición.
Sin embargo, cuanto más se examina la documentación disponible, menos convincente ha resultado esa interpretación.
La razón es sencilla. Los activos son la parte menos misteriosa de todo el sistema. La ATM reconoce ya en su balance terrenos, obra civil, sistemas y material móvil; la ampliación de la Diagonal se financia con recursos públicos; la propia ATM adquiere los nuevos trenes destinados a atender el crecimiento de la red.
Por supuesto, seguirán existiendo cuestiones patrimoniales que resolver, liquidaciones pendientes y detalles contractuales que concretar. Pero la sensación que deja la documentación analizada es que la discusión central ya no gira alrededor de los activos.
La discusión gira alrededor de la explotación.
Dicho de otro modo: la pregunta importante parece ser menos «¿de quién serán los tranvías?» y más «¿quién gestionará una red que ya existe, está consolidada y seguirá funcionando durante varias décadas más?».
La concesión llega a una edad extraña
Las grandes concesiones de infraestructura suelen atravesar varias fases.
Durante los primeros años dominan las incertidumbres constructivas. Aparecen los riesgos geológicos, los retrasos, los modificados, las expropiaciones y los problemas de financiación. Ésa era la situación del TRAM a comienzos del siglo XXI.
Posteriormente llega una etapa de consolidación. La infraestructura entra en servicio, el número de viajeros se estabiliza y los costes operativos se vuelven más previsibles. Es la fase en la que el conocimiento acumulado empieza a ser tan importante como la inversión inicial.
Finalmente aparece la madurez. El activo ya está construido. La tecnología es conocida. Los patrones de movilidad son relativamente estables. Los riesgos más importantes han desaparecido. Lo que queda es una actividad de explotación.
Todo indica que el tranvía metropolitano de Barcelona se encuentra en esta tercera fase.
Y eso plantea una cuestión que probablemente nadie se formulaba en 2000: ¿sigue siendo necesaria la misma arquitectura institucional que parecía imprescindible cuando aún no existían ni las vías ni los trenes?
Primer escenario: una nueva concesión
La solución más sencilla desde el punto de vista jurídico sería convocar una nueva licitación cuando expire la concesión actual.
El esquema sería familiar para cualquier administración. La autoridad pública seguiría siendo propietaria o titular efectiva de los activos estratégicos y adjudicaría la explotación a un operador especializado durante un nuevo período. La transición laboral resultaría relativamente sencilla gracias a los mecanismos de subrogación habituales en el sector y a las previsiones contenidas en los propios convenios colectivos.
Además, esta opción mantendría algunas ventajas evidentes. El operador asumiría la gestión cotidiana del servicio, la organización de turnos, la planificación de recursos humanos y buena parte de las responsabilidades operativas. Desde el punto de vista político, permitiría conservar una separación relativamente clara entre la planificación pública y la explotación.
No es difícil imaginar este escenario si en 2032 predominase una visión favorable a la continuidad de los modelos concesionales, pero esta propuesta presenta una debilidad evidente.
Cuanto más pública se vuelve la infraestructura, más difícil resulta justificar que la principal aportación del concesionario siga siendo asumir riesgos que ya no existen o que han quedado sustancialmente reducidos.
Segundo escenario: TMB
Existe una solución que aparece de forma recurrente en cualquier conversación informal sobre el futuro del tranvía: su integración en TMB.
La idea parece intuitiva. Desde la perspectiva del usuario, el tranvía forma parte del sistema urbano de Barcelona exactamente igual que el metro o los autobuses. La integración tarifaria ya existe. La identidad visual del transporte metropolitano es cada vez más homogénea. Y la conexión definitiva entre Francesc Macià y Verdaguer terminará de reforzar la percepción de que se trata de un único sistema.
Además, TMB ya dispone de una gran organización operativa, centros de control, talleres, personal especializado y experiencia en la gestión de redes complejas.
La principal objeción es también evidente.
El tranvía ya ha dejado de ser una infraestructura exclusivamente barcelonesa. Trambaix y Trambesòs atraviesan múltiples municipios y responden a una lógica claramente metropolitana. Por ello la autoridad decisiva no es el Ayuntamiento de Barcelona sino la ATM.
En cierto modo, la incorporación a TMB resolvería elegantemente la dimensión urbana del problema, pero dejaría abierta la cuestión metropolitana.
Tercer escenario: FGC
La otra gran alternativa pública es FGC.
Resulta una opción menos intuitiva para el ciudadano medio, pero quizá más coherente desde algunos puntos de vista institucionales. FGC es un operador ferroviario. Gestiona redes metropolitanas, suburbanas y regionales. Está acostumbrado a coordinar infraestructuras que atraviesan múltiples municipios y responde directamente a la lógica territorial de la Generalitat.
Además, FGC ya está presente de forma simbólica en el accionariado de las concesionarias actuales. Su participación es pequeña, apenas un 2,5 %, pero constituye un recordatorio de que nunca ha sido completamente ajena al proyecto.
El principal inconveniente es de naturaleza cultural y organizativa. El tranvía funciona en buena medida como un sistema urbano de alta frecuencia, más próximo a ciertas lógicas del metro que a las de un ferrocarril suburbano convencional.
Aun así, si el debate se planteara en términos estrictamente metropolitanos, FGC podría aparecer como una opción perfectamente razonable.
Cuarto escenario: algo intermedio
Quizá el desenlace más probable sea el menos espectacular.
Las grandes infraestructuras suelen resistirse a las soluciones puras. Del mismo modo que las concesiones del TRAM nunca fueron completamente privadas ni completamente públicas, el modelo posterior a 2032 podría acabar siendo una combinación de elementos de ambos mundos.
No sería extraño encontrar fórmulas que mantuvieran una fuerte presencia pública sobre activos, planificación e inversiones, mientras determinadas funciones operativas continuaran externalizadas o adjudicadas mediante contratos de gestión más específicos.
Si algo enseña la historia de estas concesiones es la enorme capacidad de adaptación institucional de este tipo de sistemas.
¿Y los trabajadores?
Curiosamente, la cuestión que durante años ha generado más temor puede acabar siendo la más sencilla.
En 2024, TRAM empleaba a 247 personas, de las cuales 134 trabajaban en Trambaix y 113 en Trambesòs.
No estamos hablando de una plantilla gigantesca repartida entre múltiples empresas sin relación entre sí. Estamos hablando de una organización que lleva años funcionando como un conjunto bastante integrado. Los convenios colectivos de ambas redes muestran una clara convergencia en categorías profesionales, jornada, estructura retributiva y organización laboral. Incluso contienen referencias explícitas a escenarios de subrogación y a la eventual integración física de las redes.
Por ello, cuanto más se profundiza en la cuestión laboral, menos apocalíptica parece.
Una nueva concesión probablemente implicaría una continuidad prácticamente automática de la actividad. Una eventual operación pública exigiría resolver el encaje jurídico de la plantilla, pero partiría de una organización ya consolidada y perfectamente identificable.
La imagen de una batalla jurídica interminable resulta mucho menos convincente que la de una transición gestionable.
La cuestión laboral: menos dramática de lo que parece, pero no trivial
A primera vista, la situación de la plantilla parece relativamente sencilla. Los convenios colectivos de Trambaix y Trambesòs prevén expresamente escenarios de subrogación en caso de cambio de operador y la propia actividad constituye una unidad económica perfectamente identificable. Conductores, operadores del Puesto Central de Control, inspectores y personal administrativo forman una organización consolidada
Si el servicio volviera a licitarse y fuera adjudicado a otro operador privado, el escenario más probable sería una sucesión convencional de la explotación con continuidad prácticamente automática de la plantilla. De hecho, los propios convenios parecen estar diseñados pensando en esa posibilidad.
La situación jurídica de una eventual integración del tranvía en un operador público, como TMB o FGC, es menos simple de lo que suele suponerse. Intuitivamente podría pensarse que, al pasar la actividad al sector público, los contratos del personal actual desaparecerían y los puestos serían cubiertos mediante nuevas convocatorias. Sin embargo, el Derecho de la Unión Europea tiende a una solución distinta. La Directiva 2001/23/CE protege la continuidad de los trabajadores cuando una actividad económica mantiene su identidad aunque cambie el operador, y la jurisprudencia europea ha interpretado esa protección de forma amplia, incluso en casos de reversión de servicios al sector público. El asunto Correia Moreira es probablemente el ejemplo más conocido de esa tendencia.
En España, esa lógica choca con un límite adicional. La Constitución exige que el acceso al empleo público respete los principios de igualdad, mérito y capacidad. Dicho de forma sencilla: si una empresa pública asumiera directamente el TRAM, la aplicación automática y literal de la normativa europea podría llevar a incorporar a toda la plantilla procedente de la concesionaria, mientras que la lógica tradicional del empleo público exigiría algún tipo de procedimiento abierto para ocupar esos puestos. Gran parte de la jurisprudencia española de las últimas dos décadas puede interpretarse como un intento de conciliar ambas exigencias.
Por ello, en un escenario de gestión pública directa, la principal cuestión probablemente no sería si los aproximadamente 250 trabajadores del sistema continúan prestando servicio, sino bajo qué régimen jurídico lo harían. La experiencia acumulada en otros procesos de reversión sugiere que la continuidad de la actividad y de la plantilla resulta mucho menos problemática que la definición de su encaje definitivo dentro del nuevo operador público. En otras palabras, el debate de 2032 difícilmente girará en torno a si los conductores, inspectores y operadores del tranvía siguen trabajando al día siguiente del vencimiento de la concesión; la discusión se centrará más bien en cuál será su estatus jurídico dentro de la organización que asuma la explotación.
Por ello, una hipótesis jurídicamente plausible sería una incorporación inicial como personal laboral sometido al régimen que los tribunales han venido identificando durante años con la figura del indefinido no fijo. A partir de ahí, la consolidación definitiva podría producirse mediante procesos selectivos u ofertas públicas de empleo específicamente diseñadas para estabilizar la situación de estas plantillas.
La pregunta que permanece
El caso del TRAM resulta ilustrativo no porque constituya una anomalía, sino porque permite observar con especial claridad una evolución que también se ha producido en otras infraestructuras europeas. Veinticinco años después de su adjudicación, las concesiones del Trambaix y el Trambesòs siguen formalmente vigentes, pero operan sobre una realidad profundamente distinta de la existente cuando fueron concebidas. La red está consolidada, la integración física avanza, los activos tienen una creciente presencia pública y la discusión se desplaza progresivamente desde la construcción hacia la explotación. La cuestión que deberá resolverse en 2032 no será tanto qué hacer con el tranvía como decidir qué modelo institucional resulta más adecuado para gestionar una infraestructura que ha alcanzado su madurez.
[1] Relativamente hablando. La L9/L10 del metro de Barcelona inició sus obras en 2003 y, según las previsiones actuales, no estará completamente terminada hasta 2032-2034. El proyecto contempla unos 48-50 km de red y más de 50 estaciones; actualmente funcionan dos tramos separados que suman unos 28 km. Su coste estimado ha pasado de 1.946 millones de euros a cerca de 6.900 millones. En este contexto, los más de veinte años empleados para conectar tres kilómetros de tranvía adquieren una cierta dimensión relativa.