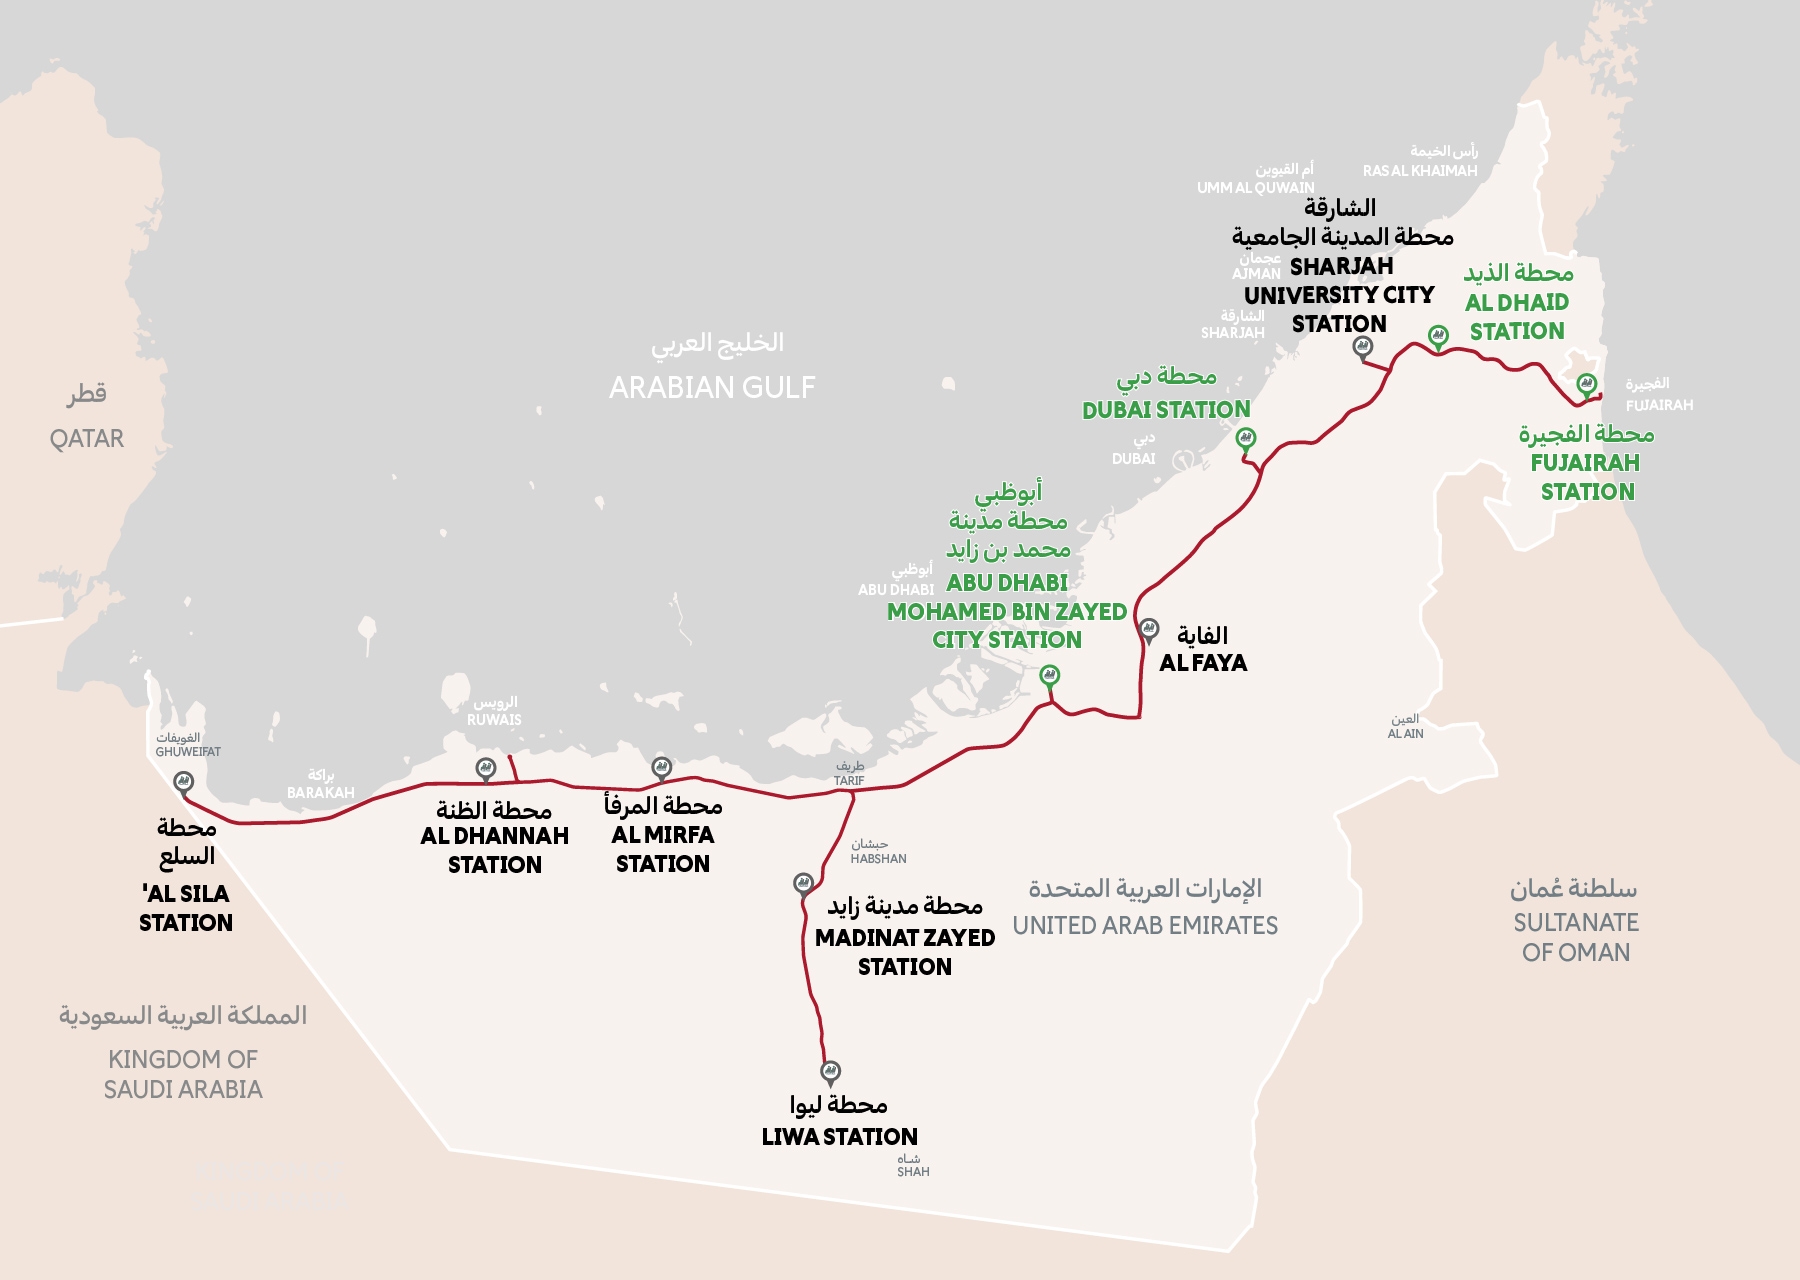
Una red de mercancías que ya mueve millones de toneladas, los primeros servicios nacionales de viajeros, una línea de alta velocidad en construcción y la ambición de articular el Golfo. El proyecto ha dejado atrás la fase de las grandes promesas, pero sigue exigiendo preguntas sobre costes, contratos, demanda y explotación.
17 de octubre de 2026
Durante años, hablar de ferrocarriles en los Emiratos Árabes Unidos era hablar de un proyecto de futuro. Un país identificado con las autopistas, los automóviles de alta gama, los grandes aeropuertos y las conexiones aéreas internacionales se proponía construir una red ferroviaria nacional en un territorio donde la movilidad por carretera parecía tener todas las ventajas.
Hoy la situación es distinta. Etihad Rail transporta mercancías desde hace años, ha extendido su red por buena parte del país y ha comenzado a prestar servicios de viajeros. Al mismo tiempo, ha puesto en marcha una línea de alta velocidad entre Abu Dabi y Dubái que aspira a reducir a media hora un desplazamiento que ya puede hacerse en menos de una hora por el ferrocarril convencional.
No estamos ante un único proyecto, sino ante varias piezas con funciones y grados de madurez diferentes: una red convencional de mercancías, servicios nacionales de viajeros que se despliegan por fases, una línea electrificada de alta velocidad, una conexión bilateral con Omán y una ambición regional de mayor alcance. La red convencional ya ofrece resultados operativos; la alta velocidad cuenta con contratos y obras iniciadas, pero todavía debe convertir previsiones y compromisos en una infraestructura terminada y un servicio comercial.
La escala de lo contratado convierte al Golfo en una especie de nuevo El Dorado para la industria ferroviaria. Constructoras, ingenierías, operadores y fabricantes de medio mundo participan o buscan participar en redes nacionales, líneas de alta velocidad, conexiones internacionales, estaciones, sistemas y material rodante. La abundancia de proyectos y recursos no sustituye, sin embargo, a la transparencia necesaria para evaluar cuánto se compra, cuánto cuesta y qué demanda puede sostenerlo.
El origen: un ferrocarril para sacar azufre del desierto
El nacimiento de Etihad Rail no estuvo relacionado inicialmente con el transporte de viajeros ni con la construcción de una alternativa ferroviaria al automóvil. Su primera justificación fue concreta: transportar azufre procedente de los yacimientos de gas de Shah y Habshan hasta las instalaciones portuarias e industriales de Ruwais.
El azufre obtenido durante el procesamiento del gas natural es una mercancía de gran volumen que debe trasladarse regularmente entre los centros de producción y los puntos de almacenamiento, tratamiento o exportación. Para ese tráfico, el ferrocarril ofrece grandes cargas por tren, recorridos repetitivos y una reducción del número de camiones necesarios para mover un volumen equivalente.
La primera fase, de unos 264 kilómetros, se diseñó para ese cometido. Las operaciones comerciales comenzaron en enero de 2016 con la participación de Etihad Rail DB, empresa conjunta creada en 2013 por Etihad Rail y Deutsche Bahn. La compañía alemana aportó experiencia en explotación, seguridad, mantenimiento, organización de las operaciones y gestión del centro de control.
En septiembre de 2022, Etihad Rail comunicó que desde el inicio de la explotación se habían transportado más de 44 millones de toneladas de azufre mediante unos 4.400 trenes. Para ese año anunciaba una puntualidad del 98,4 %. Son cifras de la empresa, pero describen un servicio real y sostenido, no una capacidad teórica pendiente de utilizar.
Ese mismo año se anunció la conclusión anticipada del programa de transferencia de conocimientos y la transición hacia un modelo de explotación propio. El anuncio acredita el final de una etapa operativa y la capacidad adquirida por Etihad Rail, pero no permite deducir por sí solo la extinción de todas las relaciones societarias o contractuales que hubieran existido con Deutsche Bahn.
De una línea industrial a una red nacional de mercancías
La segunda fase amplió la red hasta aproximadamente 900 kilómetros. Las obras conectaron centros industriales, zonas logísticas, puertos y distintos emiratos, e incluyeron tramos exigentes a través de las montañas de Hajar en dirección a Fujairah. La explotación comercial de mercancías en la red nacional comenzó en 2023.
La expansión exigía locomotoras, vagones, terminales, sistemas de señalización y comunicaciones, procedimientos de seguridad y una organización capaz de coordinar una red mucho más extensa. En febrero de 2020 se adjudicó a Progress Rail el suministro de 38 locomotoras diésel-eléctricas EMD adaptadas al desierto, con las que la flota debía pasar de siete a 45 locomotoras. En agosto de 2020 se anunció a CRRC un contrato para 842 vagones de mercancías. Los importes no aparecieron en las notas consultadas.
El catálogo de mercancías se amplió al azufre, áridos, productos petroquímicos, acero, caliza, cemento, materiales de construcción, residuos, aluminio, alimentos, carga general y contenedores. La capacidad anual anunciada ronda los 60 millones de toneladas, cifra que debe entenderse como capacidad de referencia, no como tráfico efectivo ni como utilización de toda la red.
Los datos publicados en enero de 2026, referidos a 2025, indican más de 6,5 millones de toneladas de azufre, más de 10 millones de toneladas de áridos y 148.000 contenedores. Etihad Rail atribuyó además al ferrocarril la eliminación de más de 500.000 desplazamientos de camiones en Al Dhafra.
Son volúmenes significativos, pero no bastan para una evaluación económica completa. Faltan la distribución por corredores, las distancias medias, la ocupación de los trenes, los costes de explotación y la proporción de mercancías que realizan por ferrocarril todo el recorrido. Diez millones de toneladas de áridos no equivalen económicamente a diez millones de toneladas de una mercancía de alto valor. Importan el volumen, la distancia, la regularidad, el precio y las operaciones de carga y descarga.
El ferrocarril y los áridos: una cuestión de logística
Los áridos son especialmente reveladores. Su bajo valor por tonelada hace que el transporte represente una parte sustancial del coste final. Hace unos treinta años, cuando me tocaba encargar balasto ferroviario, el transporte por tren podía llegar a duplicar el precio de compra del material. La ventaja era que el tren descargaba directamente en el tajo de mantenimiento o de nueva construcción y evitaba parte de las manipulaciones posteriores.
La anécdota ilustra un principio vigente: el ferrocarril no es competitivo por el mero hecho de mover grandes cantidades. Lo es cuando la cadena logística completa favorece el transporte ferroviario.
Etihad Rail ha desarrollado tráficos que explotan esa posibilidad. En 2021 anunció un acuerdo con Western Bainoona Group para transportar 4,5 millones de toneladas anuales desde Fujairah a centros logísticos de Abu Dabi y Dubái. La pregunta sigue siendo cuánto del ahorro procede de la capacidad del tren y cuánto depende de disponer de instalaciones bien situadas. Para responder no basta con conocer el tonelaje: hay que seguir el recorrido desde la cantera hasta el destino final.
Los viajeros llegan a la red convencional
Durante mucho tiempo, el proyecto ferroviario emiratí se identificó sobre todo con las mercancías. Eso cambió en 2026. La primera fase comercial comenzó el 30 de junio entre Abu Dabi y Fujairah. El 30 de septiembre se incorporaron Dubái y Al Dhaid, y la apertura de nuevas estaciones continúa por fases hasta marzo de 2027.
No se trata de la alta velocidad. Los servicios de viajeros utilizan la red convencional, no electrificada, con trenes diésel capaces de alcanzar 200 km/h. Abu Dabi-Fujairah se anuncia en aproximadamente una hora y 45 minutos, y Abu Dabi-Dubái ronda los 57 minutos.
La red puede desempeñar así dos funciones: mercancías y viajeros. Compartir infraestructura mejora potencialmente la utilización de la inversión, pero obliga a programar tráficos muy distintos. La competitividad del tren de viajeros no depende solo de la velocidad máxima. Importan frecuencia, ubicación de las estaciones, conexión urbana, fiabilidad, precio y tiempo total desde el origen hasta el destino.
La estación de Dubái está vinculada a Jumeirah Golf Estates y al metro mediante un enlace peatonal. La estación de Abu Dabi se sitúa en Mohamed bin Zayed City. Es una señal de que el servicio no se concibe aislado de la movilidad urbana, aunque su entramado de estaciones muy separadas y sus 900 kilómetros impidan describirlo como unas Cercanías clásicas.
Un gran servicio regional con vocación pendular
La red convencional puede acabar desempeñando una función más próxima a la de un gran servicio regional que a la de un ferrocarril interurbano ocasional. No son unas Cercanías en sentido estricto: las estaciones están muy separadas, la red comparte vías con mercancías y cubre distancias nacionales. Pero sí pretende convertir los movimientos cotidianos entre ciudades y emiratos en parte de su mercado.
Esa función puede tener consecuencias territoriales. Algunas estaciones sirven áreas residenciales periféricas o zonas con capacidad de crecimiento, no únicamente centros urbanos consolidados. Una conexión estable puede ampliar la distancia aceptable entre vivienda y trabajo, reforzar la demanda alrededor de las estaciones y favorecer nuevos desarrollos.
Los agentes inmobiliarios ya anticipan efectos sobre alquileres y precios. Conviene mantener la cautela: todavía no existen series suficientes para separar el efecto del ferrocarril de la evolución general del mercado inmobiliario emiratí. Las subidas atribuidas al tren y las previsiones de revalorización proceden sobre todo de agencias y promotores.
La relación puede funcionar en ambos sentidos. El ferrocarril aumenta la accesibilidad de determinados lugares, pero los desarrollos alrededor de las estaciones también pueden aportar viajeros. Puede que Emiratos no esté construyendo únicamente un tren para las ciudades existentes, sino también preparando nuevos barrios y áreas urbanas para el tren que quiere llenar.
La explotación: Etihad Rail y Keolis
La explotación de viajeros tampoco corresponde exclusivamente a Etihad Rail. En octubre de 2025 se anunció una empresa conjunta con Keolis para preparar la puesta en marcha y prestar el servicio. Keolis aporta experiencia en lanzamiento y gestión de redes de transporte de viajeros, mientras Etihad Rail aporta la infraestructura y el conocimiento del proyecto nacional.
La información pública consultada no detalla el reparto accionarial, la duración del acuerdo ni sus condiciones económicas. El esquema recuerda, con funciones y circunstancias distintas, a la primera etapa de las mercancías con Deutsche Bahn: recurrir a un socio internacional con experiencia operativa para iniciar una actividad ferroviaria nueva.
CAF y CRRC: dos proveedores y una confusión de unidades
En junio de 2022, Etihad Rail firmó con CAF un contrato para diseñar, fabricar, suministrar y mantener trenes de viajeros. CAF cifró el contrato base conjunto en más de 250 millones de euros; la comunicación emiratí lo valoró en 1.200 millones de dirhams. Los trenes debían superar las 400 plazas y alcanzar 200 km/h.
En enero de 2023 se anunció un contrato con CRRC Qingdao Sifang: tres trenes de siete vehículos, opción para otros veinte trenes y mantenimiento durante quince años. Parte de la confusión posterior procede de contar coches o vehículos como si fueran composiciones completas: 21 vehículos equivalen a tres trenes de siete, y 140 vehículos opcionales a veinte trenes adicionales.
La flota destinada al comienzo de los servicios está formada por trece trenes: nueve suministrados por CAF y cuatro por CRRC. La composición final está ya suficientemente confirmada por fuentes sectoriales de 2026. Lo que sigue sin estar claro es cuándo y mediante qué mecanismo contractual se incorporó el cuarto tren chino.
Las composiciones de CAF reúnen cinco coches de viajeros entre dos vehículos motores. Las informaciones disponibles les atribuyen 369 plazas y adaptación a temperaturas de hasta 55 grados. Los trenes de CRRC tienen 365 plazas y sistemas de climatización y filtrado diseñados para el calor y la arena.
La demanda: tres cifras que no terminan de encajar
La demanda es la cuestión central. Para la red convencional han circulado previsiones de diez millones de viajeros anuales y, más tarde, de 36,5 millones en 2030. Para la alta velocidad se anuncian por separado hasta 21 millones de viajeros al año.
Las fuentes posteriores atribuyen expresamente los 36,5 millones a la red convencional de once estaciones. La cifra equivale exactamente a 100.000 viajes diarios durante los 365 días del año. Esa redondez no prueba que el número sea inventado, pero invita a preguntar si procede de un modelo detallado o de un objetivo agregado de utilización.
La precisión aparente contrasta con la ausencia de casi todos los datos necesarios para comprobarla. No conocemos la distribución por corredores, la evolución anual, la frecuencia ofertada, la ocupación prevista, la demanda inducida, el tráfico transferido desde el automóvil ni el crecimiento urbano incorporado al cálculo.
La alta velocidad añade otro problema: tampoco se ha publicado qué parte de sus 21 millones procedería del coche, cuánto sería demanda nueva y cuánto se desviaría del tren convencional Abu Dabi-Dubái, que ya cubre el recorrido en menos de una hora.
Si ambas previsiones se interpretasen literalmente como mercados separados, sumarían más de 57 millones de viajes anuales. Pero no existe un desglose público que permita saber si son complementarias, parcialmente solapadas o construidas con horizontes e hipótesis distintos.
No hace falta desconfiar de todo anuncio oficial. Pero si las cifras pueden comprobarse, mejor.
La alta velocidad entre Abu Dabi y Dubái: de los anuncios a las obras
La alta velocidad es la pieza más espectacular del programa, aunque ya no puede reducirse a una representación gráfica. La primera etapa contempla una línea electrificada de aproximadamente 150 kilómetros, velocidad de diseño de 350 km/h y explotación anunciada hasta 320 km/h. El objetivo es reducir a unos treinta minutos el viaje entre los principales nodos de Abu Dabi y Dubái.
El trazado publicado se divide en cuatro secciones: Al Zahiyah-Yas Island, 23,5 kilómetros; Yas Island-frontera entre Abu Dabi y Dubái, 64,2 kilómetros; frontera-Al Jaddaf, 52,1 kilómetros; y conexión en delta con el aeropuerto de Abu Dabi, 9,2 kilómetros. Los tres tramos principales suman 139,8 kilómetros y, con el ramal aeroportuario, alcanzan 149 kilómetros. Esa suma explica la cifra redondeada de 150.
La línea tendrá cinco estaciones: Al Zahiyah, Saadiyat Island, Yas Island, aeropuerto de Abu Dabi y Al Jaddaf. Las informaciones sectoriales sitúan Al Zahiyah, el aeropuerto y Al Jaddaf bajo tierra, Saadiyat en viaducto y Yas Island a nivel de superficie.
El programa publicado contempla además material rodante, sistemas ferroviarios y dos depósitos de mantenimiento. La cifra superior a 8.000 millones de dólares parece corresponder al esquema completo, pero no existe un desglose público que permita separar obra civil, estaciones, sistemas, depósitos y trenes.
Alta velocidad Abu Dabi-Dubái: alcance conocido
| Elemento | Información publicada |
| Promotor | Etihad Rail |
| Naturaleza | Línea separada, electrificada y de alta velocidad |
| Longitud aproximada | 150 km, incluida la conexión con el aeropuerto de Abu Dabi |
| Velocidad de diseño | 350 km/h |
| Velocidad comercial anunciada | Hasta 320 km/h |
| Tiempo anunciado | Aproximadamente 30 minutos entre Yas Island y Al Jaddaf |
| Secciones | 1A: 23,5 km · 1B: 64,2 km · 1C: 52,1 km · 1D: 9,2 km |
| Estaciones | Al Zahiyah, Saadiyat Island, Yas Island, aeropuerto de Abu Dabi y Al Jaddaf |
| Instalaciones adicionales | Sistemas ferroviarios, material rodante y dos depósitos |
| Coste publicado | Más de 8.000 millones de dólares, sin desglose consolidado |
| Entrada en servicio | Objetivo 2030; otras referencias sitúan el horizonte en 2030-2031 |
Contratos adjudicados y comienzo de la construcción
En febrero de 2026 se adjudicaron los paquetes principales de obra civil y estaciones. El lado de Abu Dabi quedó en manos de un consorcio formado por National Projects Construction, Trojan Tunnelling, Kalyon y China State Construction Engineering Corporation, con Jacobs como diseñador. El lado de Dubái se adjudicó a Larsen & Toubro, China Harbour Engineering Company y Wade Adams, con Egis y Surbana Jurong en el diseño. Sener e Ineco figuran como consultoras de ingeniería del proyecto.
En agosto de 2026, Kalyon anunció el comienzo de los trabajos de construcción en su ámbito. El proyecto incluye obras complejas, túneles, estaciones subterráneas, elevadas y a nivel, y un ramal aeroportuario.
Hay una diferencia importante respecto de los proyectos que permanecen años en anuncios institucionales. Existen contratos, consorcios definidos y trabajos iniciados. Eso no garantiza presupuesto ni calendario, pero la sospecha de vaporware pierde fuerza. La discusión se desplaza desde si se construirá hacia cuánto costará, cuándo entrará en servicio y qué demanda justificará una infraestructura de 320 km/h junto a un ferrocarril convencional que ya enlaza las dos ciudades.
La contratación de los trenes de alta velocidad
La contratación del material rodante también ha entrado en fase de licitación. Direx Solutions ha informado de que prestó apoyo técnico a Hitachi para una oferta de suministro de trenes, preparando planes de operación, mantenimiento y gestión de activos para la propuesta de diseño y construcción.
MEED identificó además equipos formados alrededor del paquete de sistemas: Siemens con Rowad y Salcef; Hitachi con Orascom; Alstom con Larsen & Toubro; CRRC; Hyundai Rotem con Posco; Talgo con Hassan Allam; y CAF. Esa lista acredita competencia alrededor del paquete, no que todos presentasen una oferta independiente de material rodante.
Sabemos, por tanto, quiénes estaban alrededor de la licitación y que Hitachi preparó una oferta de trenes. No sabemos quién fabricará finalmente las composiciones, cuántas serán, qué capacidad tendrán, cuánto costarán ni qué mantenimiento se incluirá.
Transparencia corta, contratación empresarial y una lluvia de MoU
La contratación no parece seguir siempre el modelo de una licitación pública difundida con pliegos, presupuesto y criterios de adjudicación accesibles. Etihad Rail explica que utiliza métodos que pueden ir desde invitaciones públicas hasta procedimientos limitados, con precalificaciones específicas para cada contrato. Registrarse como proveedor no garantiza una invitación.
Es una forma de contratación empresarial aplicada por una compañía estatal. Puede ser legítima dentro de su marco jurídico y responder a la práctica local, pero desde fuera dificulta reconstruir qué se compra, a quién, por cuánto y con qué comparación de ofertas.
La participación de ciertos fabricantes se conoce indirectamente: por informaciones sectoriales sobre los equipos formados o porque una consultora revela que preparó parte de la oferta. No hace falta trasladar a Emiratos el modelo legislativo europeo para señalar una consecuencia concreta: sabemos que Hitachi ofertó material rodante, pero no sabemos cuántos trenes quiere comprar Etihad Rail.
Treinta y cinco memorandos en cuatro años
La abundancia de memorandos de entendimiento no es una impresión. Entre 2023 y octubre de 2026 pueden documentarse al menos 35 firmados directamente por Etihad Rail, y el recuento aumenta si se incorporan acuerdos cuya fecha no aparece con claridad o los suscritos por sociedades participadas como Hafeet Rail.
Solo las ediciones de Global Rail de 2024 y 2025 reunieron diecisiete MoU identificables, además de sociedades conjuntas, acuerdos comerciales y otras formas de colaboración. No todos tienen la misma importancia: unos preparan negocios concretos, otros organizan cooperación institucional, integración tecnológica o intercambio de conocimiento.
El volumen confirma la importancia de situarse alrededor del promotor antes de que las oportunidades se conviertan en contratos. En un mercado donde registrarse no garantiza una invitación y cada contrato puede tener su propia precalificación, fabricantes, operadores, consultoras y empresas tecnológicas buscan socios locales, firman acuerdos y procuran estar presentes cuando se abra la puerta del negocio.
Costes, financiación y capacidad del Estado
La escala del programa responde también a la capacidad financiera de un Estado exportador de hidrocarburos. Los precios elevados del petróleo pueden reforzarla si se mantienen la producción y las exportaciones. Pero la disponibilidad de recursos no elimina los riesgos de coste, ejecución y demanda.
No parece que la incógnita principal sea si Emiratos dispone de capacidad financiera para construir la línea. Las preguntas más útiles son cuánto terminará costando, qué alcance cubren realmente las cifras de 6.500 u 8.000 millones de dólares, qué compromisos de mantenimiento acompañan a los contratos y qué tráfico necesitará cada servicio.
Los beneficios indirectos pueden ser reales: menos camiones, accesibilidad, integración de mercados laborales, crecimiento alrededor de estaciones, actividad logística y mayor resiliencia de las cadenas de suministro. Pero un beneficio potencial no se convierte en una cifra comprobable por aparecer en una presentación. Necesita hipótesis, metodología y resultados observables.
Hafeet Rail: la conexión con Omán
La conexión con Omán es uno de los proyectos más concretos de la dimensión regional. Hafeet Rail, promovida por Emiratos y Omán, contempla una línea de unos 303 kilómetros entre Abu Dabi y el puerto de Sohar para mercancías y viajeros. El coste inicial publicado ronda los 3.000 millones de dólares.
El proyecto cuenta con un consorcio de diseño y construcción encabezado por National Projects Construction y Galfar Engineering & Contracting. Siemens Mobility y Hassan Allam fueron seleccionadas para señalización ETCS nivel 2, telecomunicaciones y alimentación eléctrica.
Los trenes de viajeros podrían alcanzar 200 km/h y cubrir Abu Dabi-Sohar en una hora y cuarenta minutos; los trenes de mercancías circularían hasta 120 km/h. En enero de 2026 se comunicó un 30 % de ejecución. El proyecto ha superado la fase de los acuerdos preliminares, aunque sigue sin existir en las fuentes consultadas un calendario completo y verificable de cada contrato.
Hafeet Rail no es el ferrocarril completo del Consejo de Cooperación del Golfo. Es una conexión bilateral mixta que puede convertirse en una de sus piezas. Esa distinción importa para no presentar como una obra regional homogénea lo que en realidad es una suma de proyectos nacionales y transfronterizos con avances distintos.
El verdadero horizonte: conectar los ferrocarriles del Golfo
El proyecto ferroviario del Consejo de Cooperación del Golfo aspira a conectar Kuwait, Arabia Saudí, Baréin, Qatar, Emiratos y Omán mediante una red regional de aproximadamente 1.700 kilómetros. En mayo de 2026 se comunicó un 50 % de ejecución y el objetivo de funcionamiento en diciembre de 2030.
Ese porcentaje agregado debe tratarse con cautela. No significa que cada país tenga la mitad de sus obras construidas ni que estén resueltas las conexiones fronterizas, la interoperabilidad, los procedimientos aduaneros, los horarios o los servicios internacionales.
Una red regional puede ampliar las posibilidades de los puertos emiratíes, los centros industriales saudíes, las plataformas logísticas de Qatar y los puertos y centros de producción de Omán. Para conseguirlo no basta con que los raíles lleguen a la frontera. Se necesitan normas técnicas compatibles, acuerdos de explotación, terminales, aduanas coordinadas y reglas claras de acceso a la infraestructura.
La conexión física es condición de la integración económica, pero no la garantiza.
Doha también quiere ser un nodo
Qatar ocupa una posición propia en ese mapa. En diciembre de 2025, Arabia Saudí y Qatar firmaron un acuerdo para una línea eléctrica de alta velocidad entre Riad y Doha, pasando por Al Hofuf y Dammam y conectando los aeropuertos internacionales de ambas capitales. El anuncio habla de más de 300 km/h, unas dos horas de viaje y seis años de ejecución.
El proyecto demuestra que la red regional no se limita a prolongar corredores convencionales de mercancías. También puede incluir líneas de viajeros que conecten grandes ciudades, aeropuertos y centros de actividad.
La competencia regional no desaparece porque se construyan vías. Riad, Dubái, Abu Dabi y Doha buscan atraer inversiones, sedes empresariales, viajeros y actividades de alto valor. Una red integrada puede agrandar el mercado, pero también redistribuye oportunidades. Por eso la planificación internacional es una negociación sobre intereses nacionales además de una cuestión de ingeniería.
Las fronteras también forman parte de la infraestructura
La geopolítica no es un apéndice decorativo del análisis ferroviario. Forma parte de la economía de la red.
Un tren que llega a una frontera y no puede continuar por incompatibilidades técnicas, restricciones aduaneras o ausencia de acuerdos pierde buena parte de su ventaja. Una línea internacional puede estar terminada y ofrecer un servicio poco competitivo si los trámites introducen retrasos imprevisibles. Una crisis diplomática o de seguridad puede interrumpir conexiones, afectar a puertos y terminales y alterar las prioridades de inversión.
La red nacional emiratí puede, pese a todo, aportar valor sin esperar a que todo el Golfo esté conectado. El azufre y los áridos ya muestran tráficos internos reales. Los viajeros convencionales pueden desarrollar demanda nacional. La alta velocidad Abu Dabi-Dubái tiene una lógica interna que no depende de Riad-Doha.
La integración regional amplía las oportunidades, pero no es condición imprescindible para que cada proyecto tenga utilidad. La pregunta es cuánto valor adicional genera una red conectada frente a un conjunto de redes nacionales que funcionan de forma aislada.
Conclusión: un ferrocarril real, un proyecto de país y muchas cifras por comprobar
Etihad Rail ha recorrido un camino considerable desde la primera línea y sus tráficos de azufre. La red convencional mueve mercancías a escala significativa y ha incorporado viajeros. La alta velocidad cuenta con contratos adjudicados, consorcios identificados y trabajos iniciados. Hafeet Rail da forma material a la conexión con Omán. El proyecto ya no puede describirse como una colección de anuncios.
Tampoco conviene meter todas sus piezas en la misma categoría. Las mercancías son una realidad operativa; los viajeros están en despliegue; la alta velocidad es una infraestructura en construcción; las conexiones regionales dependen de calendarios, acuerdos fronterizos y decisiones de varios Estados.
El proyecto gana sentido cuando se mira como algo más que una sucesión de trenes. Es logística industrial, movilidad interurbana, ordenación territorial, política de desarrollo y estrategia regional. La red convencional puede funcionar como un gran servicio regional, acercar mercados laborales y favorecer nuevas áreas urbanas. La alta velocidad busca comprimir el espacio económico entre Abu Dabi y Dubái. Las conexiones internacionales pretenden insertar esa red en un Golfo más integrado.
La principal debilidad del análisis sigue siendo la transparencia. Hay muchas cifras sobre velocidades, longitudes, capacidades, inversiones y viajeros, pero menos información sobre contratos completos, costes de ciclo de vida, metodología de demanda y resultados comparables. Los diez millones de viajeros convencionales se transformaron en 36,5 millones, exactamente 100.000 diarios, mientras la alta velocidad añadió otros 21 millones sin explicar cómo se reparten los mercados.
La crítica no consiste en negar que Emiratos pueda construirlo ni en exigirle que copie otros sistemas de contratación. Consiste en distinguir obras, contratos, previsiones y resultados. Puede haber dinero, capacidad política y voluntad para ejecutar el programa. Eso no convierte automáticamente cada estimación en un dato.
Las vías pueden estar físicamente construidas y perder parte de su utilidad si las fronteras se convierten en barreras operativas o las rivalidades interrumpen las conexiones. Construir es condición necesaria, pero no suficiente. También hay que llenar los trenes, coordinar los sistemas y conseguir que los países dispuestos a compartir el mapa estén dispuestos a compartir la red.