Brightline Florida entra en Chapter 11: el ferrocarril funciona, las cuentas no

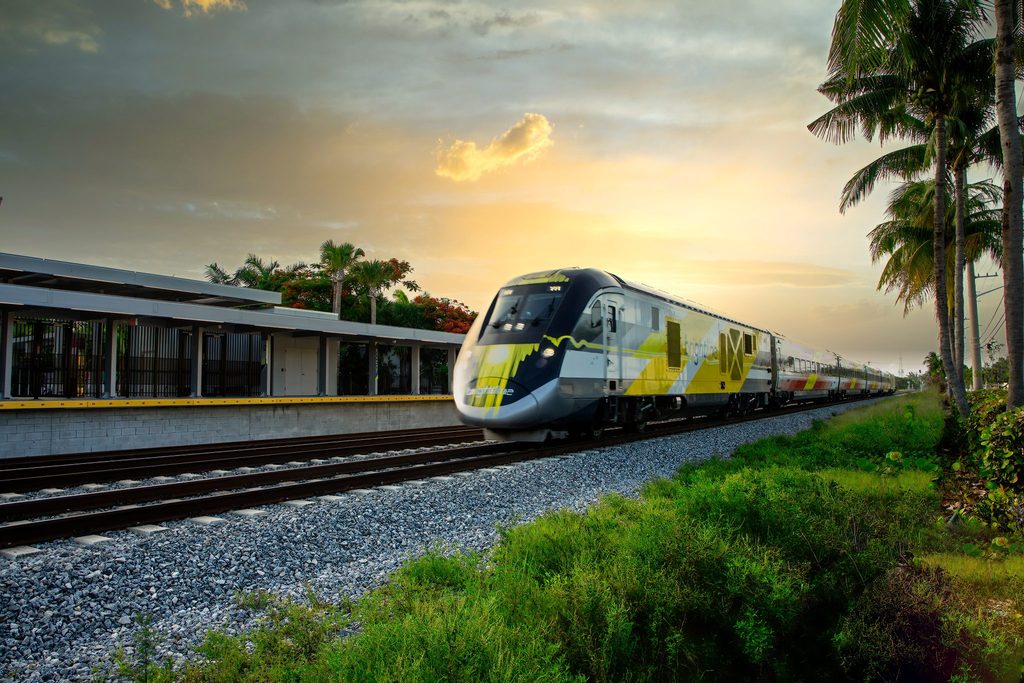
La compañía mantiene en marcha el servicio entre Miami y Orlando mientras reestructura su deuda, en una operación que afecta a buena parte de la estructura societaria del grupo, pero no a la operadora ferroviaria.

Brightline Florida, el ferrocarril privado de pasajeros que conecta Miami y Orlando, ha entrado en Chapter 11, el procedimiento estadounidense de reestructuración concursal. La compañía seguirá operando mientras se reorganiza la deuda de parte del grupo y obtiene nueva financiación para atravesar el proceso.

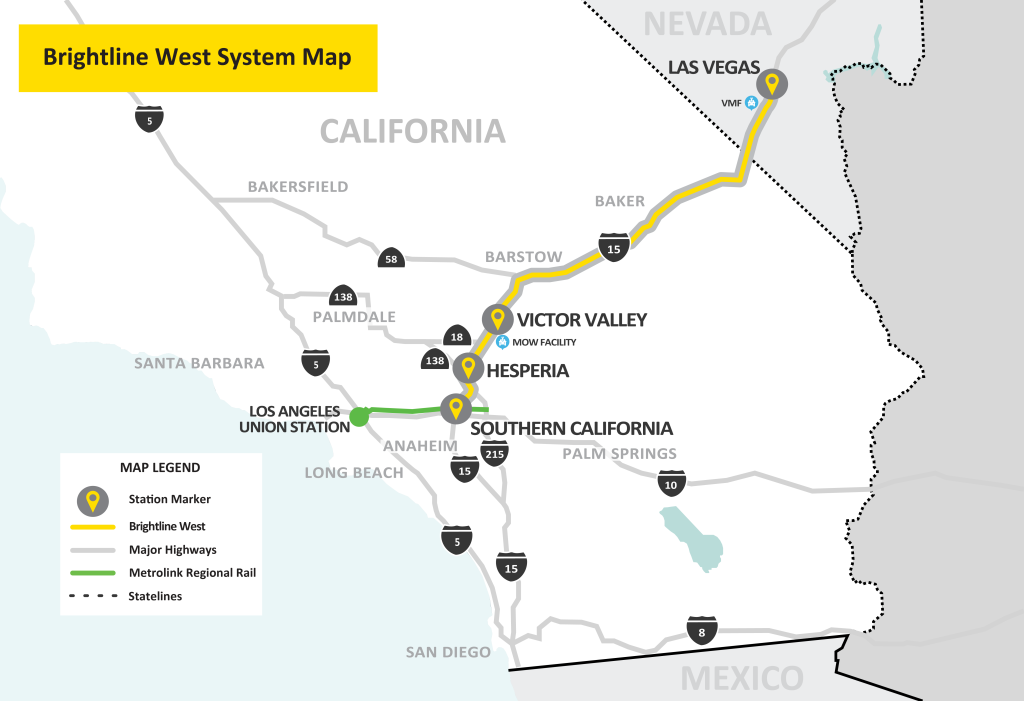
La paradoja es que el ferrocarril sigue funcionando y aumentando sus ingresos mientras la estructura financiera que lo sostiene ha llegado a una situación crítica. El concurso tampoco afecta directamente a Brightline West, el proyecto de alta velocidad entre Las Vegas y Los Ángeles, que mantiene su propia estructura societaria y financiera.

La noticia de Railway Gazette explica el alcance inmediato de la reestructuración. Pero las cifras permiten plantear una cuestión bastante más incómoda: ¿puede un ferrocarril de pasajeros con demanda creciente ser económicamente sostenible cuando la inversión necesaria para construirlo deja detrás una carga financiera de esta magnitud?

Aquí tenéis mi análisis: 👉 https://lafrome.com/brightline-florida-el-ferrocarril-funciona-las-cuentas-no/

Las cuentas, la deuda y la estructura societaria de Brightline cuentan una historia bastante más compleja que la de un simple ferrocarril en funcionamiento.
Great British Railways quiere cambiar las reglas del juego

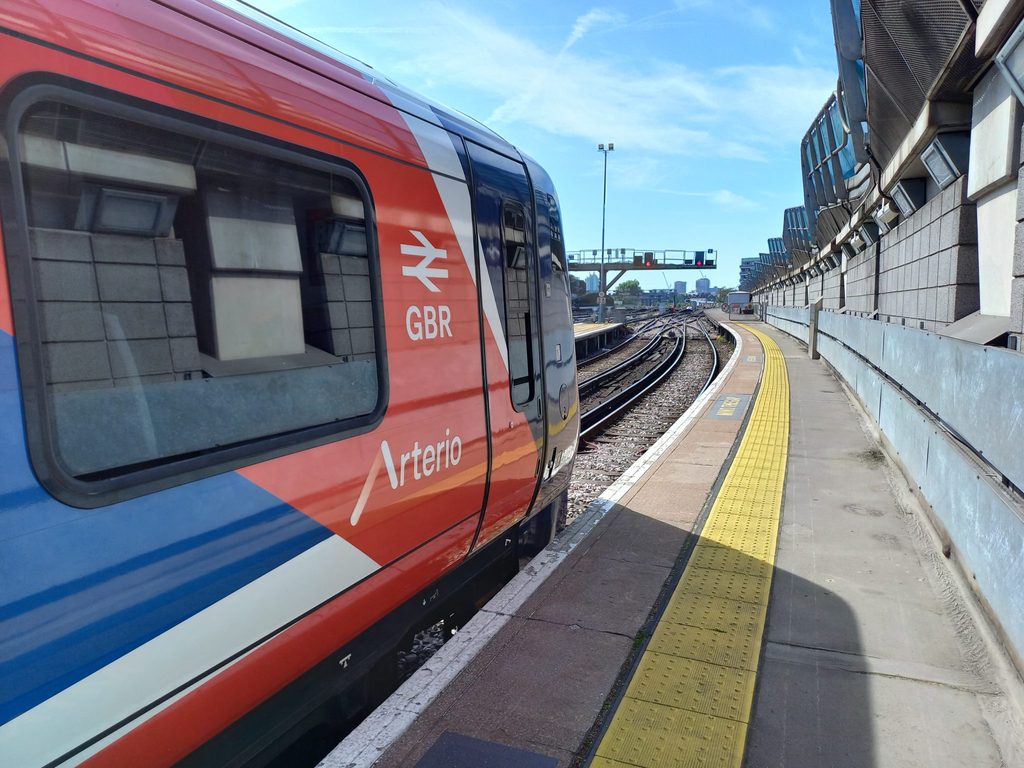
Rail Business UK publica los detalles de la nueva estrategia británica para el material rodante y la infraestructura: cómo comprar los trenes, quién los financia, quién los mantiene y cómo se plantea gestionar sus flotas durante todo su ciclo de vida. El artículo, aquí: Great British Railways: Rolling Stock & Infrastructure Strategy published

Es una estrategia bastante más interesante de lo que parece a primera vista. No se trata sólo de comprar trenes: se trata de recuperar capacidad de decisión y poder de compra frente a fabricantes, ROSCOs y proveedores de mantenimiento.

Lo cuento con más detalle: 👉 ¿Quién se queda con el valor del tren?

DAC: el enganche que quiere digitalizar el ferrocarril europeo de mercancías

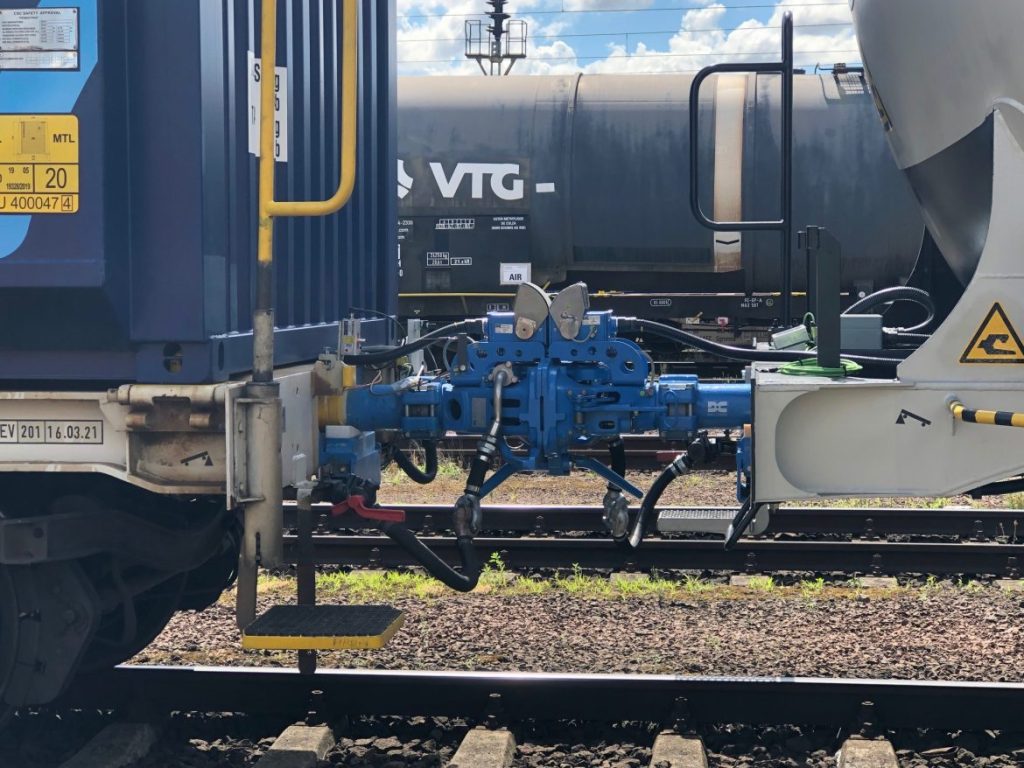
De las noticias de la semana pasada, esta de Railway Gazette, llamó mi atención: Digital Automatic Coupler project reaches ‘a turning point’ as high level demonstration celebrates progress towards commercial deployment.

El acoplamiento automático digital lleva años prometiendo transformar el ferrocarril europeo de mercancías. Ahora empieza la parte difícil: pagar la transformación. He intentado mirar más allá de la demostración tecnológica: qué aporta realmente el DAC, cuánto puede costar su implantación y, sobre todo, quién tiene que pagarla.

Nuevo análisis aquí: 👉 https://lafrome.com/dac-el-enganche-que-quiere-digitalizar-el-ferrocarril-europeo-de-mercancias/

97.000 millones de euros anuales de mercado ferroviario que Europa no puede tocar

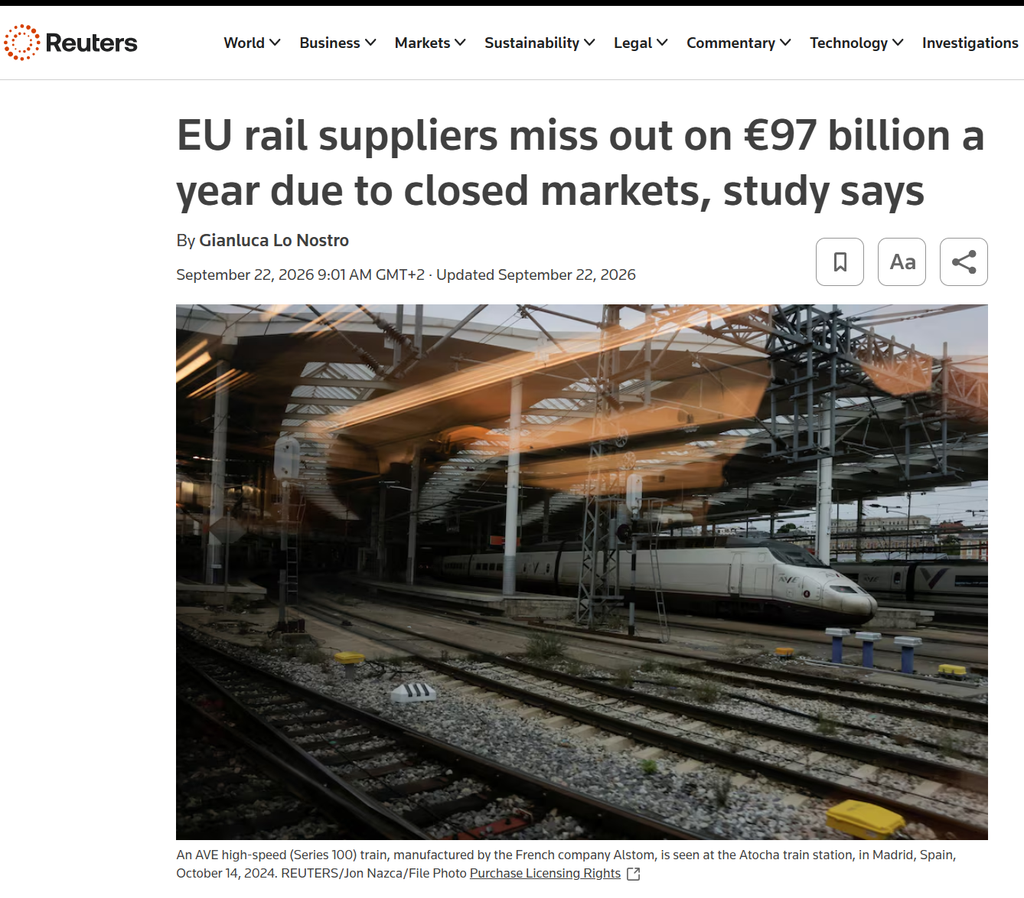
Hay una noticia de Reuters que me ha llamado especialmente la atención esta semana: según el nuevo World Rail Market Study 2026, elaborado por Bain & Company para UNIFE, los fabricantes ferroviarios europeos sólo tienen acceso a alrededor del 56% del mercado ferroviario mundial. El estudio cifra en unos 97.000 millones de euros anuales el mercado que queda fuera de su alcance.

Aquí 👉la noticia de Reuters

Leer más

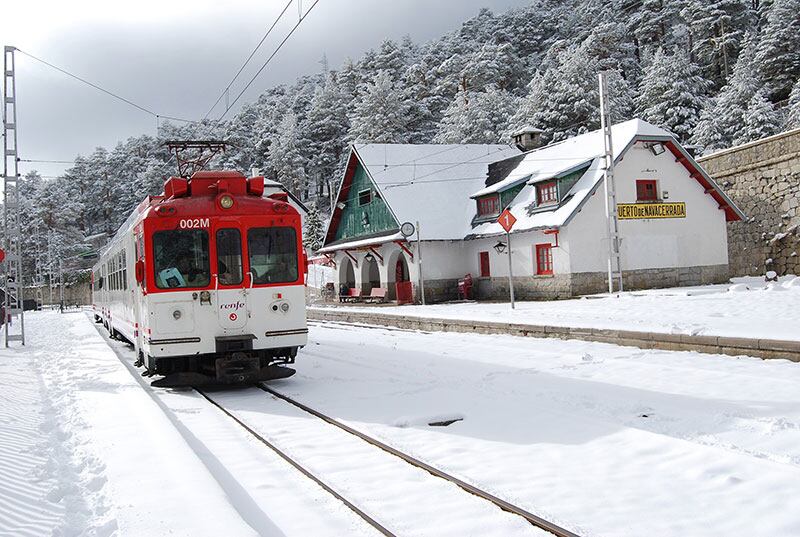
Cercedilla-Cotos, cuando renovar un ferrocarril exige hacerlo casi todo a la vez.

La C-9 apenas tiene 18 kilómetros, pero en su renovación confluyen trenes nuevos, vía, catenaria, señalización, talleres, financiación europea, terrenos públicos y dos empresas que no siempre consiguieron acompasar sus calendarios.

Los seis nuevos trenes están fabricados. La base de mantenimiento está terminada. La infraestructura continúa en obras. Y, debajo de todo ello, permanece una concesión administrativa cuya historia comenzó hace más de un siglo.

He intentado ordenar todas las piezas y plantear la pregunta que quedará cuando los trenes vuelvan a circular: qué queremos que sea realmente este singular ferrocarril de montaña durante los próximos cincuenta años.

Mi análisis, aquí: 👉 https://lafrome.com/c-9-cercedilla-cotos-la-renovacion-de-un-ferrocarril-de-montana/

Siemens vende el Velaro Novo a Vietnam: ¿proyecto ferroviario o operación inmobiliaria?

A raíz de una reciente noticia publicada por El Economista, reviso el contrato anunciado entre Siemens Mobility y VinSpeed para suministrar trenes Velaro Novo a dos nuevas líneas vietnamitas. Más allá del componente ferroviario, el proyecto plantea preguntas interesantes sobre financiación, desarrollo inmobiliario, captura de plusvalías y viabilidad económica de infraestructuras de alta velocidad muy cortas.

Ahí va mi comentario:

👉 Siemens vende a Vietnam el Velaro Novo que ofrece a Renfe: alta velocidad para recorridos cortos, lógica inmobiliaria y riesgos económicos

Whoosh, tres años después: la factura del tren más rápido del sudeste asiático

Tres años después de su inauguración, el primer tren de alta velocidad del hemisferio sur funciona impecablemente sobre las vías, pero se ha convertido en una pesadilla fiscal tras las bambalinas. Prometido inicialmente «sin riesgo para el Estado», el proyecto ha derivado en rescates públicos, una deuda reestructurada a 80 años y la reciente caída del ministro de Finanzas.

Analizo en detalle la trampa de las divisas, los errores de demanda y las lecciones financieras de este megaproyecto en el siguiente documento:

👉 Whoosh, tres años después: la factura del tren más rápido del sudeste asiático

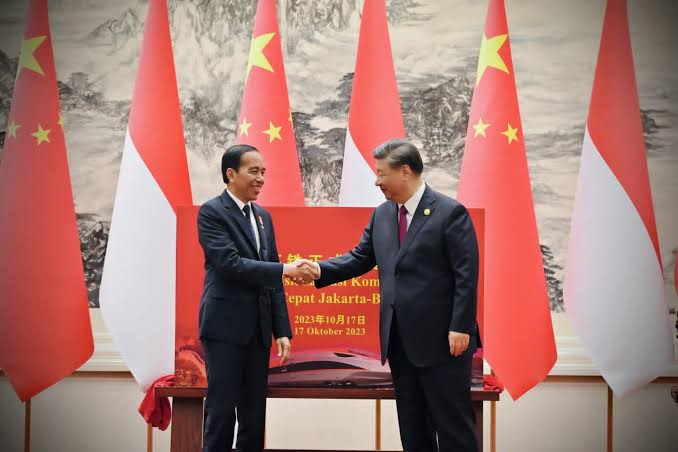
Pekín, 17 de octubre de 2023: celebración del inicio de la explotación comercial de Whoosh (Photo: BPMI of Presidential Secretariat/Laily Rachev)

Brightline West: un ferrocarril todavía por construir y una financiación al límite

Mi primer análisis sobre un proyecto ferroviario fascinante, con grandes virtudes e importantes sombras financieras.

Aquí lo tenéis:

👉 Brightline West: un ferrocarril todavía por construir y una financiación al límite