Funding delays slow Brightline West rail line

www.reviewjournal.com/local/traffi… The FRA is working with Brightline to gather the information required to review the creditworthiness of the program. Unlike many topics in the region, Brightline West still enjoys bipartisan support from the governors of both Nevada and California.

— Luis A. Fernandez Romera (@lafrome.bsky.social) 2026-10-26T20:59:28.431Z

A la espera del préstamo federal de 6.000 millones de dólares, del que hablábamos aquí en septiembre https://lafrome.com/brightline-west-un-ferrocarril-todavia-por-construir-y-una-financiacion-al-limite/, parece que en algunos aspectos se avanza, según el informe de la Presidenta de Brightline West a la agencia de alta velocidad ferroviaria de Nevada https://nvhsra.rtcsnv.com/wp-content/uploads/2026/07/BLW-Report-2026-07-01.pdf. Por ejemplo, en Alemania ya se habrían completado las dos primeras cajas de coche del primer tren, y la factoría de Siemens Mobility en Horseheads (Nueva York), donde se ensamblarán los restantes trenes, debería completarse antes de finales de 2026.

Por cierto, la Presidenta Sarah Watterson, que firmó la carta citada, dejó el cargo en el mes de agosto y «permanece interinamente en el proyecto como asesora». Veremos…  
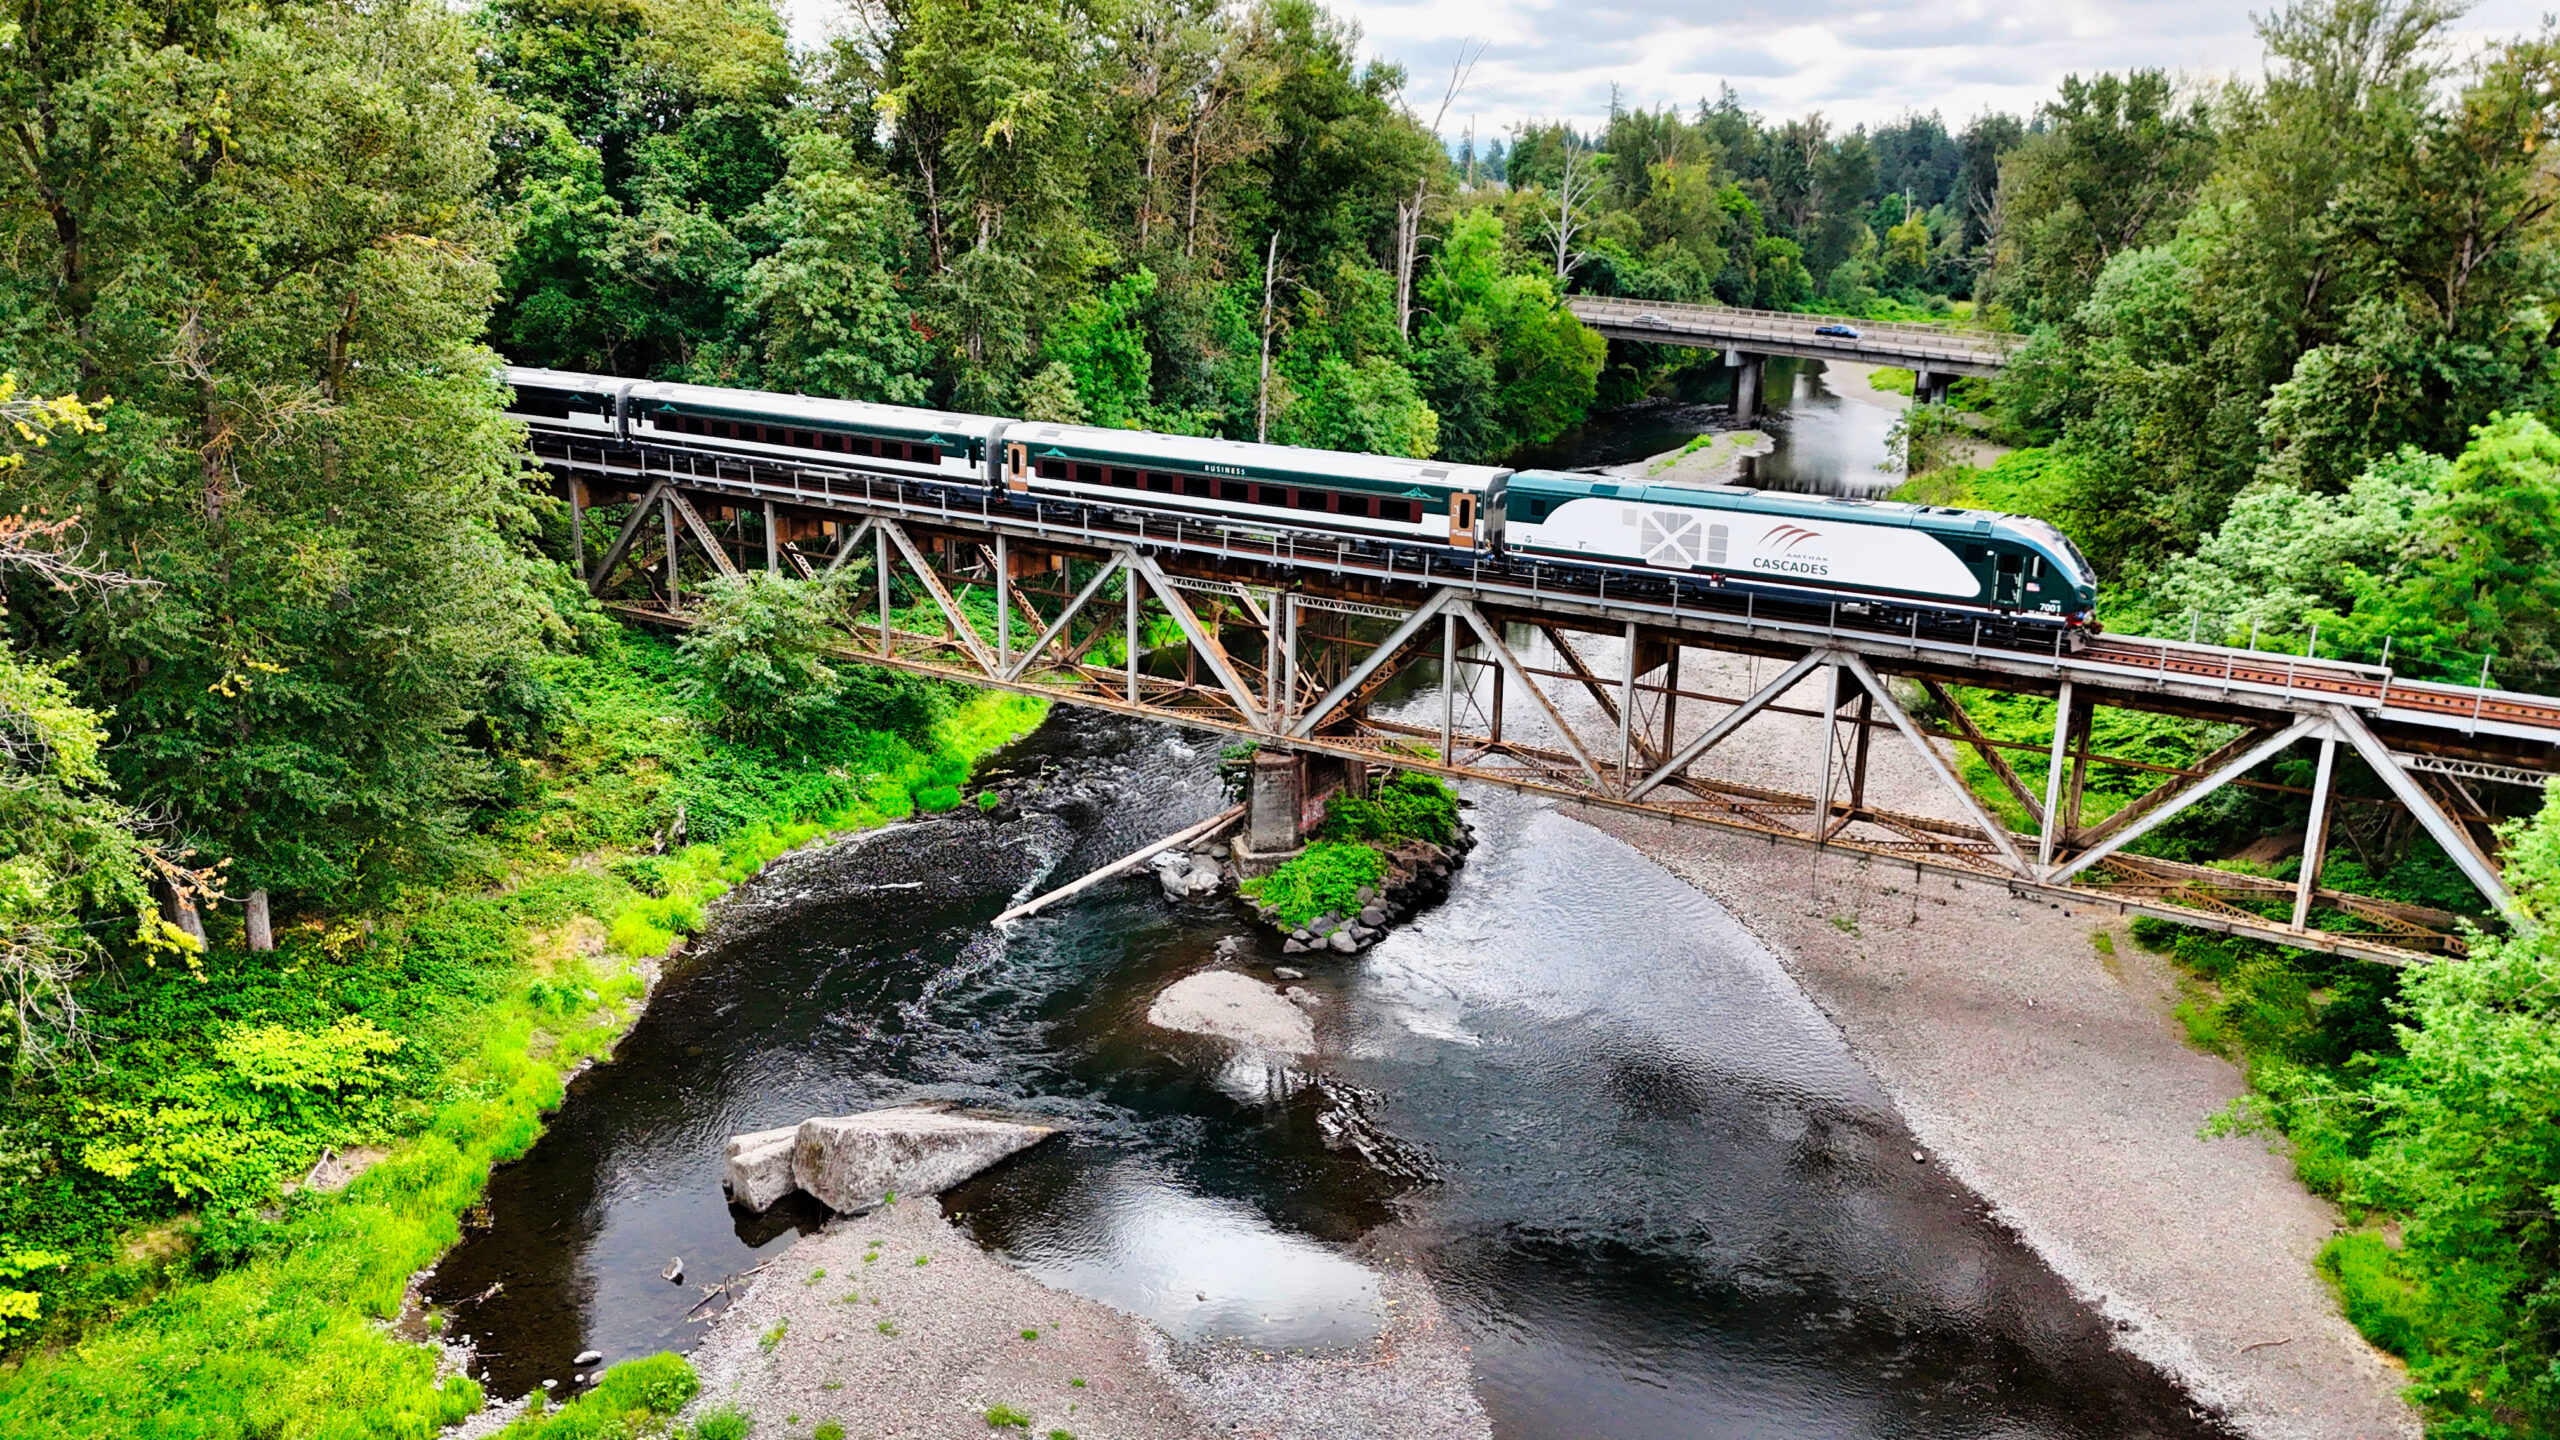
Los nuevos Airo y el final de los Talgo en Cascades

En la noticia de Amtrak sobre la entrada en servicio de los nuevos trenes Siemens Airo, A New Era Arrives: Airo Trains Make Their Amtrak Cascades Debut, me llamó la atención una frase:

“As additional Airo trainsets enter service, they will continue to expand across the route, ultimately replacing the existing fleet.”

Es decir, conforme se incorporen los Airo, acabarán sustituyendo a la flota actual. Eso supone la próxima retirada de las composiciones Talgo Series 8 del corredor Cascades entre Vancouver, Seattle y Portland, prolongado hacia el sur hasta Eugene.

Se cerrará así una larga etapa de presencia de material Talgo en el noroeste de Estados Unidos, iniciada con los Talgo VI y continuada por los Series 8 propiedad del Estado de Oregón. Los Talgo VI también circularon por este corredor, hasta que fueron retirados a raíz del accidente de DuPont de diciembre de 2017.

Mi análisis, aquí 👉Los nuevos Airo y el final de los Talgo en Cascades

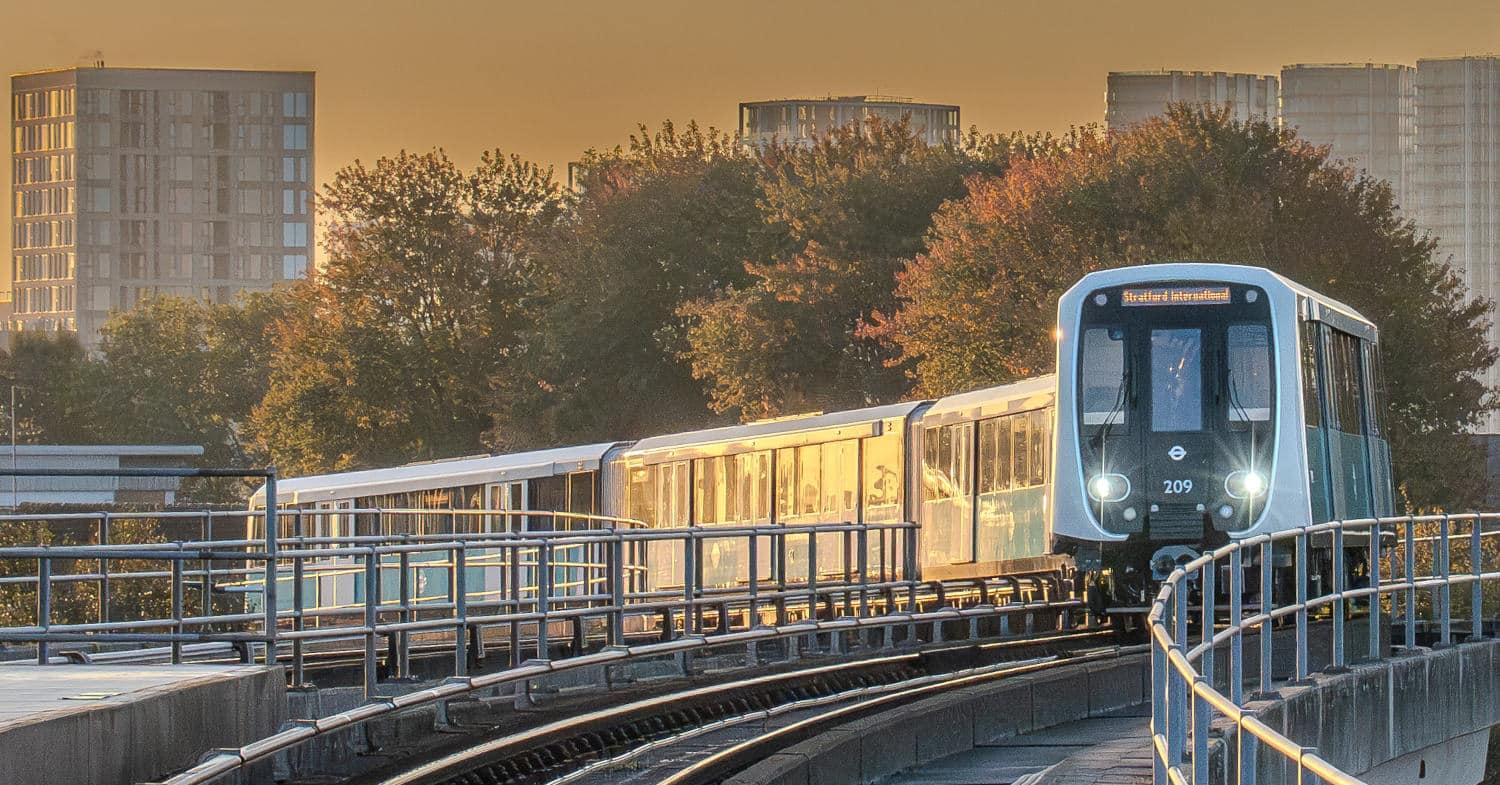
CAF en el DLR de Londres: diez meses para volver a frenar con seguridad

Hay problemas ferroviarios que se entienden mejor mirando los registros de velocidad, las curvas de frenado y los informes de investigación. Y hay otros que, además, sirven para recordar algo elemental: que un tren nuevo no está listo para transportar pasajeros simplemente porque haya terminado de fabricarse, haya superado unas pruebas y se haya incorporado a una red ferroviaria. Tiene que demostrar que funciona con seguridad dentro de esa red, en condiciones reales y también cuando las condiciones dejan de ser las ideales.

Eso es lo que ha ocurrido con los nuevos trenes B23 fabricados por CAF para el Docklands Light Railway (DLR) de Londres. Después de varios años de desarrollo y pruebas, los primeros trenes entraron en servicio comercial en otoño de 2025. Apenas unas semanas después, un problema de frenado en condiciones de baja adherencia obligó a retirar las tres composiciones que habían comenzado a transportar pasajeros. La noticia me llamó especialmente la atención en aquel momento, y desde entonces he seguido el caso hasta el regreso de los trenes al servicio, en septiembre de 2026.

Leer más

Portugal inicia la construcción de su primera línea de alta velocidad

www.railwaygazette.com/portugal/202… The north-south HSR corridor linking Porto Campanhã station with Lisboa Oriente, 290 km to the south, is to be built in three phases. The double-track line will largely be built on a dedicated alignment using Iberia’s 1 668 mm gauge to allow easy integration.

— Luis A. Fernandez Romera (@lafrome.bsky.social) 2026-10-19T18:02:45.787Z

Etihad Rail: de las mercancías a los viajeros, próximamente a la alta velocidad, y a conectar el Golfo

Recientemente me llamó la atención esta noticia: “Etihad Rail expands passenger rail network with Abu Dhabi-Dubai services”, sobre la ampliación de los servicios ferroviarios de viajeros en Emiratos Árabes Unidos.

El pasado junio se inauguró la conexión entre Fujairah y Abu Dabi. Desde el 30 de septiembre, el servicio llega también a Dubái, el otro gran centro económico del país.

Llevaba años siguiendo estos proyectos y me pareció un buen momento para repasar lo que sabemos de ellos y, también, lo que seguimos sin saber. Emiratos está construyendo una red que aspira a llegar más allá de sus fronteras y a contribuir a la articulación del transporte terrestre en el Golfo.

Mi análisis, aquí: 👉 https://lafrome.com/etihad-rail-de-las-mercancias-a-la-alta-velocidad-el-ferrocarril-que-quiere-conectar-el-golfo/

El contrato que Alstom decidió no ganar

¿Por qué uno de los mayores fabricantes ferroviarios del mundo renuncia a un gran concurso de alta velocidad de España?

La respuesta podría estar en todo lo ocurrido desde la compra de Bombardier: una cartera gigantesca, problemas de ejecución, una crisis de caja y una nueva dirección dispuesta a seleccionar mucho mejor los proyectos.

He intentado reconstruir esa historia, desde las fábricas hasta los mercados financieros, y explicar por qué la decisión no go de Alstom puede ser bastante más que una oportunidad perdida.

Mi análisis, aquí: 👉 https://lafrome.com/alstom-liberte-egalite-profitabilite/

La guerra en el ciberespacio: armas nuevas, problemas jurídicos antiguos

El Manual de Tallin, el CICR y la doctrina militar: quién puede ser atacado, durante cuánto tiempo y quién decide dónde está el límite.

Una guerra nueva, una pregunta antigua

Imaginemos a una persona civil que dispara con un AK-47 contra una patrulla y después abandona el arma y se mezcla con la población. O a quien coloca un artefacto explosivo improvisado —un IED, en la terminología militar— y se marcha antes de que estalle. O a quien proporciona información para facilitar un ataque y vuelve después a su vida cotidiana hasta la siguiente operación. ¿Cuándo deja de ser un objetivo legítimo de ataque? ¿En el instante en que termina de disparar? ¿Cuándo se aleja del lugar? ¿Cuándo puede considerarse que ha abandonado definitivamente las hostilidades? ¿Y qué ocurre cuando la información disponible permite sospechar que volverá a participar?

No son preguntas nuevas. Tampoco tienen respuestas tan sencillas como podría sugerir una lectura apresurada del derecho internacional humanitario (DIH). El nombre parece remitir a la protección de las víctimas, la asistencia a los heridos o el trato a los prisioneros; pero también regula algo bastante menos amable: quién puede ser atacado, en qué circunstancias y durante cuánto tiempo. Por eso se conoce también como Law of Armed Conflict (LOAC), una denominación que, sin eufemismos, recuerda que el derecho no solo trata de proteger a quienes sufren la guerra, sino también de establecer los límites dentro de los cuales se puede hacer la guerra.

Leer más

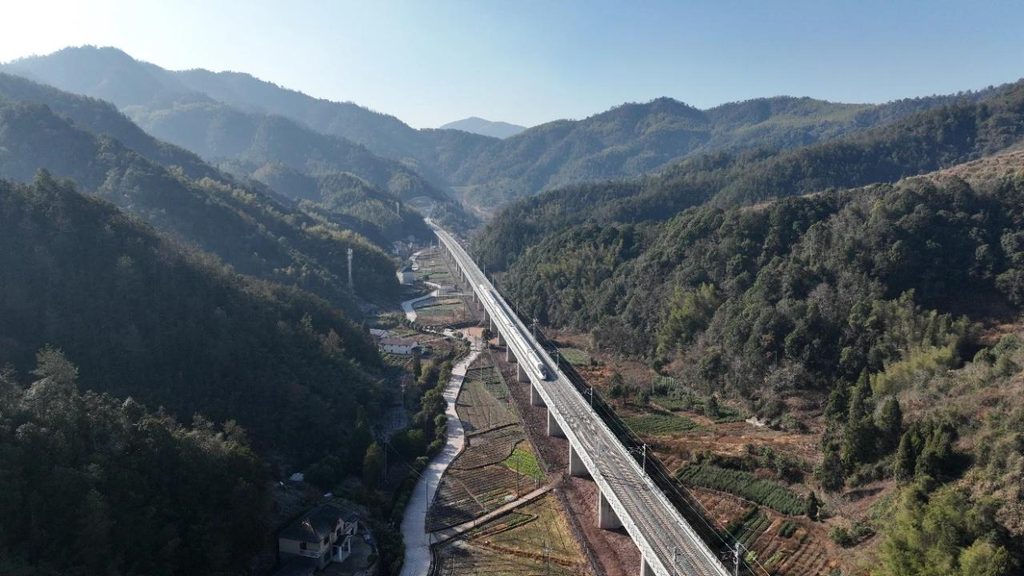
Cuatro líneas y 1.142 kilómetros de alta velocidad inaugurados el mismo día: ¿hasta dónde puede llegar China?

La semana pasada leía con asombro que China había puesto en servicio el mismo día cuatro nuevas líneas de alta velocidad, que sumaban 1.142 kilómetros a su red.

La noticia me hizo recordar un artículo de The Wall Street Journal de noviembre de 2024, «China Is Building 30,000 Miles of High-Speed Rail—That It Might Not Need», que también me había impresionado. Y me llevó a hacerme una pregunta bastante sencilla: ¿cuáles son los límites de este extraordinario crecimiento ferroviario?

Así que decidí investigar qué hay detrás de esas cifras: cuánto dinero mueve China State Railway, cuánto debe, qué rentabilidad obtiene, cómo se financian sus nuevas inversiones y, sobre todo, quién asume el riesgo cuando los ingresos del ferrocarril no bastan para explicar todo lo que se está construyendo.

El resultado es este análisis: 👉 https://lafrome.com/china-ha-construido-50-000-kilometros-de-alta-velocidad-quien-paga-ahora-la-factura/

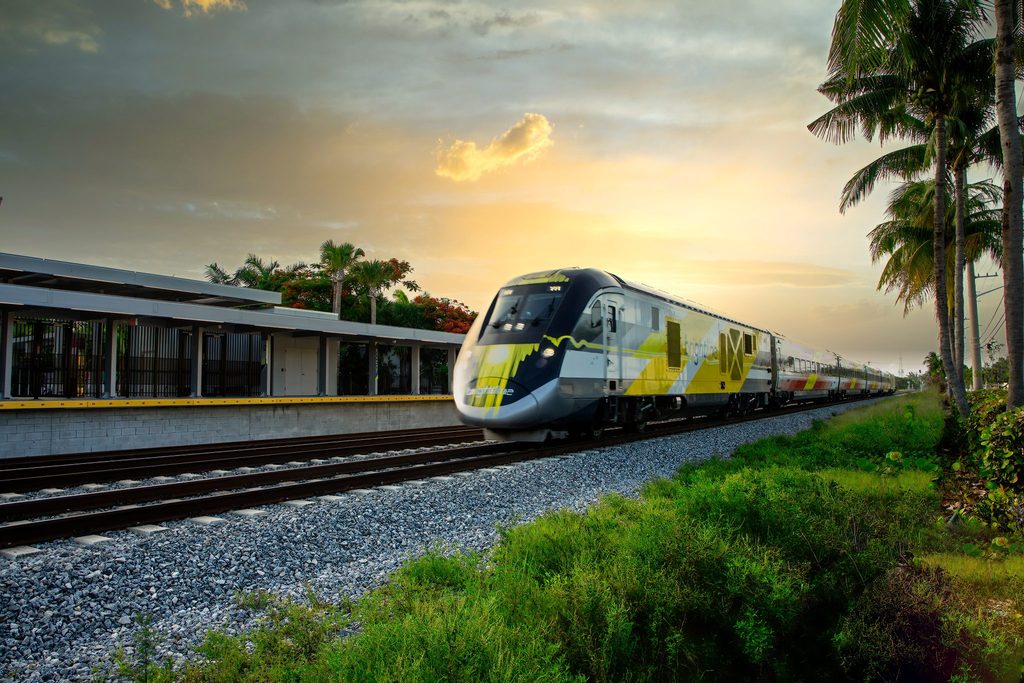
Brightline Florida entra en Chapter 11: el ferrocarril funciona, las cuentas no

La compañía mantiene en marcha el servicio entre Miami y Orlando mientras reestructura su deuda, en una operación que afecta a buena parte de la estructura societaria del grupo, pero no a la operadora ferroviaria.

Brightline Florida, el ferrocarril privado de pasajeros que conecta Miami y Orlando, ha entrado en Chapter 11, el procedimiento estadounidense de reestructuración concursal. La compañía seguirá operando mientras se reorganiza la deuda de parte del grupo y obtiene nueva financiación para atravesar el proceso.

La paradoja es que el ferrocarril sigue funcionando y aumentando sus ingresos mientras la estructura financiera que lo sostiene ha llegado a una situación crítica. El concurso tampoco afecta directamente a Brightline West, el proyecto de alta velocidad entre Las Vegas y Los Ángeles, que mantiene su propia estructura societaria y financiera.

La noticia de Railway Gazette explica el alcance inmediato de la reestructuración. Pero las cifras permiten plantear una cuestión bastante más incómoda: ¿puede un ferrocarril de pasajeros con demanda creciente ser económicamente sostenible cuando la inversión necesaria para construirlo deja detrás una carga financiera de esta magnitud?

Aquí tenéis mi análisis: 👉 https://lafrome.com/brightline-florida-el-ferrocarril-funciona-las-cuentas-no/

Las cuentas, la deuda y la estructura societaria de Brightline cuentan una historia bastante más compleja que la de un simple ferrocarril en funcionamiento.

Great British Railways quiere cambiar las reglas del juego

Rail Business UK publica los detalles de la nueva estrategia británica para el material rodante y la infraestructura: cómo comprar los trenes, quién los financia, quién los mantiene y cómo se plantea gestionar sus flotas durante todo su ciclo de vida. El artículo, aquí: Great British Railways: Rolling Stock & Infrastructure Strategy published

Es una estrategia bastante más interesante de lo que parece a primera vista. No se trata sólo de comprar trenes: se trata de recuperar capacidad de decisión y poder de compra frente a fabricantes, ROSCOs y proveedores de mantenimiento.

Lo cuento con más detalle: 👉 ¿Quién se queda con el valor del tren?